电子报

如何判断一家金融科技企业是否只是将商业模式从“线下”搬到了“线上”?吴敏认为,金融科技并不是直接搬到“线上”那么简单,它是完全不同的模式。
从最新的数据来看,中法人寿最近一次的风险综合评级结果为D级,加上-2776.16%的核心、综合偿付能力充足率,若依照《保险公司偿付能力管理规定(征求意见稿)》中的“险企偿付能力达标必须同时满足:核心偿付能力充足率不低于50%、综合偿付能力充足率不低于100%、风险综合评级达标标准为B类以上”,中法人寿显然无法达标。
10月30日晚间,汉鼎宇佑发布公告称,其全资子公司汉鼎金服拟以1.7亿元对价转让其持有的微贷金服2%股权,受让方为深圳华声。10月31日,汉鼎宇佑再发公告称,汉鼎金服拟以1.275亿元对价,向千山信远(或其作为普通合伙人发起设立且投向金融行业的基金)转让其持有的微贷金服1.5%股权。
在“双11”期间,“脱光险”一度吸引了消费者眼球。不过,《每日经济新闻》记者注意到,作为保险公司营销的噱头类产品,此前所谓的“脱光险”、“爱情保险”购买者寥寥无几,如今“双11”已经化身为“买买买”的代名词,此类保险产品早已难觅踪迹。值得注意的是,各大保险公司也纷纷主打保障牌,回归保险本源。
《每日经济新闻》记者梳理了近五年来阿里平台上的保险销售情况,发现“双11”保险发展路径。从2012年的理财型保险产品爆发,连续两年创造了亿元级销售神话,此后华泰保险、众安保险主推的退货运费险“以量取胜”,单日成交量从2013年的1.5亿笔、到2014年的1.86亿笔、再到2015年的3.08亿笔。2016年,消费类保险这一大类险种创造了单日6亿笔的记录,成为全球保单量最大的险种。
今年“双11”正式拉开序幕。在“剁手”的过程中,消费者正习惯购买“退货运费险”。由于冲动消费及网购纠纷增加,“双11”期间发生的退货行为较平日上升,因此在这一时期,“退货运费险”的销售量也会激增。值得一提的是,为分食这一蛋糕,近期,“三通一达”联合宣布将发起设立专业的物流保险公司。
日前,中融信托在公司公告称,公司注册资本由80亿元增至100亿元,股东持股比例不变。不过,对于中融信托而言,这已不是年内第一次增资,年初中融信托便已增资20亿元。
据统计,前三季度中国人寿、中国平安、中国太保、新华保险共实现归属于母公司净利润1091.11亿元,较去年同期增长30%,相当于日赚约4亿元。
据记者初步统计,截至10月30日,不到20家上市公司拟发起设立保险公司,与去年同期相比骤降超六成。而2015年、2016年全年,发起设立保险公司的上市公司数量则分别超过了40家和70家。
日前,易安财险披露最新的偿付能力报告。内容显示,截至今年三季度末,易安财险已累计亏损5690.39万元,没能延续开业首年就盈利的形势。值得关注的是,从去年二季度时的峰值1576.09%,易安财险的核心、综合偿付能力充足率一路下降至今年三季度末的380.29%,连降五个季度,创开业以来新低。
截至2017年10月20日,《每日经济新闻》记者根据全国股转系统官网公开信息粗略统计,今年内已经有15家挂牌公司股票被全国股转系统强制变更为协议转让方式,其中10月单月内已有6家之多,创下年内新高。
财政部在香港发行的20亿美元主权债券,包括5年期10亿美元,10年期10亿美元。本次美元主权债券发行后,将在香港联合交易所挂牌上市交易。这也是13年来,财政部首次发行美元计价的主权债券。2004年10月21日,财政部曾在全球成功发行10亿欧元及5亿美元主权债。
近日,深交所向贝因美(002570,SZ)下发问询函。而这份问询函涉及该公司参与设立华大健康保险股份有限公司(以下简称华大健康保险)一事。深交所方面要求贝因美说明保险业务与公司现有业务的关联,截至目前的进展情况以及参与设立保险公司的主要原因等。
10月23日,盛迅达公告显示,拟在广东金融高新技术服务区发起设立盛讯小贷。具体来看,盛讯小贷注册资本为3亿元,其中盛迅达出资1.53亿元占股51%,自然人彭剑锐出资1.47亿元占股49%。值得一提的是,彭剑锐是盛迅达的发起人股东之一,截至今年10月13日持有公司股票147.17万股,占公司总股本的1.58%。此外,盛讯小贷设立尚需有关部门批准,成立后1年内将增资至5亿元。
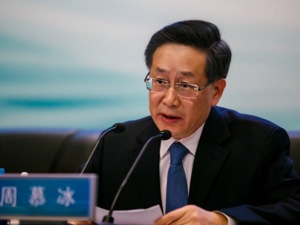
“三农”问题一直是我国经济中的一个重要问题,党中央和国务院一向重视该领域,并多次指示、规划金融资源更多地向农村倾斜,让农民以更便捷的渠道获取到更优质的金融服务。中国农业银行董事长周慕冰表示,农行在这一问题上始终重视党中央、国务院赋予的使命,在农村网点、产品、服务等方面创新改革。目前,农行对农户贷款、贫困地区贷款、国家涉农重点项目均执行低于农村中小商业性金融机构的贷款利率,对农村资金价格起到了有效的平抑和引导作用。
以前出现过“证明我是我”、“需要已故者签字”等等现在看来很荒诞的业务场景,长时间地在柜面排队、业务流程冗长、产品单一这都是银行面临的问题。要解决这些问题,即需要从业务流程上重造,也需要从IT系统上支持。