电子报

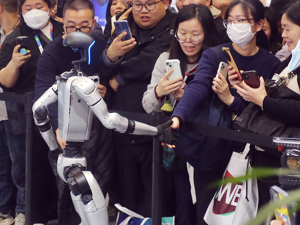
随着具身智能发展,人形机器人从实验室迈向商业化,产业前景广阔,预计2035年我国整机市场规模达千亿元。但应用复杂也带来风险,保险需求紧迫。头部险企推出专属保险产品,行业探讨深入。不过,机器人保险面临数据匮乏、条款适配性差等难题,且伦理挑战凸显。未来,人形机器人行业爆发可期,保险将为其发展提供重要保障。
今年前三季度,长三角6家A股上市城商行营收、净利润双增,利息净收入也全部同比增长,南京银行、江苏银行增速领先。6家银行稳步推进资产规模扩张,均存贷两旺,对公业务成信贷扩表主支撑。同时,资产质量平稳向好,不良贷款率较年初持平或下降。此外,部分银行已完成中期派息,提升分红比例,重视提升股东回报。
11月24日,国家金融监督管理总局批复同意中国邮政集团经营保险代理业务,险种和营业网点范围明确。业内认为,中国邮政集团网点密集,可增强农村和偏远地区保险覆盖率,提高普及率,发展小额保险。其拥有独特竞争优势,但也需提升服务质量与效率,保障消费者权益。
2025年上半年末,我国商业银行净息差降至1.42%,传统盈利模式难以为继,转型迫在眉睫。平安银行聚焦上市公司客群,推出“商行+投行+投资”模式,实现存贷协同增长。同时,推动投行产品回归本源,打造专业化矩阵。此外,平安银行转变风控理念,深挖行业价值,提升风险抵补能力,为商业银行高质量发展提供借鉴。
11月24日早间,移卡有限公司(以下简称移卡,HK09923)发布2025年第三季度业绩自愿性公告。海外业务增长亮眼,第三季度海外支付交易量(GPV)接近13亿元人民币,超过去年全年海外GPV(约11亿元人民币),比今年第二季度的8亿...
11月21日成都银行公告,8月27日至11月21日,两家国资股东合计增持约3424.70万股,金额6.11亿元。同日,南京银行披露获法国巴黎银行(QFII)增持逾1.28亿股。今年三季度以来,多家上市银行股东和管理层密集增持。国泰海通证券测算,今年银行板块获股东或高管增减持净额约90.3亿元,居31个行业之首。
2025年险企发债规模虽较前两年回落,但仍处高位,目前已达741.7亿元,其中永续债占比近七成,成融资新宠,发行人多为大型寿险及银行系险企。发债核心驱动因素是满足业务发展等要求,增强风险抵御能力。今年发债总量回落,主要因行业投资业绩改善。当前利率环境宽松,险企发债成本降低,部分险企采取“以低换高”策略优化财务结构。
11月18日山西农商联合银行官网显示,16日,党委书记向弟海赴晋中调研农商行改革化险工作。这表明其已接替任凯履职。向弟海生于1976年11月,曾参与该行筹建。山西农商联合银行2023年11月开业,是全国首批“上参下”模式改制银行之一。截至2025年9月末,其存款规模破1.46万亿元。
四川信托近日完成更名,新名称为“四川天府信托有限公司”,这标志着其风险处置进入收官阶段。2025年,四川信托迎来国资入主,蜀道集团成为控股股东。蜀道集团正发力产融结合,已基本实现金融全产业布局,并提出打造金融行业“天府系”金字招牌。
常熟银行11月13日晚公告,行长包剑、副行长李勇因工作变动辞职,拟聘陆鼎昌为新行长兼首席合规官,其任职资格待监管核准。陆鼎昌是内部培养干部,现年39岁,有望成A股上市银行最年轻行长。同时,银行新聘任两位副行长。此外,第二大股东常熟投控集团年内再度增持该行股份。
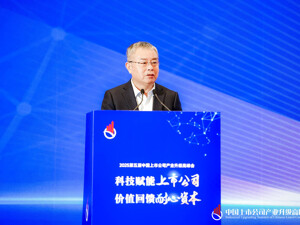
11月14日,第五届中国上市公司产业升级高峰会在山西太原举行,国家金融与发展实验室理事长李扬发表演讲。他指出并购市场呈新趋势,是经济结构调整引擎,国资国企应主导产业重组、加强与民企合作;“并购六条”深化市场化改革,为并购提供宽松环境。
2025年10月1日助贷新规实施后,银行与助贷机构合作关系重构,多家银行收缩合作规模,部分区域性银行压缩或终止合作。转变源于风险认知深化、监管严格落实,及资本充足率压力等。助贷市场洗牌,头部平台巩固优势,中小机构寻求差异化生存。合规框架下,银行需构建自主风控能力,助贷机构要提升合规与风险管理能力,监管也需持续优化政策。
11月12日,“2025年野村中国投资年会”在深圳举办,野村中国首席经济学家陆挺接受采访。他认为中国目前利率水平已足够低,再降对实体经济拉动有限,非传统货币政策作用更大。陆挺预计明年促消费国补政策会延续,但空间有限,应考虑更具结构性措施。
11月7日,“2025金融发展年会”在北京召开,北银理财孙俊杰指出,低票息时代资产配置多元化是趋势,重点在有效及时,应提前布局多市场,权益市场要细分策略。他观察到中小金融机构在理财行业突围,关键是抓住投资机会。他以美元理财为例说明精准操作的重要性,还分享了北银理财布局方向,最后总结北银理财看重科技赋能和特色经营。
11月7日,“2025金融发展年会”在北京召开。会上,苏商银行董事长黄金老以《中小银行的际遇》为题演讲,展示民营银行发展韧性,以苏商银行为例阐述其突围路径。他认为,息差收窄推动行业竞争转向“服务赋能”,中小银行应构建多元服务能力。他还指出,AI将突破银行业数字化深水区,苏商银行已推进AI在信贷全流程应用,未来银行业成本效率将提升。
“十五五”规划建议提出加快建设金融强国,优化金融机构体系,推动错位发展。专家指出,中小银行应发挥优势,聚焦区域或特定领域客户深耕。目前,我国多层次银行体系已形成,需差异化经营。面对挑战,中小金融机构需继续推进改革化险。