
每经记者|黄婉银 每经编辑|董兴生
近日,中国证监会发布《境外发行上市备案补充材料要求》(2026年9月14日—2026年9月18日),共对6家企业出具补充材料要求,上海观安信息技术股份有限公司(以下简称观安信息)位列其中。
监管要求其就历次增资及股权转让的定价依据、备案前12个月内新增股东入股价格、管理层成员近亲属入股员工持股平台等事项补充说明,并由律师核查出具法律意见。
这家信息安全解决方案提供商,今年5月刚向港交所递表冲刺IPO(首次公开募股)。耐人寻味的是,递表前数月,实控人胡绍勇刚以0元向多名投资者转让了股份。
根据弗若斯特沙利文报告,按2025年收入计,观安信息在中国提供数据安全平台的专业安全提供商中排名第一,市场份额达9.7%。
从业绩来看,公司展现出明显的增长势头:2023年至2025年(以下简称报告期),公司营收分别为5.16亿元、6.59亿元和7.08亿元,并在2025年实现扭亏为盈,经调整净利润为2852.9万元。
观安信息做的是信息安全的生意,收入主要来自数据安全解决方案和网络安全解决方案。报告期内,虽然公司收入持续增长,但增速已有所放缓。
2024年,观安信息的营收增速还高达27.7%,而到了2025年,骤然回落至7.4%的个位数水平。收入增速放缓的答案藏在订单里,报告期内,公司在手合约分别为892份、690份及612份,三年缩水约三成。
公司在招股书(聆讯版本)中解释称,手头合约数量有所减少,主要由于在行业及价格竞争加剧的背景下,部分客户倾向于将多个项目整合为单一合约,导致公司的投标数量同比减少。
报告期内,公司通过招投标取得的项目中标率从30.5%一路下滑至23.5%,通过招投标取得的项目分别为300个、297个及225个,总项目数量也从983个一路降至957个。
“若我们成功中标,后续与同一客户开展的相同或类似的项目,很可能会采取直接谈判的方式,因为客户可能会出于提高运营效率而选择这种方式。”公司表示,涉及系统升级、扩展、维护或持续运营支持的项目,通常通过直接谈判方式获得。
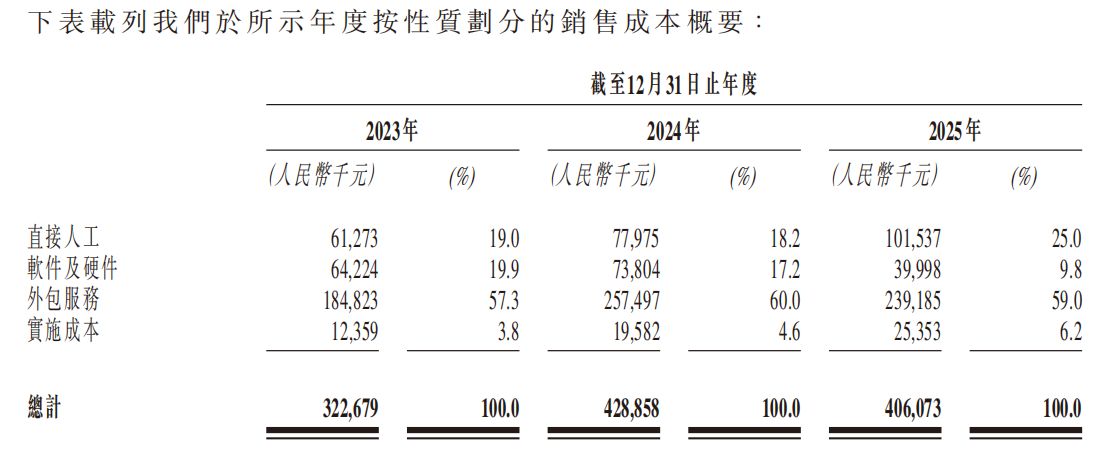
订单在缩水,销售成本却越来越依赖“外包”。报告期内,观安信息的外包服务开支分别为1.85亿元、2.57亿元和2.39亿元,三年累计砸下6.82亿元,占营业成本的比重分别维持在57.3%、60.0%和59.0%的高位。不仅如此,公司甚至将部分研发外包,如部分基础编码与系统设计及模块开发。报告期内,外包研发开支占总研发开支的比重分别为18.0%、23.8%和16.8%。
 图片来源:招股书截图
公司认为,此战略方针(外包研发)使公司能够借助外部专业知识及现成解决方案处理非核心或专业组件,避免重复研发,进而更高效地将内部研发资源分配至能够提升竞争优势的高价值核心技术发展项目。
观安信息的创始人胡绍勇,早年曾任上海银基科技股份有限公司(以下简称上海银基)的首席技术官。2014年从上海银基离职后,他创办了观安信息。随后,胡绍勇在上海银基的前同事张照龙、徐陆、陈言等陆续加入,组成了如今观安信息的核心管理团队。
观安信息曾于2020年9月签署A股上市辅导协议,但短短3个月后便撤回了申请。
招股书显示,2025年6月至11月,也就是递表前的数月里,实控人胡绍勇向国开制造、上海国鑫、何国平、井冈山圆融、上海銮阙、军民融合、格兰卓戴、晨山创投及珠海佑安等9名投资者合计转让218.5万股股份。同时,执行董事、董事会秘书徐陆将45.45万股转让给厦门国兴。这些转让,代价均为0元。
即便按同期最低的减持价格15.8元/股计算,这批股份的总价值也高达4170.41万元。招股书的解释是,“零代价”由相关方公平磋商厘定,以反映公司E轮投资的内在估值调整——按照披露,2022年E轮投资原始估值49亿元,各方已于2025年同意将其调整为40亿元。
监管显然注意到了这些疑点。证监会要求观安信息说明历次增资及股权转让价格及定价依据,是否存在入股价格异常、是否存在利益输送等情况;备案前12个月内新增股东入股价格的定价依据、与同期增资定价差异的原因及合理性,以及上述股权转让环节相关转让方所得税缴纳情况并就是否存在利益输送出具明确结论性意见。
另一项追问直指员工持股平台。监管要求补充说明“管理团队成员近亲属入股员工持股平台的原因”,是否存在其他外部人员,是否合法合规。
就上述问题,9月23日下午,《每日经济新闻》记者向观安信息公司官网邮箱发送了采访提纲,截至发稿暂未收到回复。
封面图片来源:每经媒资库

1本文为《每日经济新闻》原创作品。
2 未经《每日经济新闻》授权,不得以任何方式加以使用,包括但不限于转载、摘编、复制或建立镜像等,违者必究。





 每日经济新闻客户端