


每经记者|李娜 每经编辑|彭水萍
2026年11月5日,由《每日经济新闻》主办的2026资本市场高质量发展大会在成都圆满落幕。在大会第二场题为“瞻势谋远,共探2027市场新征程”的专题对话中,德邦资管总经理助理兼固收投资部总经理高琳围绕2026年市场回顾与2027年大类资产展望分享观点。
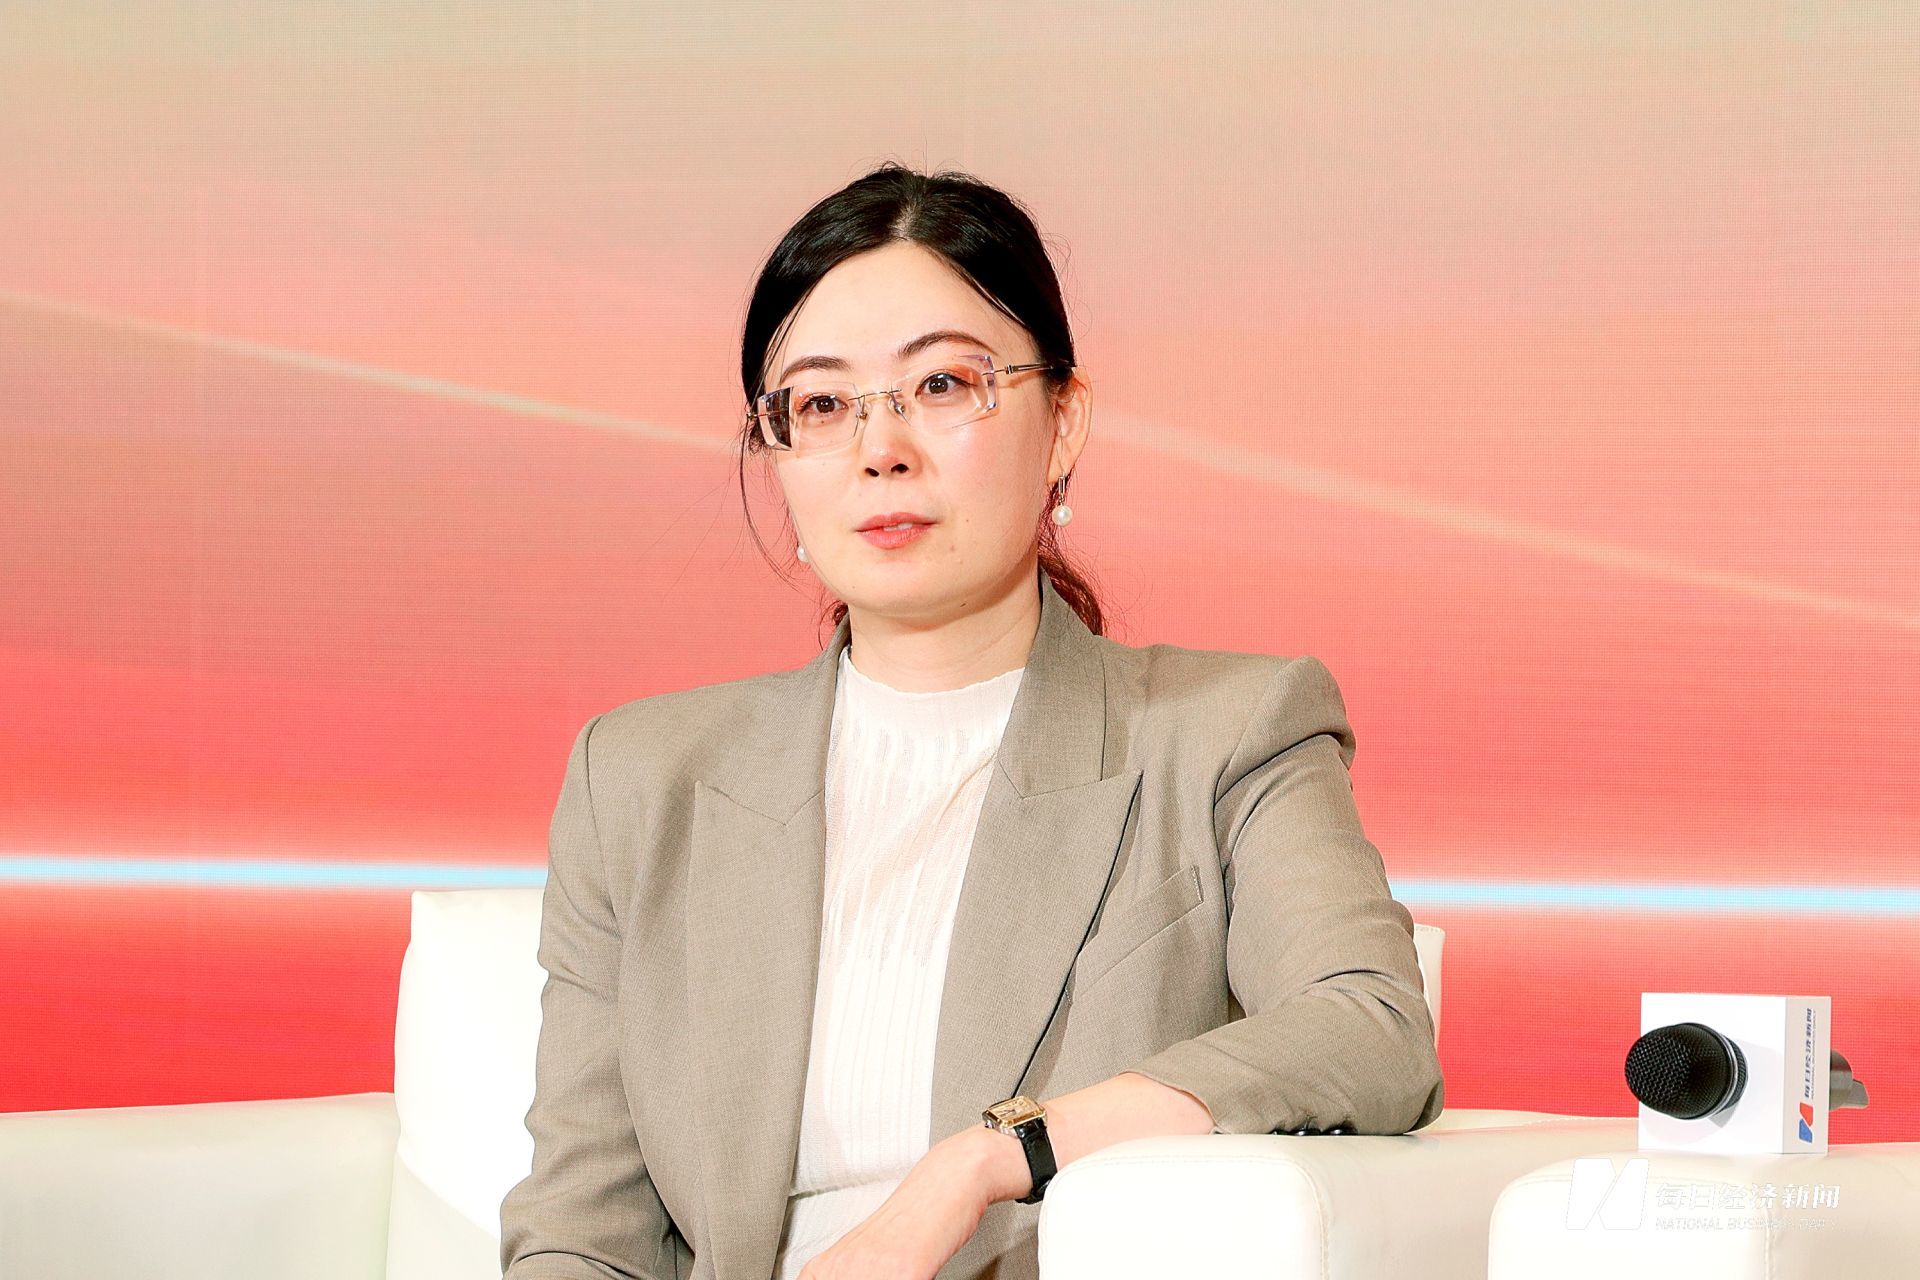
德邦资管总经理助理兼固收投资部总经理高琳
高琳用“重塑”概括2026年中国资本市场,并对2027年给出“趋势未改、赔率下降、波动放大”的核心判断,认为对固收投资者而言,2027年不是躺赢的年份,而是精耕的年份。
高琳指出,2026年债券市场完成了对低利率时代的确认:10年期国债收益率创出历史新低、进入1.6%区间,信用利差压缩到历史极值,35万亿元理财资金加速再配置。利率中枢在重塑,资金结构在重塑,资产的定价逻辑也在重塑。这也是她用“重塑”概括这一年的原因。
2026年年初以来,债券市场整体呈现震荡下行格局。10年期国债收益率从年初震荡走低,至11月初历史性下破1.6%关口,随后进一步下破1.58%,创出历史新低。信用债一级市场同步扩容,前十月发行规模达19.69万亿元,AAA主体占比升至72.3%,发行利率持续走低。与此同时,信用利差被压至极低分位,交投活跃度有所降温,市场在“资产荒”逻辑下对票息的追逐近乎极致。这一年的债牛,既是对低利率时代的确认,也意味着赔率已被大幅消耗。
在此基础上,高琳认为,2027年债市慢牛的底层逻辑没有破坏,但将进入“低利率、低利差、高波动”的新阶段:趋势未改、赔率下降、波动放大。
“对固收投资者来说,2027年不是躺赢的年份,而是精耕的年份”,高琳在会上表示。
她进一步指出,低利率环境将长期存在,确定性资产的稀缺性会继续被定价。这既是中国经济从规模扩张转向高质量发展在金融端的映射,也是全球主要经济体走过的共同路径。对资管机构而言,这不是一个防守的故事,而是一个重构能力的故事——债券、REITs、高股息权益,本质上都是确定性现金流的不同形态,2027年的超额收益属于那些能把确定性资产做深做精的机构。
赔率下降,意味着配置思路也要随之调整。在资产方向上,高琳最看好广义固定收益大类,并围绕这一判断给出三条具体主线。
一是利率债慢牛中的波段。高琳认为,2027年做利率债胜率仍在、赔率下降,需要从持有思维转向“配置+交易”双轮驱动,久期管理更灵活,珍惜每一次波动带来的再配置窗口。
二是信用债的结构性挖掘。
三是“固收+”口径下的多资产确定性现金流,含REITs与高股息权益。她强调,当纯债静态收益降到2%以下,单一资产已无法满足客户对稳健回报的真实需求,2027年固收+的内涵要升级:不再是简单的债打底+股票增强,而是以确定性现金流资产为核心的多资产组合:利率债提供久期弹性,高等级信用提供票息底盘,REITs和红利资产提供与债券低相关的类固收现金流,转债提供凸性。
不过,机会之外也有风险。她提示,收益率绝对水平过低之后,市场对边际利空的敏感度非线性放大,负反馈式的脉冲调整可能随时出现,这是明年市场最大的风险点。
三条主线指明了方向,但方向要落到具体的工具和策略上。面对2027年“低利率+高波动”的组合,高琳给出的应对思路是分层配置:用固收类产品守住底线,用固收+连接收益,用指数化工具管理风险。
她认为,对机构而言,这是“工具化、组合化、纪律化”的一年;对个人投资者,则可采取哑铃型方案,即底仓稳健、两端增强、纪律再平衡。
在高琳看来,债券ETF等指数化工具是低利率时代的标配。规模破万亿元只是起点,久期本身就是最宝贵的交易资源,债券ETF把久期管理和信用配置变成低成本、高流动性的“标准化零件”,无论机构还是个人,都应将其纳入工具箱。
权益端方面,高琳认为,主动ETF与指增产品是“方向有共识、个股无把握”时的最优解。2027年权益若是结构市,这类产品能帮助投资者在控制跟踪误差的前提下获取系统性超额,适合作为固收+组合中的权益增强模块。
具体到个人配置,以稳健型投资者为例,她建议:底仓:约50%~60%配置中短债基金、纯债基金、同业存单指数基金等,目标是获取确定性票息;增强:约25%~30%配置优质固收+产品(二级债基、偏债混合),让专业管理人做股债再平衡;弹性:约10%~15%配置宽基指数、红利低波ETF,在1.6%的无风险利率面前,红利资产的股息率优势是历史性的;对冲:约5%~10%配置黄金ETF等商品资产,在全球高债务、地缘多事环境下,黄金的组合对冲价值是战略性的,逢低分批配置优于追高。
“三句话送给个人投资者:不预测点位,做好配置;不满仓单一资产,相信分散;用定投和再平衡纪律,代替追涨杀跌的情绪”,高琳总结称。
封面图片来源:每日经济新闻 现场图片

1本文为《每日经济新闻》原创作品。
2 未经《每日经济新闻》授权,不得以任何方式加以使用,包括但不限于转载、摘编、复制或建立镜像等,违者必究。








 每日经济新闻客户端