
这场“打折成交”的国资转让,背后是一家连续亏损的子公司,和一家需要“归核聚焦”的上市公司。
每经记者|张文瑜 每经编辑|张静
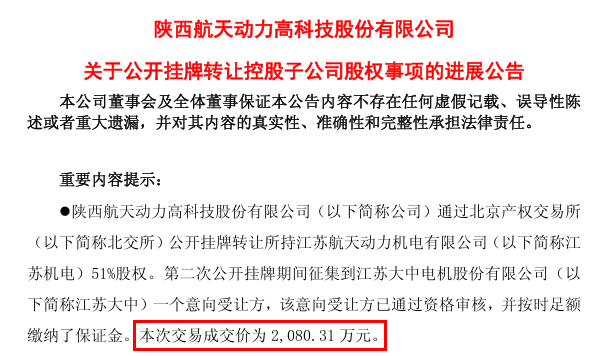
日前,航天动力(600343.SH)发布了一则公告,公司公开挂牌转让控股子公司江苏航天动力机电有限公司(简称“江苏机电”)51%股权,在第二次挂牌期间征集到一位意向受让方江苏大中电机股份有限公司(简称“江苏大中”),成交价2080.31万元。
江苏机电首次挂牌价为2311.43万元,但截至挂牌期满仍“无人问津”;降价约10%后,唯一接手方现身,且正是江苏机电持股49%的另一位股东。
这场“打折成交”的国资转让,背后是一家连续亏损的子公司,和一家需要“归核聚焦”的上市公司。
江苏机电成立于2006年6月,主营交流电动机、高压交流异同步电动机、直流电动机、风力发电机组、工业泵、压缩机等机电产品,属于典型的传统电机制造领域。股权结构上,航天动力持有其51%股权,剩余49%由江苏大中持有。
从业绩看,江苏机电仍有一定收入规模,但利润为负。
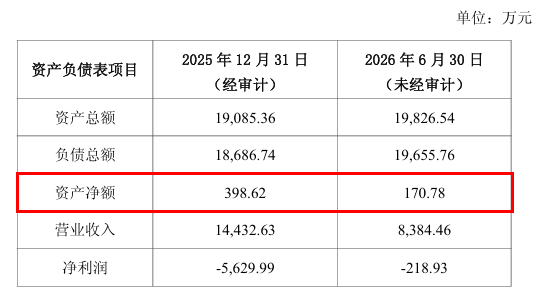
2025年度,其营业收入1.44亿元,净利润亏损5629.99万元;2026年上半年,营业收入8384.46万元,净利润亏损218.93万元。收入尚在,利润却长期为负,意味着其成本结构或产品竞争力存在压力。
来源:航天动力公告
资产负债状况上,截至2025年12月31日,经审计,江苏机电资产总额19085.36万元,负债总额18686.74万元,资产净额仅398.62万元;到2026年6月30日,未经审计的资产总额为19826.54万元,负债总额19655.76万元,资产净额进一步缩水至170.78万元。
按此计算,这家制造企业的净资产已逼近归零边缘。
剥离因此成为选项。2026年9月9日,航天动力持有江苏机电51%股权在北交所首次公开挂牌,挂牌底价为2311.43万元。但截至10月13日首次挂牌期满,公司尚未征集到上述股权的意向受让方。
航天动力董秘办人士表示,首次挂牌期间没有其他投资方或财务投资者主动对接,主要原因是标的公司长期亏损,同时其产品处于完全竞争市场、缺乏明显竞争优势,且原先设想的与集团内部泵业务的配套协同未能落地,经营状况未获改善。
首次挂牌却“无人问津”,已透露出市场对这笔资产的冷淡态度。
为推进股权转让事项,航天动力将转让底价调整为首次挂牌底价的90.001%,调整后底价为人民币2080.31万元,并继续通过北交所公开挂牌转让所持江苏机电51%股权。
10月23日,航天动力公告称,在第二次挂牌期间,北交所征集到江苏大中一名意向受让方。该意向方通过资格审核并按时足额缴纳保证金,成交价即2080.31万元。截至公告披露日,双方尚未签订产权交易合同。
来源:航天动力公告
其实也不难理解。一家负债率居高不下、目前仍在亏损的电机企业,对财务投资者的吸引力有限。真正有动机接盘的,只能是与标的公司存在产业协同的战略买家。最终拿下股权的江苏大中,正属于后者。
值得注意的是,江苏大中本就是标的公司江苏机电的参股股东,持有49%股权。其主营电机制造、发电机及发电机组制造、微特电机及组件制造等,与江苏机电业务高度重合,注册地也与后者同在一地。
对江苏大中而言,接盘航天动力手中的51%股权,意味着将江苏机电从合资公司变为全资子公司,完整掌控经营决策权,且与自身主业有一定协同性。对航天动力而言,外部市场冷淡,将股权转让给现有参股股东的交易确定性远高于等待外部买家。
上述董秘办人士告诉记者,公司作为央企控股的上市公司,转让公司资产必须遵循国资管理相关规定,通过公开挂牌方式进行,若无人摘牌则会流拍。“原股东在第二次挂牌时决定参与竞购,属于其自主决策。”
从处置亏损子公司这一动作看,航天动力有“瘦身健体”的意图。
早在2025年,航天动力年报已明确“收缩非优势的电机业务及毛利较低的输油化工泵业务”。2026年半年报则进一步将主业收敛为泵及泵系统、液力传动系统、氢能板块、高端制造四大板块,并以高端制造能力为核心竞争力。
在这一战略下,出售江苏机电更像一次资产腾挪,清理资产负债表上的一个“脆弱点”。
另一方面,国家层面近年来多次强调中央企业“聚焦主责主业”“处置低效无效资产”。航天动力作为航天系上市公司,剥离亏损的机电子公司,也符合这一政策方向。
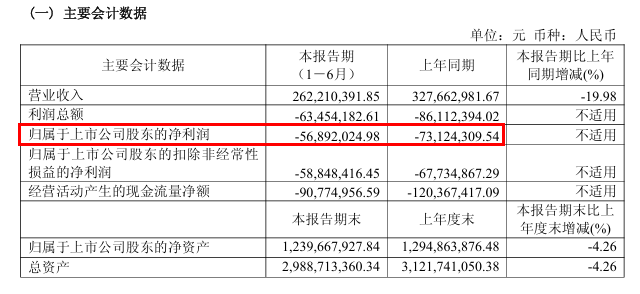
从业绩看,公司扣非净利润自2019年起已连续7年亏损,累计亏损接近9亿元。2026年半年报显示,航天动力上半年营业收入2.62亿元,同比下降19.98%;归母净利润为-5689.20万元,较上年同期减亏1623.23万元。
来源:航天动力公告
公司解释称,营收下滑主要是调水泵产品受行业整体开工进度影响,收入确认滞后;低端燃油车市场萎缩,传统燃油车零部件需求下行,高端市场配套带来的增量未能有效弥补该部分业务下滑,导致乘用车变矩器产品收入下降。
利润端有所减亏,主要原因是期间费用和营业外支出减少:销售费用同比下降30.25%,管理费用下降8.88%,财务费用下降32.02%,研发费用下降9.66%。换句话说,亏损收窄更多来自“节流”。
半年报“主要子公司”一栏也显示,航天动力五家主要子公司上半年净利润全部为负:江苏机电-218.93万元、航天元新-1262.13万元、江苏水力-966.18万元、宝鸡泵业-472.36万元、节能公司-5.84万元。
“目前公司没有进一步出售资产的计划,现有四大主业已构成公司当前主要经营方向。”上述董秘办人士表示,当前主要瓶颈在于产品仍集中在低端市场竞争,技术迭代不足,缺乏高附加值产品,毛利率偏低。“需要在主业上加大研发投入,推动技术突破,开发更具竞争力的高附加值产品,才可能为公司带来实质性改善。”
从更长时间维度看,航天动力想要实现“聚焦核心主业”,取决于其主业自身的竞争力与成长性。
半年报也释放出了一些信号:公司在工程变矩器国际市场取得突破,出口同比增长115%,并相继拿下英国杰西博、法国曼尼通的批量订单;氢能板块取得C2罐式集装箱、B4低温绝热气瓶两项特种设备制造许可证书、液氢罐箱工艺技术开发项目研发进度57.38%。
这些积极信号值得关注,但距离扭转整体亏损格局,仍有相当距离。
(文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)
封面图片来源:每经媒资

1本文为《每日经济新闻》原创作品。
2 未经《每日经济新闻》授权,不得以任何方式加以使用,包括但不限于转载、摘编、复制或建立镜像等,违者必究。





 每日经济新闻客户端