
每经记者|金喆 每经编辑|陈旭
“是战略卡位,补齐创新药产业化能力。”9月28日,上海莱士(SZ002252,股价5.17元,总市值340.84亿元)副董事长、总经理徐俊在接受采访时回应道。
一周前,上海莱士发布公告,拟以现金收购勃林格殷格翰生物药业(中国)有限公司(以下简称勃林格生物药业)100%股权。
被收购的这家公司,在中国生物医药产业中有着独一无二的身份:它是跨国药企在中国建立的第一家生物制药基地,2019年诞生了中国首个合同生产生物新药——百济神州的PD-1单抗百泽安。
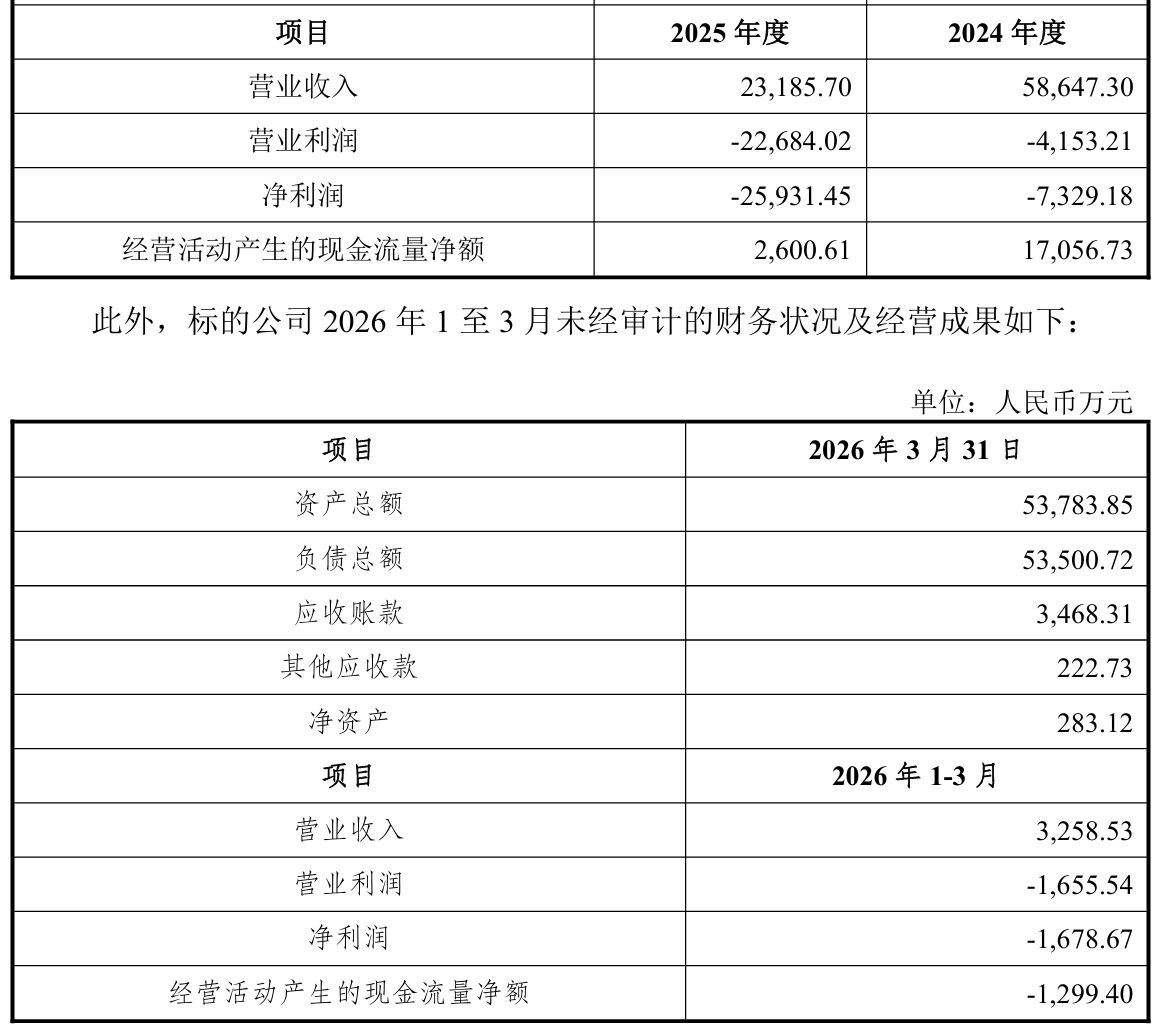
但在中国CDMO(医药合同研发与生产组织)行业的高度竞争下,这个身份标签并未能阻止它走向亏损。2025年、2026年一季度,勃林格生物药业分别亏损2.59亿元、1678.67万元,外部订单持续不足。
勃林格生物药业2024~2025年及今年一季度部分财务数据
(单位:万元)
那么,上海莱士买亏了吗?
本次收购的勃林格生物药业成立于2014年,为勃林格殷格翰(中国)投资有限公司位于上海张江的生物制药生产基地,配有独立的GMP原液车间、商业化制剂生产线及相关配套设施,具备6000升的规模化生产能力。
CDMO就是给创新药做代工,勃林格生物药业在业内的“代表作”之一就是在2019年负责PD-1抑制剂替雷利珠单抗的商业化生产,率先将国内首个上市许可人制度(MAH)下采用合同生产模式的创新生物药推向市场。
一座年营收曾超5亿元、通过中美欧监管机构审计的大分子生物药生产基地,为何突然易主?
“国内CDMO行业太卷了。”有业内人士对《每日经济新闻》记者(以下简称每经记者)表示,十多年前勃林格殷格翰把全球最先进的理念和合作方式带进中国。但随着国内CDMO企业通过大举并购、建厂扩充产能,本土供给快速提升,带来的影响便是产能过剩、订单不足、价格战加剧。
每经记者注意到,过去几年,辉瑞、龙沙等跨国药企接连将CDMO工厂转手。随着母公司勃林格殷格翰调整在中国的大分子CDMO布局,这座6000升产能的工厂就此成为待价而沽的资产。
但对上海莱士而言,这笔交易并不是“接盘”。据了解,双方从2024年就开始合作,上海莱士SR604注射液的工艺放大及临床样品生产均由勃林格生物药业承接。一旦勃林格殷格翰作出调整,SR604的临床研究和商业化推进将面临延期风险。
徐俊表示,相比重新建设生产基地,如果上海莱士能拿下这些资产,将缩短其进入大分子生物药商业化生产环节的时间。上海莱士将完全保留勃林格生物药业原有的管理和生产团队,“原来团队的能力,正是我们最需要的。”
据了解,收购完成后,该基地将转为上海莱士自有创新药产业化载体,优先承接内部管线的工艺转移、临床样品制备与商业化生产。
上海莱士成立于1988年,是国内血液制品龙头企业,主营业务为生产和销售血液制品。2024年,海尔集团入主,成为上海莱士实际控制人。
2025年以来,多家血制品企业业绩普遍承压。“有声音说我们这次出手是‘拼命一搏’,我觉得有些夸张了。”徐俊表示,过去血制品业务不愁卖,基本不需要做销售;到现在,大家已经开始拼价格,竞争明显起来了。上海莱士确实在加大创新药投入,但远没有到把家底押上的程度。
徐俊说,他不方便透露这部分投入的具体数据。但公司会根据自身能力选择合适的项目进行研发,现阶段的临床主要针对一些罕见病,相对来说投入并不大。
SR604注射液是上海莱士进度最快的创新药,它是全球首个靶向活化蛋白C(APC)的血友病单抗,血友病A/B适应证已于今年9月完成Ⅲ期临床试验登记,将于10月启动患者入组;先天性凝血因子Ⅶ缺乏症、血管性血友病适应证进入Ⅱ期。
对于核心主业血液制品的规划,徐俊表示,开发新适应证是行业长期发展的重要抓手。比如加大对于人血白蛋白联合血管内取栓用于脑卒中治疗的研究,以及开展人血白蛋白针对阿尔茨海默病、静注人免疫球蛋白适应证拓展的相关研究探索。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担
封面图片来源:每经媒资库

1本文为《每日经济新闻》原创作品。
2 未经《每日经济新闻》授权,不得以任何方式加以使用,包括但不限于转载、摘编、复制或建立镜像等,违者必究。





 每日经济新闻客户端