

每经记者|陈星 每经编辑|董兴生
曾被业内称为“史上最难集采”的口腔耗材集采,在运行三年后交出首份成绩单——价格回归合理区间、需求被有效激活、产业链在重塑中完成升级,患者、医疗机构与生产企业实现多方共赢。
9月28日,四川省医疗保障局在资阳举行口腔医用耗材集采成果发布会。数据显示,首轮集采周期内,全国公立医疗机构累计实际采购种植体系统347万套,协议采购量完成率达143%;种植牙手术服务量从2022年的21.4万例跃升至2025年的89.2万例,三年增长逾3倍。
集采以“量价挂钩”撬动市场放量,也让产业链各环节在价格重塑中找到了新的增长逻辑:下游服务机构转向以量补价、降本增效,上游耗材企业加速本土化与创新,产业竞争从价格维度转向质量、技术和服务维度。
三年集采的成效,正在从“降价惠民”向“产业升级”纵深延伸。
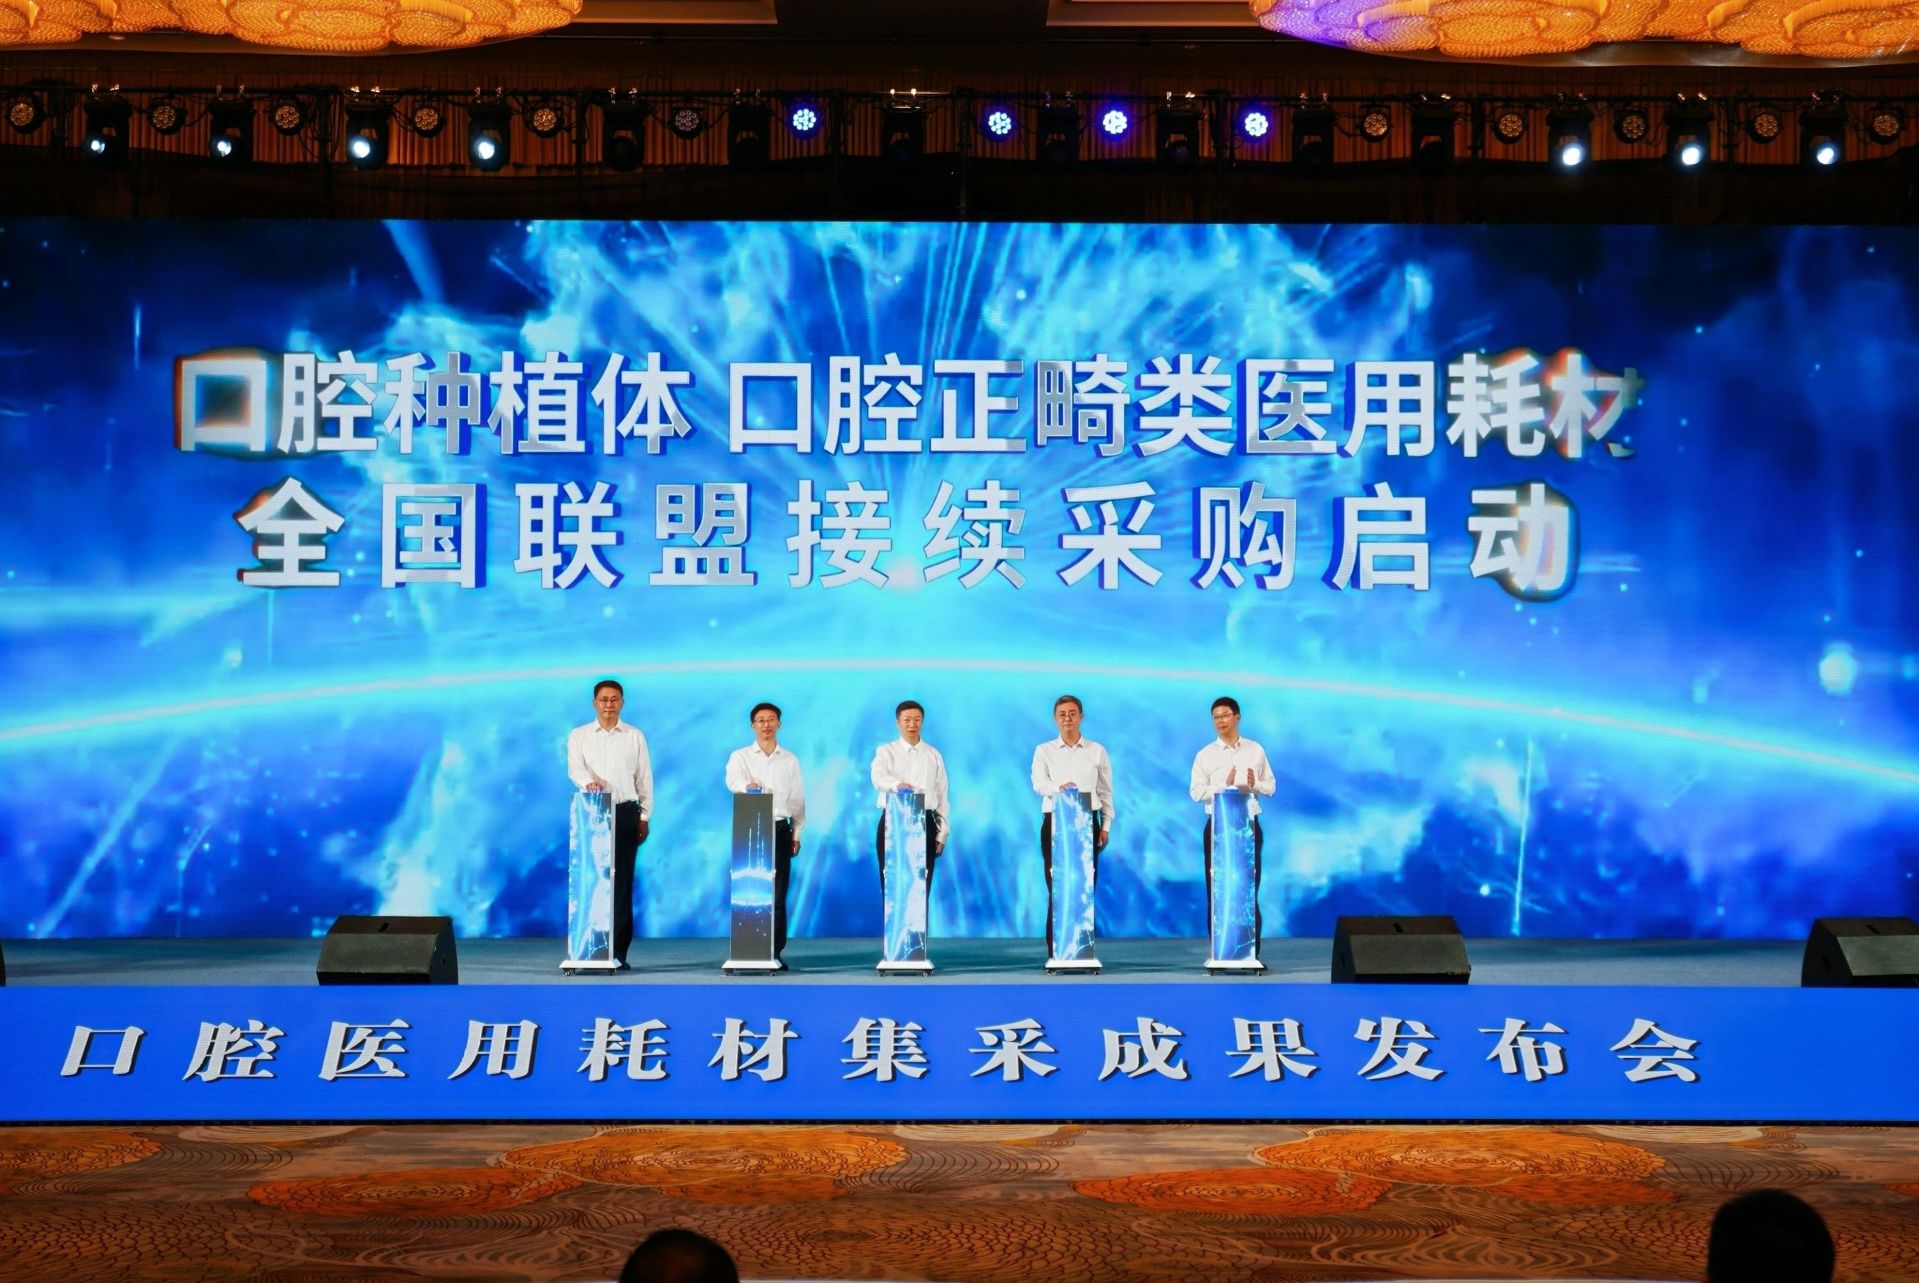 图片来源:主办方供图
2022年9月,国家医保局印发《关于开展口腔种植医疗服务收费和耗材价格专项治理的通知》,种植体集采由此铺开。2023年,在国家医保局指导下,四川省医保局牵头各联盟省份开展口腔种植体系统集采,叠加牙冠竞价挂网、医疗服务全流程价格调控,单颗种植牙总费用从集采前约1.5万元降至6000元~7000元,整体降幅超过50%。
价格回归换来的是需求放量。发布会数据显示,三年间全国公立医疗机构累计实际采购种植体系统347万套,协议采购量完成率达143%;种植牙手术服务量从2022年的21.4万例跃升至2025年的89.2万例,三年增长逾3倍,口腔种植领域市场活力得到有效激活。
这次改革的意义不止于降价。据与会医保系统相关负责人介绍,口腔种植体集采曾被媒体称为“史上最难集采”,其突破在于三个“第一次”:第一次对非医保目录应用耗材开展集采,第一次对服务费用占比更高的耗材开展集采,第一次全面动员民营医疗机构参与。
从远期空间看,这轮激活仍有释放余地。据头豹研究院数据,在集采降价与技术迭代推动下,国内种植牙行业市场规模预计以20%以上的年复合增速增至2030年的308.6亿元。
耗材生产端在这一轮集采中获得了确定性的增长预期。
最显著的变化是外资巨头加速本土化。2025年11月,士卓曼位于上海闵行的中国产学研中心实现集采款种植体系统量产,成为率先实现集采中标产品国产化的外资品牌。2026年9月,该基地进入全面投产。
盈纬达于2026年8月启用总投资10亿元的苏州“中国智造基地”,规划导入诺保科高端种植体和奥美科高端正畸托槽产线,全面达产后预计年销售额30亿元。更早完成布局的是爱齐科技,其四川资阳工厂自投产以来,产能已覆盖澳大利亚、新西兰、新加坡等多个市场;登士柏牙科(天津)公司亦具备齿科设备与材料的本土生产加工能力——至此,士卓曼、爱齐科技、登士柏西诺德、盈纬达四大外资巨头均已在中国布局制造产能。
本土化并非简单的产能转移,而是外资以国产身份更深地融入中国市场的主动选择。
以集采规则计,国产身份往往意味着分组或价格上的相对优势。外资通过本地生产,将全球技术标准与中国供应链能力结合,既降低了成本、惠及患者,也提升了响应速度。发布会披露,盈纬达中国区种植业务体量已较集采前实现翻倍增长,三年累计销量突破百万例。
 图片来源:每经媒资库
国产厂商则迎来了份额提升的窗口期。据发布会披露,集采落地后国产替代率进一步提升——鸿政博恩口腔的产品已实现四川全省覆盖。首轮集采中,威海威高、常州百康特等国产企业成功中选,获得了一定的市场份额;爱迪特则在业绩说明会上表示,正积极筹备参与第二轮种植体集采,海外市场增长突出。
接续采购进一步打开创新与选择空间。首轮集采将种植体材质限定为四级纯钛和钛合金两类;接续采购申报范围扩展为纯钛(含二级、三级、四级纯钛等)、钛合金(含钛锆合金等)及其他材质三大类,二级、三级纯钛产品均可申报,临床需求较大的多牙种植基台等新品类也将纳入。材质与品类扩容,意味着更多价格梯度、更多技术路线的产品进入集采体系,患者选择更丰富,企业创新空间也更明确。
集采的价格治理效应还在向种植配套耗材延伸。奥精医疗在回复年报问询函时表示,其口腔植骨材料产品虽未纳入集采,但受种植体集采后终端降本压力传导,价格竞争加剧——终端费用的整体回落,正在带动口腔耗材价格体系全面走向合理化。
正畸耗材同样交出亮眼成绩。首轮正畸托槽集采三年实际采购量达33.8万付,完成率118%,推动口腔正畸就诊人次逐年攀升、耗材采购需求持续增加。更值得注意的是国产替代的信号:首轮正畸集采中,进口隐形矫治龙头爱齐科技(隐适美)申报的7款产品无一入围,而国产龙头时代天使有三款产品中选,这一结果被市场解读为国产替代在正畸耗材领域的标志性进展。
通策医疗的2025年年报,为观察集采后口腔服务机构如何完成转型提供了样本。年报显示,公司全年营收29.13亿元,同比增长1.37%;归母净利润为5.02亿元,同比微增0.19%;年门诊量357.36万人次,同比增长1.14%。
增速放缓的表象之下,是业务结构的主动调整。2025年,公司种植业务收入5.19亿元,同比下滑2.08%,收入占比降至18.76%;正畸业务收入5.10亿元,同比增长7.63%,占比升至18.44%,呈现明确复苏态势;儿科、修复及大综合业务作为基础刚需,提供稳健支撑。公司在年报中表示,“种植业务在集采后‘以量补价’效应持续显现”——降价让利患者的同时,服务量保持稳定,业务模式正从“高客单、低频次”转向“普惠化、规模化”。
中泰证券在年报点评中指出,通策医疗在“患者消费意愿下降及种植、正畸产品集采的压力测试期内,顺应消费趋势,战略下沉扩大客户基数”,以价换量策略在低端市场的业绩增量“有望在2026年得到完整体现”。华创证券分析师亦认为,集采后中低端市场成为必争之地,通策医疗以价格普惠换取更大客群,单价锚点整体下移的同时,需求基数在扩大。
转型成效已在最新数据中显现。2026年半年报显示,通策医疗上半年种植业务收入同比增长4.16%,由负转正。公司称,集采以价换量效应显著,刚性需求持续释放,临床用量稳步攀升。
应对集采的另一个抓手在供应链端。通策医疗在年报中披露,2025年公司“升级采购模式,由原依托供应商网络转为自营模式,直接从厂家采购种植体等核心耗材”,显著降低采购成本。下游服务龙头向上游延伸采购,既是降本增效之举,也推动整个供应链向更扁平高效的方向演进。
首轮协议期满之际,接续采购在总结三年经验的基础上优化规则,推动集采从“价格治理”走向“制度升级”。
四川省医保局党组书记、局长李德伟在发布会上表示,接续采购将重点做好“四个优化”:优化集采品种,将有共识的新型材质种植体纳入采购范围;优化竞价策略,将原竞价模式改为公开询价模式,“通过多维比价,引导企业合理报价”;优化分量规则,坚持“梯度分量、以量换价”,让质优价宜的产品获得更多约定采购量;优化配套服务,由四川招采平台统一提供两类耗材的网上报量、分量服务。本轮接续采购由国家医保局指导、四川和陕西牵头,延续“稳临床、保质量、反内卷、防围标”的原则。
 图片来源:每经媒资库
从“竞价”到“询价”的转变值得关注。首轮集采中,企业以价格为核心竞争维度,价格水分被充分挤出;而在询价模式下,质量、供应稳定性、临床认可度等因素的权重上升,企业报价将更加理性,行业竞争从“拼价格”转向“拼综合实力”。
国家医保局医药价格和招标采购司司长王小宁在发布会上强调,希望企业“杜绝恶意低价、围标串标等行为”,并指出集采正走向“规范化、制度化、常态化的机制性安排”——稳定可预期的规则,为产业高质量发展提供了制度保障。
市场对规则升级给出了积极回应:参与接续采购的申报企业从53家增至101家,增长91%;医疗器械注册人从59个增至111个,增长88%;医疗器械注册证从269个增至660个,增长145%;产品部件从391个增至1008个,增长158%,市场主体参与度显著提升。
规则的另一处创新在治理结构。接续采购将增补诊疗量大、覆盖区域广的口腔专科机构作为联采办成员单位,参与采购规则研究制定、落地效果监测评估——临床端直接参与规则设计,让集采更贴近诊疗实际。李德伟表示,会后将组织所有开展口腔种植服务的医疗机构填报采购量,本轮接续采购预计年底前完成。
三年前,口腔耗材集采以“史上最难”的姿态破冰,用市场化规则重塑了一个民营机构占主导的消费医疗领域的价格体系。
三年后,347万套种植体的落地、89.2万例手术的完成,以及产业链各环节的主动求变共同证明:降价不是终点,激活需求、倒逼升级才是集采更深层的意义。

1本文为《每日经济新闻》原创作品。
2 未经《每日经济新闻》授权,不得以任何方式加以使用,包括但不限于转载、摘编、复制或建立镜像等,违者必究。





 每日经济新闻客户端