

每经记者|金喆 每经编辑|魏官红
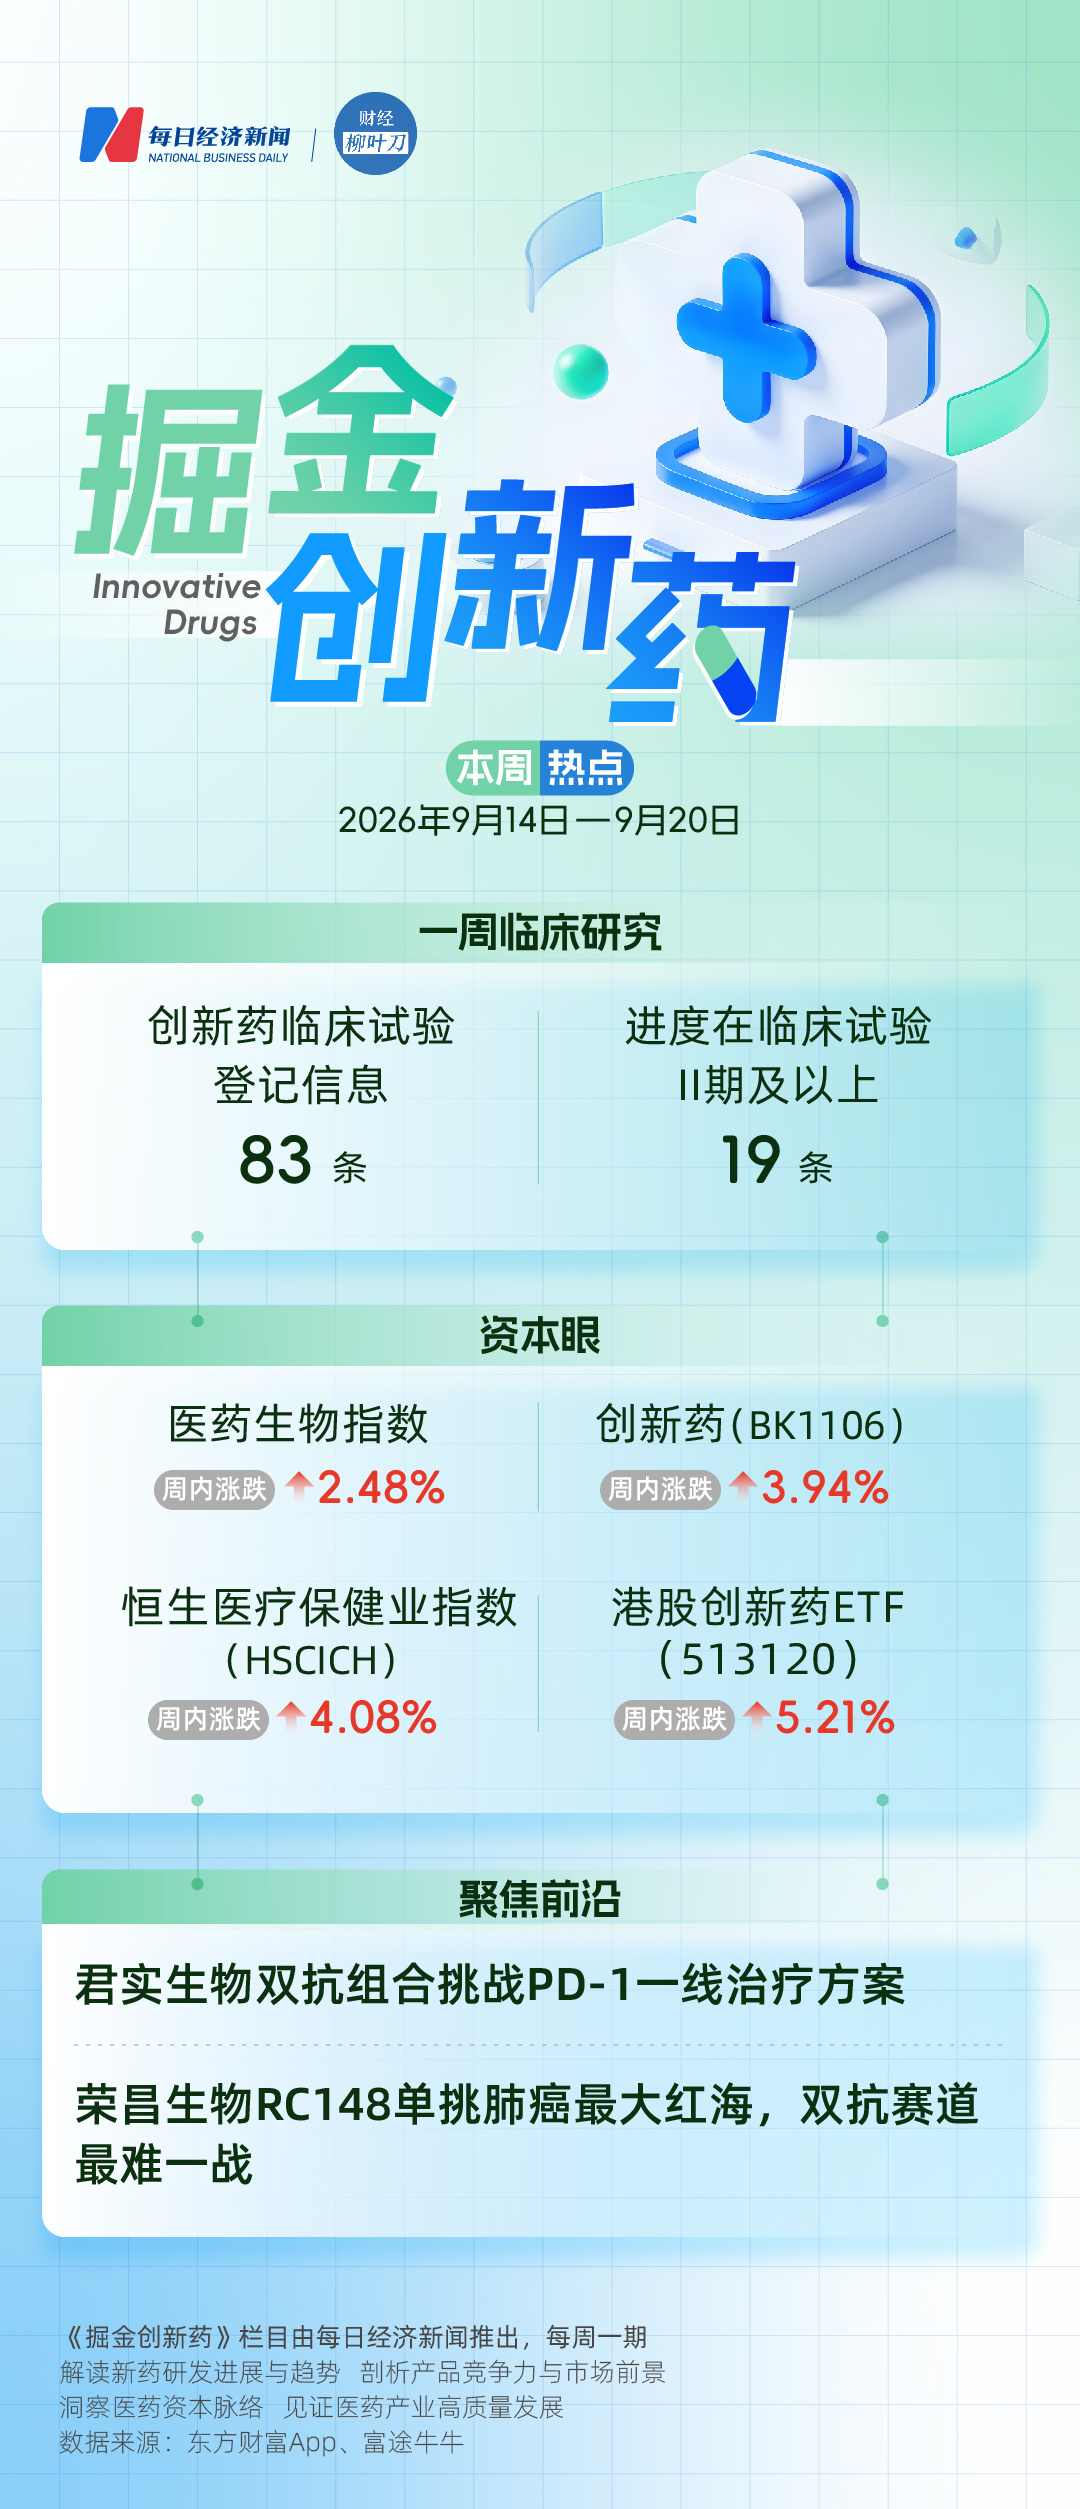
上周(9月14日至9月18日),医药生物指数上涨2.48%,跑赢上证指数(周内上涨0.61%)1.87个百分点。创新药(BK1106)周内上涨3.94%;恒生医疗保健业指数(HSCICH)周内上涨4.08%;港股创新药ETF广发(513120)周内上涨5.21%。
根据医药魔方提供的数据,9月14日至9月20日,国家药品监督管理局药品审评中心(CDE)共披露83条创新药临床试验登记信息,其中19条为Ⅱ期及以上的关键临床试验。
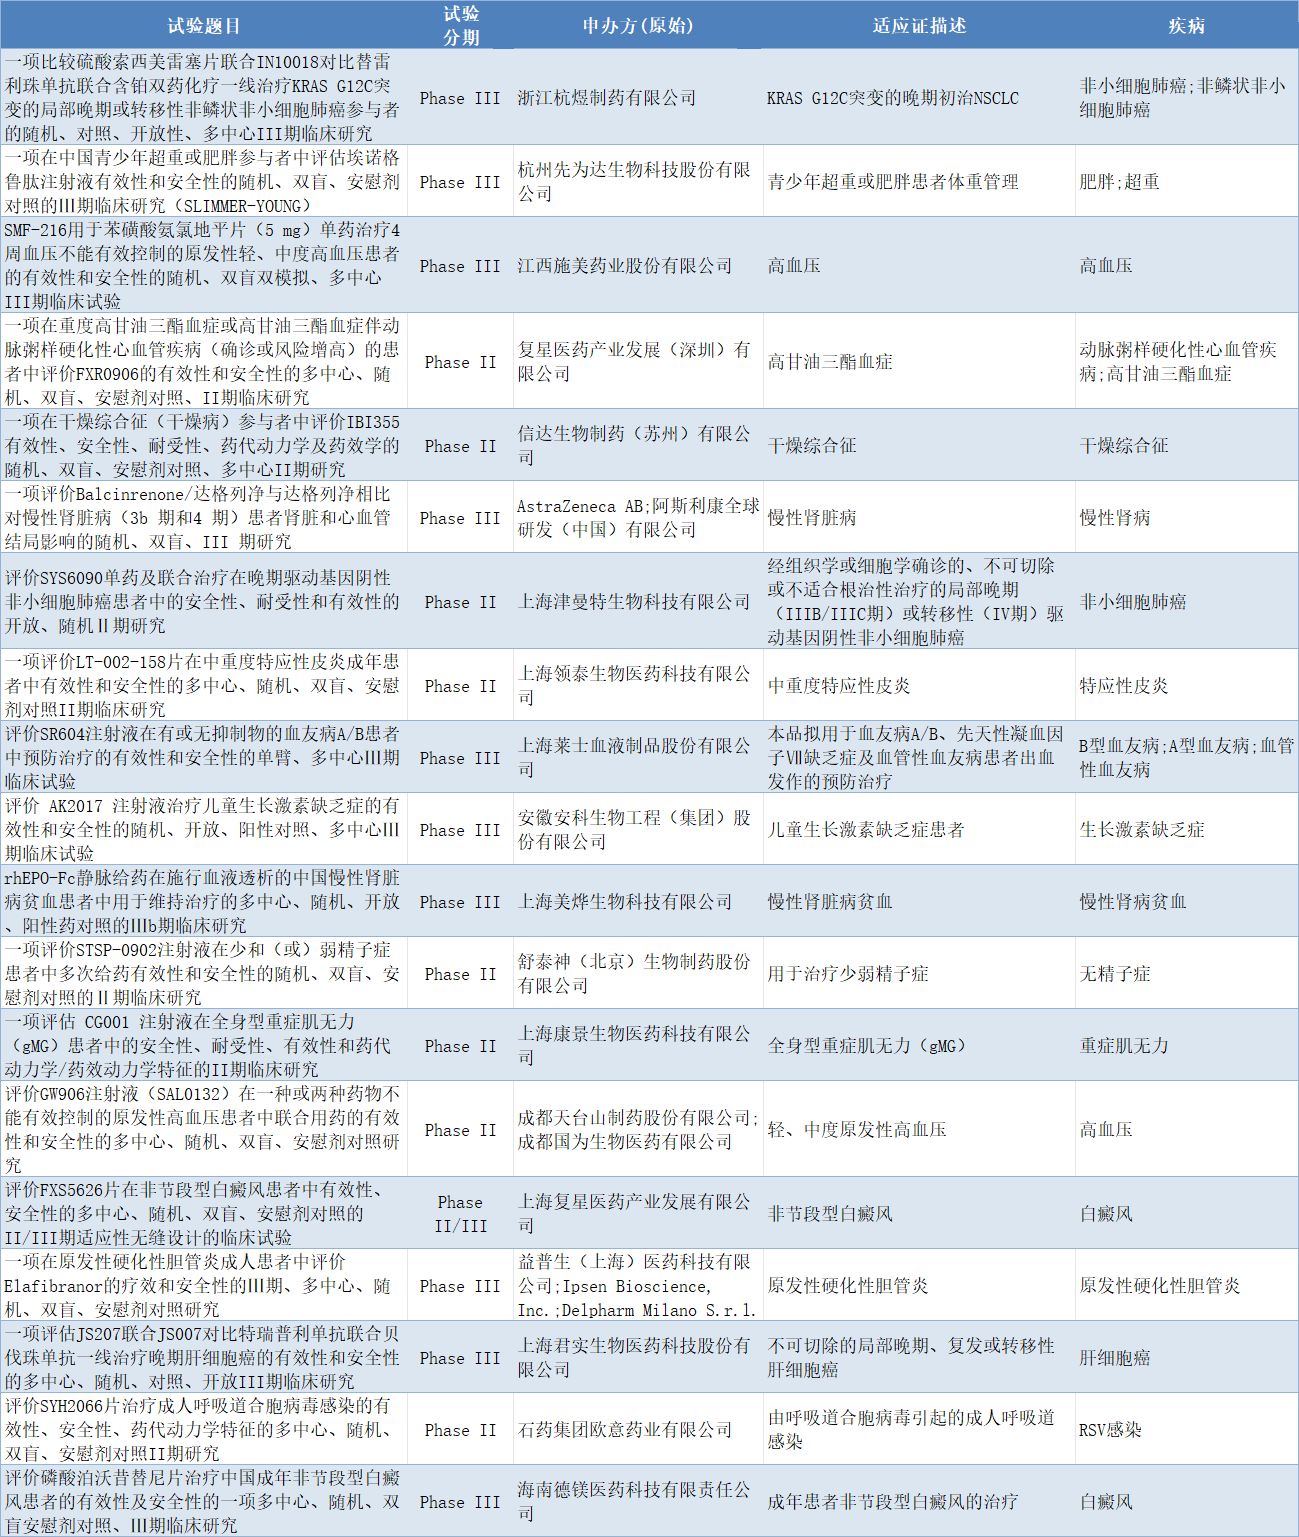
数据来源:医药魔方提供
上周,国家药监局批准1款创新药上市。
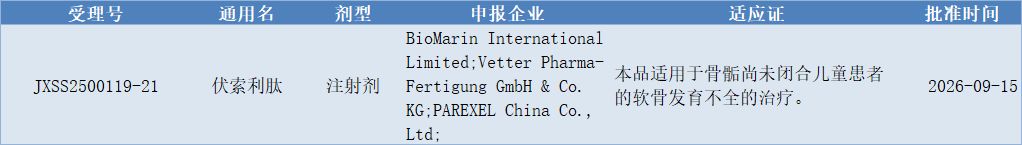
数据来源:医药魔方提供
今年的世界肺癌大会上,国产创新药迎来历史性一刻——康方生物PD-1/VEGF双抗依沃西单抗成为全球首个单药头对头击败帕博利珠单抗(K药)的药物。
过去市场上一直有个刻板印象,双抗只是“两个单抗简单拼接到一起”,属于换汤不换药的剂型改良,不是真正的临床价值革新。但依沃西的硬核数据,彻底推翻了这套固有逻辑,实打实证明:优质双抗是机制级、疗效级的代际升级,绝非简单叠加。
这场里程碑式的胜利,不仅为国产双抗正名,更是彻底引爆了整条赛道。最近,每经记者注意到,荣昌生物、君实生物火速加码核心适应证,密集推进关键Ⅲ期临床。
君实生物双抗组合挑战PD-1一线治疗方案
医药魔方数据显示,9月14日,君实生物在CDE公示了一项Ⅲ期临床试验:评估JS207联合JS007对比特瑞普利单抗联合贝伐珠单抗一线治疗不可切除的局部晚期、复发或转移性肝细胞癌的有效性和安全性。
本次试验规格拉满,计划入组560例患者,主要终点为盲态独立中心阅片(BICR)评估的无进展生存期(PFS)和总生存期(OS),最长治疗期2年。
对于不可切除或转移性肝癌,以免疫治疗为基础的联合治疗是首选治疗方案之一。君实生物本次临床试验的对照组,就是PD-1和贝伐珠单抗联用,试验组则是君实生物自研的两款药,PD-1/VEGF双抗和CTLA-4单抗。
从机制和早期数据看,这套组合有差异化潜力,是全球首个进入肝细胞癌Ⅲ期临床的PD-(L)1/VEGF双抗疗法,Ⅱ期临床也展现出不错的肿瘤缓解率。但市场必须正视风险:肝癌高度异质、预后复杂,是出了名的“临床翻车高发癌种”。
同时,本次试验采用BICR评估的PFS、OS双共同主要终点设计,也是整个肝癌Ⅲ期项目最大的隐形风险。
特瑞普利单抗+贝伐珠单抗方案,是目前国内临床久经验证、疗效稳定、安全性成熟的一线主流方案,循证数据扎实、患者获益明确。因此,JS207组合必须同时拿下PFS优效、OS优效的双重阳性结果,试验才算整体成功,这远比单一终点试验严苛,行业容错率极低。
荣昌生物RC148单挑肺癌最大红海,双抗赛道“最难一战”
9月21日,Clinicaltrial网站显示,荣昌生物登记了一项RC148注射液一线治疗无可靶向基因组改变的晚期非鳞状非小细胞肺癌的Ⅲ期临床,直接头对头对比国内主流一线方案:替雷利珠单抗联合化疗,以BICR评估的PFS作为主要终点,正面冲刺优效结果。
非鳞状非小细胞肺癌(以腺癌为主)是国内肺癌占比最高的亚型,患者基数最大、商业化空间最大。本次试验严格限定无可靶向基因组改变,也就是彻底剔除EGFR、ALK、ROS1等有特效药的驱动基因突变人群。这类患者没有靶向药可用,一线治疗已经高度成熟,主流PD-1联合化疗已经形成稳固的临床基本盘。
RC148是荣昌生物研发的一种靶向PD-1和VEGF的双特异性抗体。从早期临床数据来看,RC148具备不错的潜力。今年年初,荣昌生物将RC148海外权益授权给艾伯维,总交易金额最高达56亿美元。在国产创新药出海降温的当下,这个订单含金量拉满。
但资本市场的认可,不能等同于临床结果的确定性。正因如此,本次试验是RC148的一场硬仗,想要在成熟方案的基础上再做出统计学优效,难度远高于罕见癌种、二线后线补救治疗或非劣效试验。
值得一提的是,在今年6月的ASCO(美国临床肿瘤学会)上,康方生物的HARMONi-6研究显示,依沃西单抗在肺鳞癌适应证上联合化疗头对头直接击败国内肺癌一线金标准,对照组就是替雷利珠单抗联合化疗。
康方生物拉高了行业评判标准,RC148不仅要战胜现有标准疗法,还要对标头部双抗的疗效上限。
作为国内头部传统药企,近年来,先声药业(HK02096)的创新转型步伐明显加快。2026年上半年,公司的创新药收入为38.9亿元,同比增长34.1%,在集团收入中占比84.9%,较2020年全年的45.1%提升显著。
《每日经济新闻》记者注意到,在9月19日的媒体座谈中,医药行业资深管理者、先声药业总裁周云曙主动提及公司的转型“教训”,足足提了6遍。他表示,公司转型的最大问题是行动还不够快、不够坚决,在既有业务开展比较顺利的时候,仍有仿制药和创新药并举的心态,没有彻底切断对传统发展路径的依赖,错失了一些发展机会。
因此,公司的商务拓展(BD)被周云曙放在“第二增长曲线”的重要位置,“我们必须引进一些产品,填补商业化管线中的空白”。
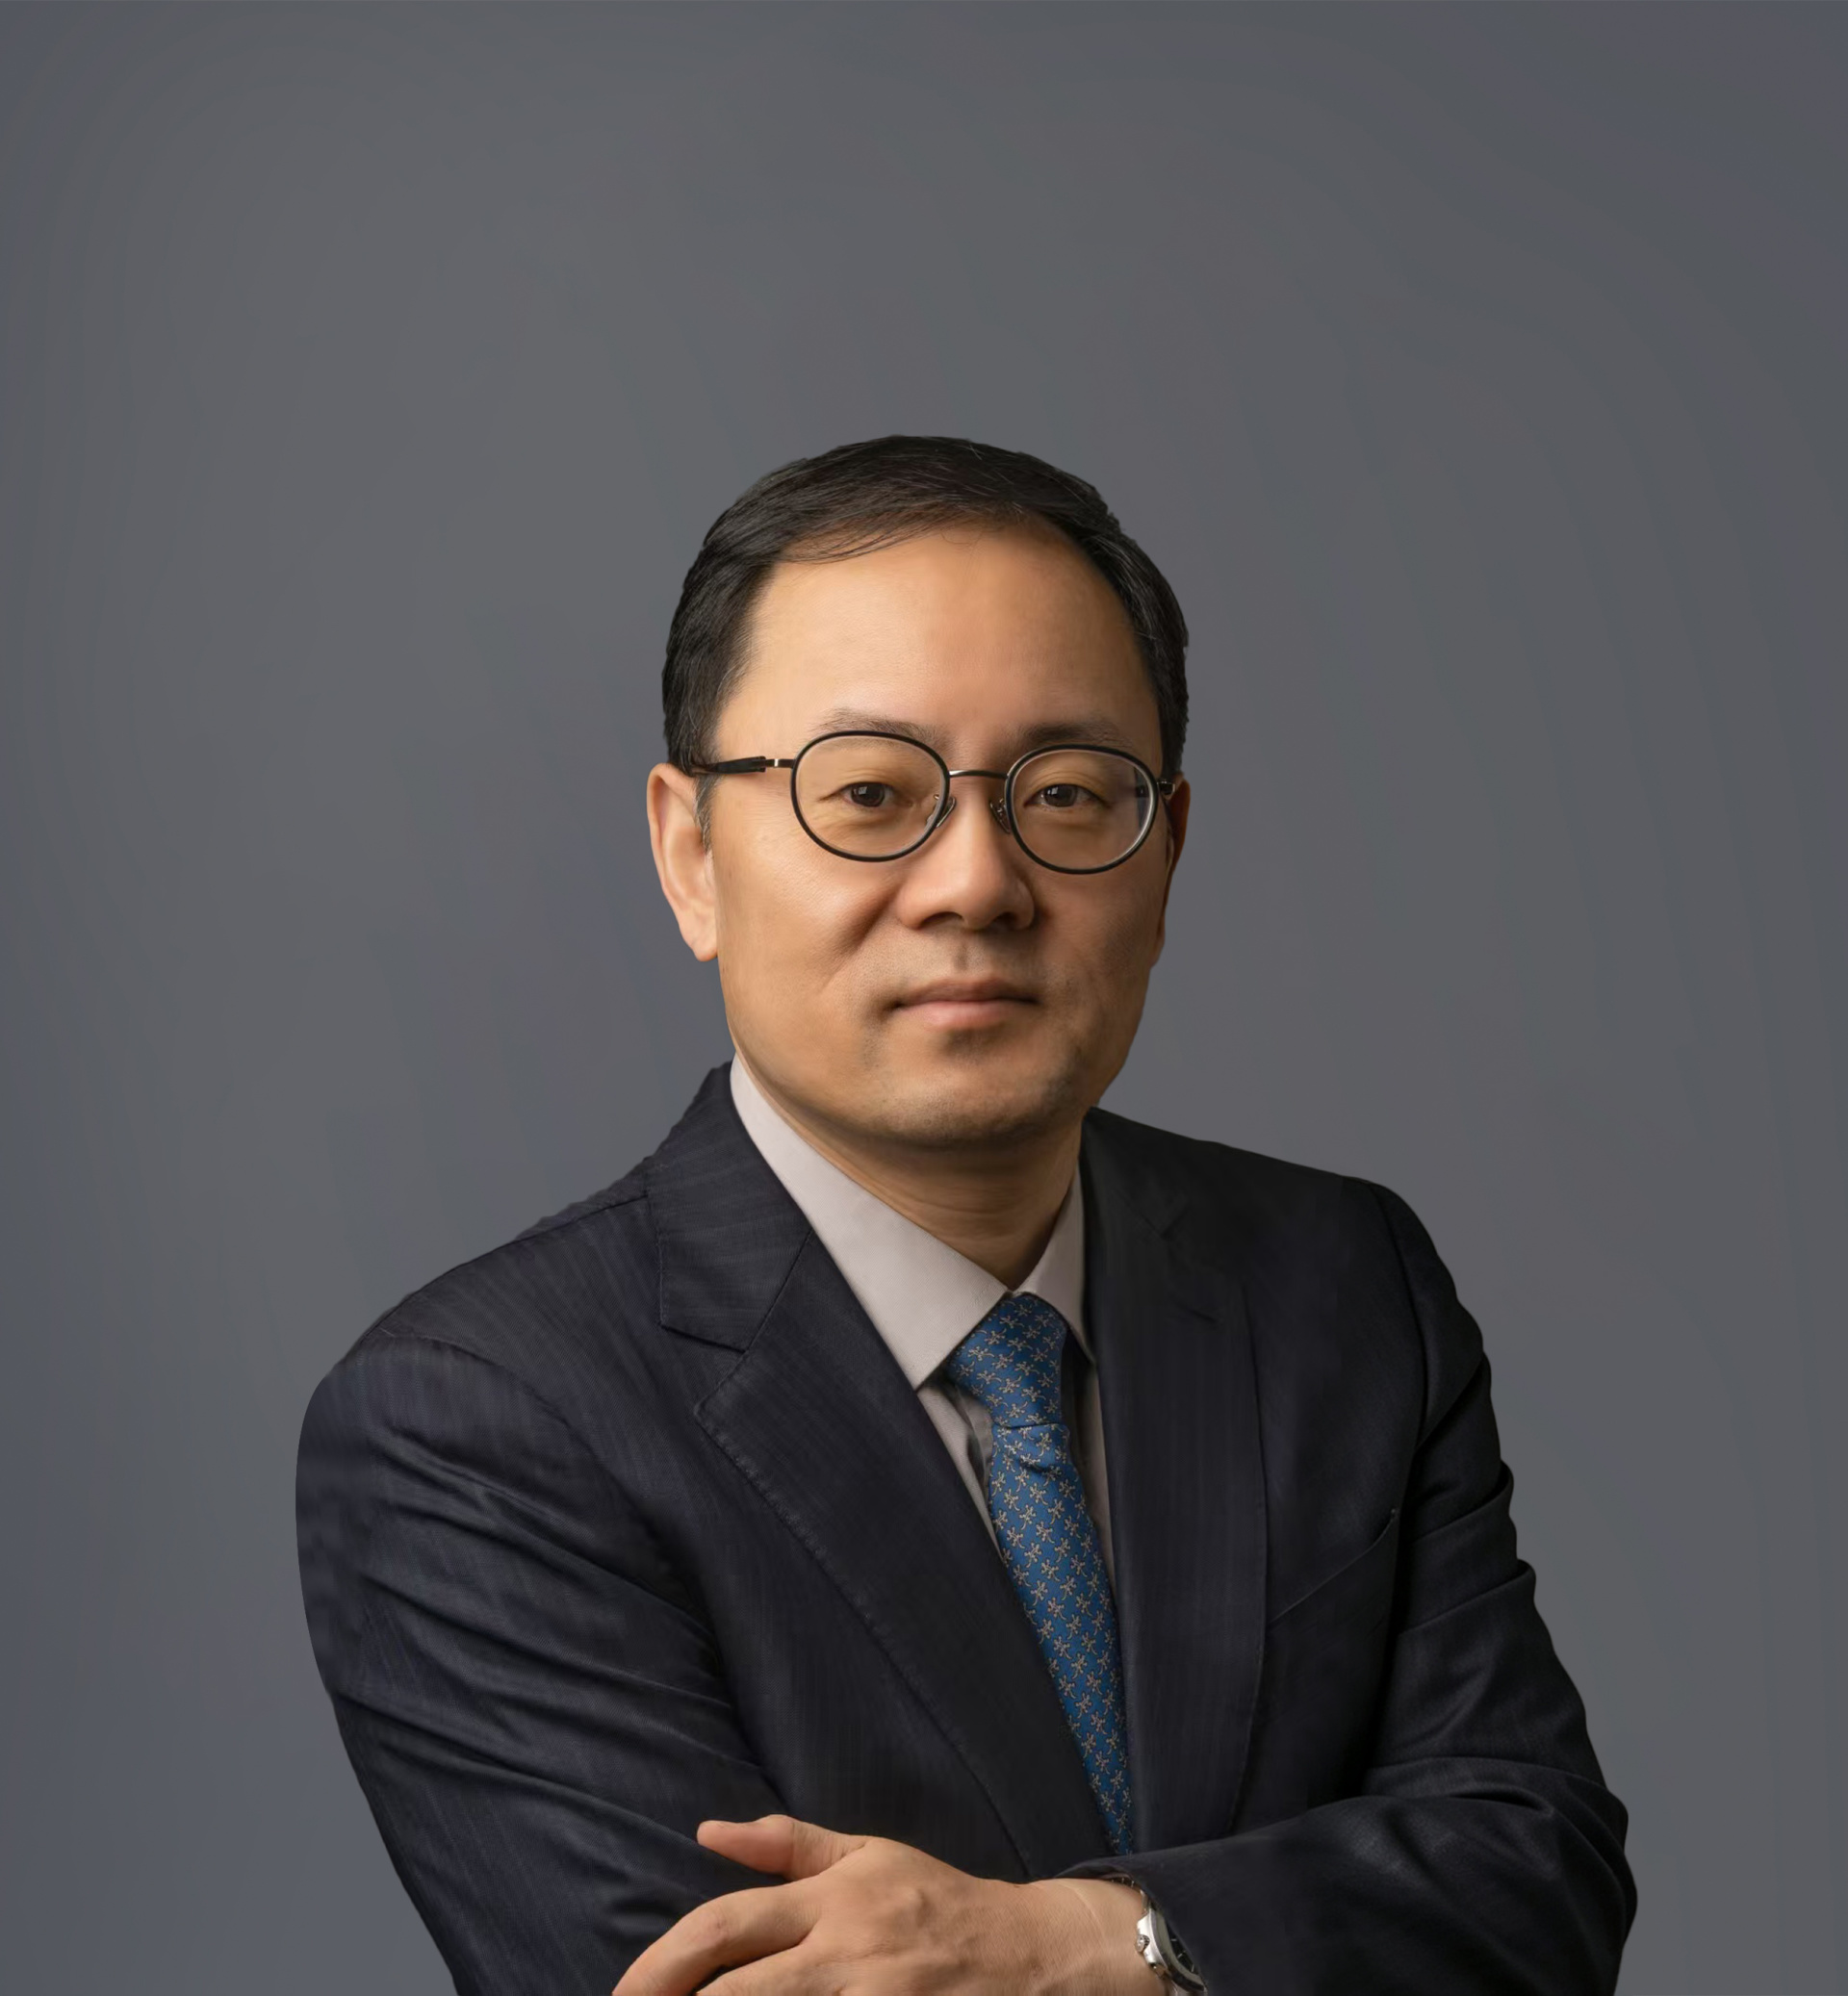
先声药业总裁周云曙 受访者供图
拓展阅读:“最大教训是创新转型不够快” 先声药业总裁周云曙:希望BD成为公司第二增长曲线

1本文为《每日经济新闻》原创作品。
2 未经《每日经济新闻》授权,不得以任何方式加以使用,包括但不限于转载、摘编、复制或建立镜像等,违者必究。








 每日经济新闻客户端