

每经记者|文多 每经编辑|黄博文
甘肃能化(SZ000552,股价2.31元,市值123.63亿元)11月16日盘后披露,基于对深圳证券交易所审核问询函的回复,公司对今年9月29日披露的草案(申报稿)及摘要进行了修订、补充与完善。修订稿在重大事项提示中补充了本次交易的减值补偿安排,并更新了子公司刘化化工二期工程进展、标的公司资产权利限制情况进展。
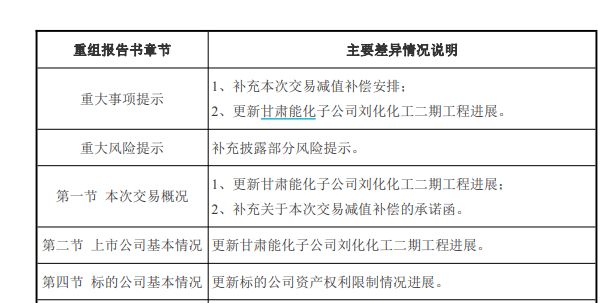 图片来源:公告截图
根据2026年半年报,甘肃能化已形成以煤炭为核心、煤电与煤化工协同发展的产业格局,下辖靖煤、窑煤两大矿区,化工业务由全资子公司刘化化工负责建设并运营。
本次交易中,公司拟以发行股份方式,向控股股东甘肃能源化工投资集团有限公司(以下简称能化集团)购买其持有的甘肃能化金昌能源化工开发有限公司(以下简称金昌化工)100%股权,交易价格为8.65亿元。该交易构成关联交易,但不构成重大资产重组及重组上市。
针对深交所2026年10月19日出具的审核问询函,公告围绕六个问题给出了最终答复。
关于本次方案及交易必要性。公告答复称,交易对方能化集团已就业绩补偿、减值补偿、过渡期损益等事项作出明确安排。公司表示,本次交易基于煤电化一体化战略,不属于传统行业通过并购重组转型升级,具备商业实质;上市公司与金昌化工在煤化工产业链上属于同行业及上下游关系,协同性充分。
关于标的资产历史沿革与上市公司规范运作。公告说明,金昌化工2024年8月的减资,是因为原少数股东未完全实缴出资,为保证项目建设推进而进行;2024年10月的增资,是因为需满足不低于25%的资本金比例要求,并保障项目贷款同比例放款。上述作价依据合理,资金已合法合规支付到位。
关于财务状况。公司披露,报告期(2024年度、2025年度、2026年一季度)内金昌化工分别实现营业收入5.16万元、39556.93万元和25220.81万元,同期净利润分别为178.31万元、2317.27万元和3218.33万元。公告称,试生产开始后,收入与盈利呈增长趋势。
关于关联交易。公司说明,金昌化工向关联方采购EPC工程及煤炭,均通过公开招标、平台竞价确定价格,同类交易价格与非关联供应商不存在显著差异;2026年2月向控股股东拆出的1亿元临时性借款已于同年4月全额归还。
关于评估作价。公司披露,以2026年3月31日为评估基准日,资产基础法下金昌化工100%股权评估值为86512.26万元,增值率7.48%;市场法评估值为87020.98万元,增值率8.11%。由于金昌化工2025年5月才进入试生产、尚未完成完整会计年度经营,且尿素、合成氨价格波动较大,不满足收益法应用前提,未采用收益法符合评估准则和行业惯例。
对照两份公告可以发现,修订稿的改动与问询函回复高度对应,其中最集中的一处正是回复中问题一涉及的减值补偿安排。
回复文件显示,金昌化工在资产基础法评估过程中,对原材料、库存商品、土地使用权、软件四类资产采用了市场法评估。四项合计账面价值5911.44万元,评估值8868.44万元,评估增值2957.00万元,增值率50.02%。为保护上市公司及中小投资者权益,能化集团出具《关于本次交易减值补偿的承诺函》,约定如下内容:以本次交易实施完毕当年及其后两个会计年度为减值补偿期间;每年末由上市公司聘请符合《证券法》规定的会计师事务所,对上述市场法评估资产进行减值测试并出具专项核查报告;期末减值额等于相关资产在本次交易中的交易对价减去减值补偿期间的评估值,扣除增资、减资、接受赠与、利润分配及使用年限自然减少的影响;出现减值时,能化集团按“当期期末减值额减去已补偿金额”逐年补偿,累计补偿金额不超过其在本次交易中转让该类资产对应的交易对价。
修订说明公告显示,这一承诺已同步写入修订稿:重大事项提示补充了“本次交易减值补偿安排”,第一节“本次交易概况”中,也补充了关于本次交易减值补偿的承诺函。
另一处与回复相关的改动是刘化化工二期工程进展。修订稿披露,刘化化工的靖远煤电清洁高效气化气综合利用(搬迁改造)项目一期已产出合格产品,二期工程建设完成并进入试生产阶段。一期装置规模为合成氨40万吨/年、尿素35万吨/年、甲醇10万吨/年、三聚氰胺6万吨/年等;二期装置规模为合成氨40万吨/年、尿素35万吨/年。
此外,重大风险提示方面增加“收购整合的风险”提示。
公司同时提示,本次交易尚需深交所审核通过、中国证监会同意注册等多项审批程序;能否取得相关批准、审核并注册以及最终取得的时间均存在不确定性。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
封面图片来源:每经媒资库

1本文为《每日经济新闻》原创作品。
2 未经《每日经济新闻》授权,不得以任何方式加以使用,包括但不限于转载、摘编、复制或建立镜像等,违者必究。





 每日经济新闻客户端