
11月6日,唐山工业控股集团有限公司(以下简称“唐山工控集团”)举办投资者路演活动,集团管理层及旗下康达新材、风范股份、共进股份三家主板上市公司核心负责人集体亮相,围绕集团产业布局、上市公司转型升级、资本赋能、全球化布局以及第二、第三曲线业务开拓等话题展开分享,并与机构、媒体开展问答交流。
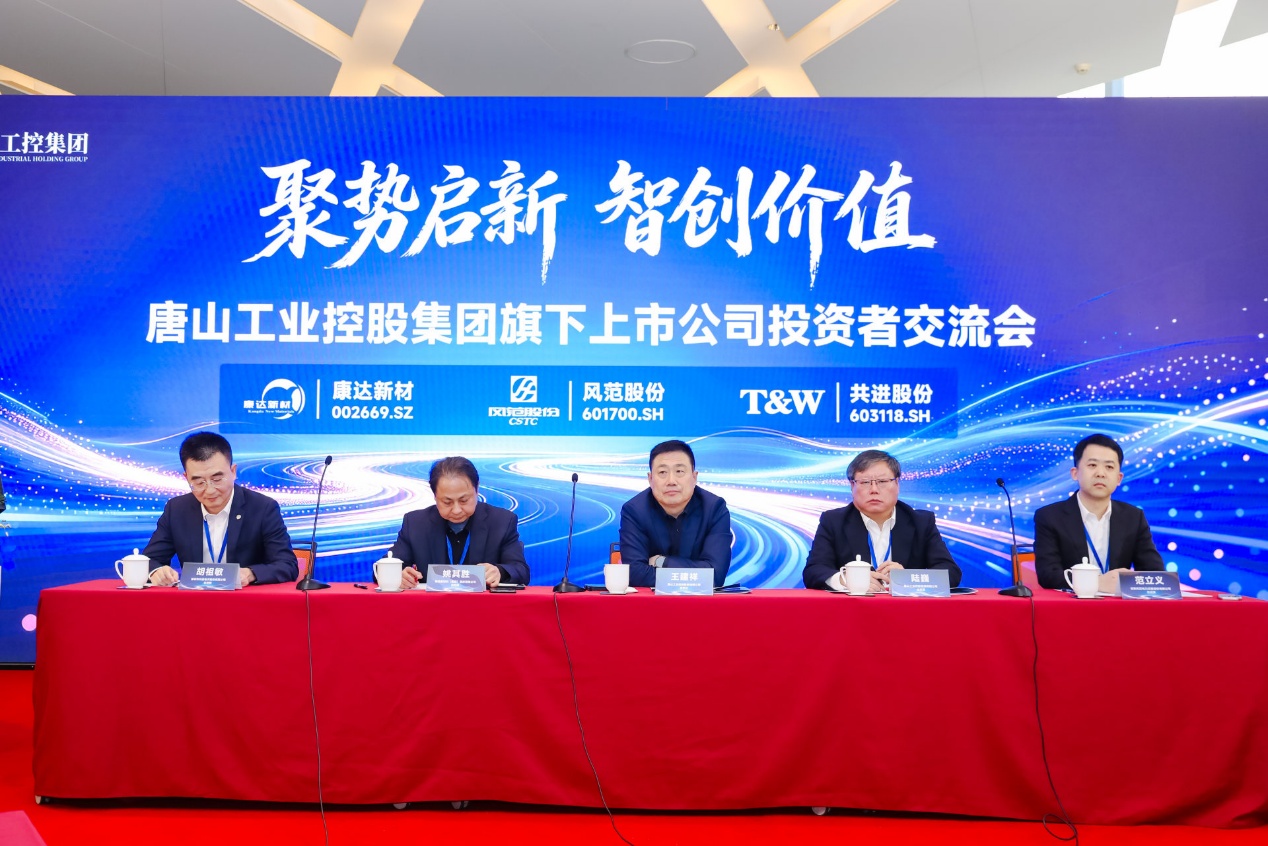
作为唐山市属重点国企唐山控股发展集团股份有限公司旗下的实体资产运营平台,唐山工控集团以“产业研究、产业投资、产业运营”三位一体模式,依托三家上市主体,向新材料、半导体集成电路、生物医药赛道持续发力,借助国资资源赋能上市公司,推动制造企业向高端硬科技方向转型,寻求产业价值与资本市场价值双向提升。
国资平台锚定三大赛道 “上市平台+产业基地”双轨协同发展
唐山工控集团党委委员、总经理陆巍在开场致辞中系统介绍集团整体情况。资料显示,唐山工控集团成立于2014年6月,注册资本100亿元,资产规模超400亿元,员工14000余人,年产值突破200亿元,定位为先进制造业投资运营平台、战略性新兴产业集群培育主平台、高端装备与新材料产业链主企业,旗下手握康达新材、风范股份、共进股份三家主板上市公司。集团强调,三家上市公司均保持独立运营、独立核算,国资股东主要输出长期资本、信用背书与产业资源协同,不干预企业日常经营决策,保障市场化经营活力。
集团产业布局聚焦新材料(含新能源)、半导体与集成电路(含智能装备)、生物医药三大核心赛道,推行“上市平台引领+产业基地赋能”双轨协同模式。三家上市公司各有产业担当:康达新材作为新材料板块基本盘,以胶粘剂、特种树脂为根基,向半导体材料、高端功率器件、高性能复合材料等高附加值领域拓展;风范股份为国内电力铁塔首批上市企业,兼顾电力设备制造与电站运营,布局智能制造;共进股份承担集团半导体硬科技产业平台职能,构建网络通信为基本盘、移动通信与汽车电子为增量、AI智能为前瞻突破的产业体系。
实体产业端,集团重点推进唐山曹妃甸氟氯硅特种材料科创基地、赤峰生态矿电资源协同示范基地两大项目。两大基地分工明确、联动互补,赤峰基地发挥矿产与绿电资源优势,筑牢上游原料保障;唐山曹妃甸基地依托临港区位与化工基础,主攻中下游材料制造、技术孵化,通过原料互供、产能协同、研发共享打通全产业链,强化供应链韧性。
技术层面,集团已经培育16家专精特新企业,其中国家级9家,拥有专利及专有技术等自主知识产权1200余项,攻克光刻胶用PAG材料、大尺寸ITO靶材两项“卡脖子”技术,实现多项关键材料国产替代。同时搭建起覆盖国内多省市以及东南亚、俄日等海外支点的产业网络,依托国资资本实力,具备开展长周期产业投入的能力。
在对上市公司的赋能模式上,唐山工控集团明确“引领、赋能、合规保障”三大路径。资本层面,通过集采平台给予资金支持,助力上市公司产能释放;战略层面推行倍增计划,同时大力推动企业集体出海;合规层面,在不干涉市场化运营前提下,依托国资治理体系降低投资经营风险。产业资源上,集团自建大型产业园区,重大产业项目由集团先行投入,待成熟后通过定增等资本手段注入上市公司,解决上市公司大额项目投资能力受限的痛点。
共进股份直面盈利痛点 多业务曲线破解代工困局
作为集团半导体硬科技重要载体,2025年正式纳入唐山工控集团体系的共进股份成为本次路演焦点。共进股份总经理胡祖敏复盘企业三十余年发展历程,公司前身创立于1991年,2015年登陆上交所主板,当前净资产约50亿元,年销售额接近百亿元,在国内深圳、太仓、海宁以及越南海防设立四大生产基地。
回顾上市以来经营数据,公司营收整体保持韧性,但盈利压力长期存在。2015‑2025年营收复合增速3.5%,2021‑2022年营收站上百亿高点后回落,2025年回升至92亿元,2026年前三季度营收80.4亿元。利润端表现则更为承压,归母净利润自2021年3.96亿元峰值回落至2025年0.78亿元。
胡祖敏坦诚剖析利润波动根源:行业竞争挤压毛利率、上游芯片原材料涨价、下游客户去库存叠加资产减值三轮冲击背后,核心是代工模式下的上下游议价能力偏弱。不过经营拐点已经显现,2026年公司盈利质量明显改善,上半年营收48.21亿元同比增长16.09%,归母净利润同比增长26.33%,二季度净利润环比接近翻倍,前三季度扣非净利润同比大增67.39%,上半年境内业务毛利率提升3.92个百分点。
业务结构上,网通业务仍是共进基本盘,贡献约69%收入,数通业务占比约19%,汽车电子、清洁家居机器人等智能硬件制造合计占比7%。虽然家庭网络终端设备行业技术迭代边际放缓,但产品单机价值持续抬升。公司一方面深耕WiFi8、5G FWA等新一代网通产品;另一方面大力拓展第二、第三增长曲线:数通方向组建400G/800G高速交换机研发团队,布局服务器、光模块;汽车电子聚焦感知类雷达、车载音响等产品PCBA代工制造;清洁家居机器人的EMS代工制造业务快速起量,2026年上半年收入规模超1.3亿元。光通信成为AI时代重点突破口,公司通过投资硅光芯片企业、收购光模块企业,打通光芯片‑光模块‑高速交换机产业链。
公司依托二十余年研发积淀、800余人研发团队、全球化制造基地,复用SMT制造及供应链能力,实现网通、数通、汽车电子、机器人多赛道复用核心能力。发展路径上,公司沿着价值链向上突破,从单纯代工,逐步走向深度ODM/JDM设计,再推进垂直产业链整合,同时紧抓AI浪潮,持续推进全球化产能布局,应对海外各地政策新规。
直面资本市场关切 布局二三曲线谋求估值重塑
路演问答环节,机构与媒体围绕出海地缘风险、市值管理、回购进展、光通信业务、集团第二第三曲线规划等热点展开提问,管理层一一回应。
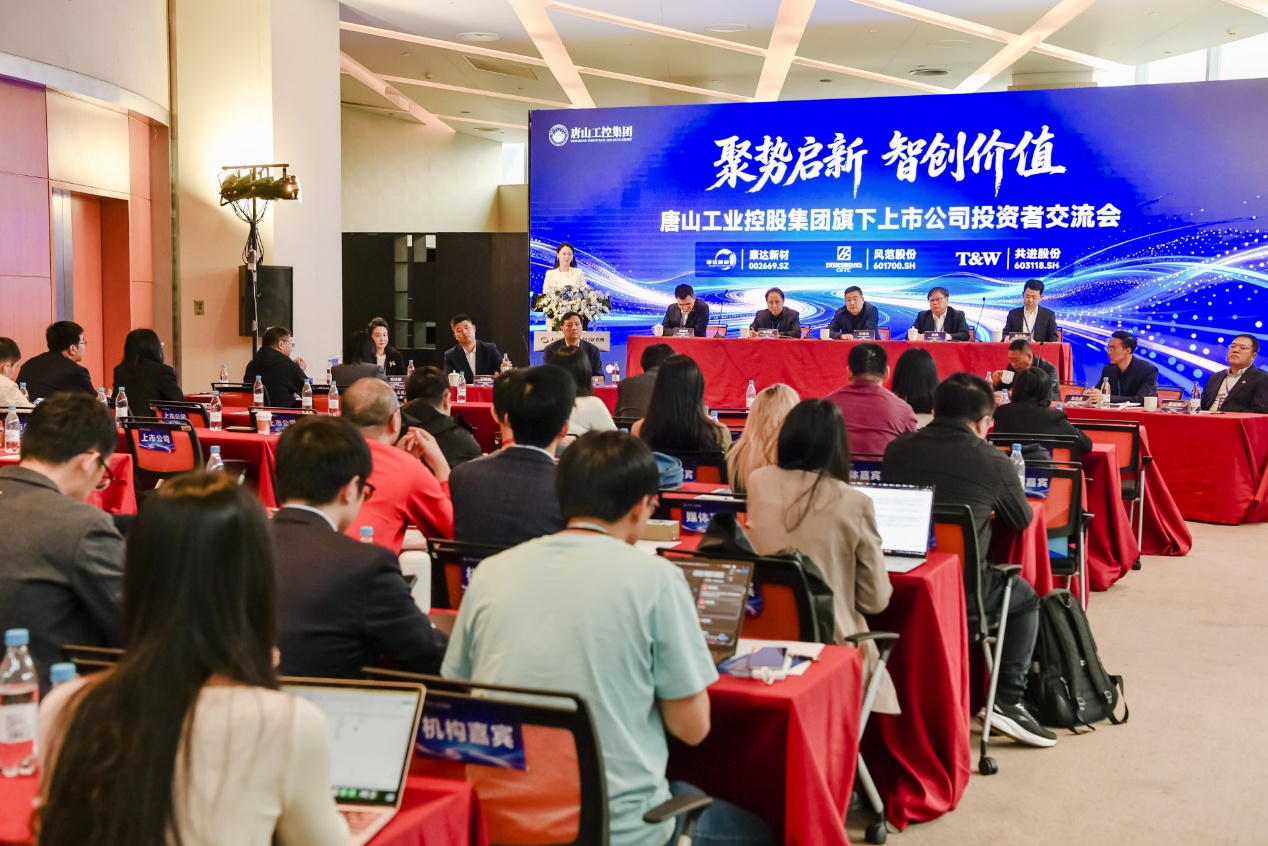
针对海外经营的地缘政治风险,唐山工控集团表示,三家上市公司将采取差异化出海策略,推进“肉身出海”,亚洲、欧洲、美洲多点布局。共进股份以越南基地为基础,持续探索北美等海外产能,应对美国FCC新规;风范股份深耕亚非拉电力市场,产品已出口至澳洲、美洲、欧洲、非洲、亚洲以及“一带一路”共建国家;康达新材布局泰国,选择性收购海外专精小企业获取技术和市场。共进股份管理层补充,公司以ODM代工、非自有品牌模式出海,一定程度上对冲海外法案冲击,同时积极开拓日本、东南亚新兴市场;国资入主后,国内市场并不以运营商业务为主要目标,重点发力算力、金融等企业级市场。
市值管理方面,共进股份董秘贺依朦坦言,当前公司近百亿营收规模,但利润率偏低、ROE水平有待提升,营收体量与市场估值存在分歧。公司市值管理分为价值创造与价值传播两大板块,中长期将通过产品结构向高附加值数通算力业务倾斜、生产智能化改造、产业并购三大手段改善盈利质量,同时强化与资本市场沟通。回购、分红、员工激励等资本工具,会结合现金流、资本开支综合推进。唐控发展集团、唐山工控集团党委书记、董事长王建祥补充,国资将坚定推动现有回购计划落地,但改变估值逻辑的根本在于硬科技业务突破,公司要摆脱低毛利老业务束缚,积极布局前沿科技。
王建祥在总结发言系统阐述集团“存量基本盘筑基,并购第二曲线破局,未来产业第三曲线引领”总体路径逻辑。第一曲线做大做强新材料、电力装备、通信AI硬件主业;第二曲线导入战略性新兴产业,重点做透芯片、特种电子树脂、光通信三大方向,集团引入丹纳赫精益管理模式,由集团承担费用,先在共进股份落地,后续复制到另外两家上市公司,强化并购后的投后管理;第三曲线布局具有技术引领性和产业革新性的硬科技方向,储备长期发展动能。
产业链协同层面,推动康达新材电子树脂向下游CCL延伸、共进股份向上游延伸,上下游交叉协同,构建产业生态。在股东赋能上,集团通过资金支持助力上市公司产能释放,坚持尊重上市公司独立性,严守合规底线,完善投资者回报机制,推动国有资本从控股平台向控技术、搭生态转型,实现上市公司成长、股东价值提升双向共赢。
(本文不构成任何投资建议,投资者据此操作,风险自担。)








 每日经济新闻客户端