


每经记者|吴泽鹏 每经编辑|杜宇
“5元/斤成本目标已验证,接下来就是复制推广”“周期终将会过去,能力才是永恒”⋯⋯11月2日,广东云浮新兴,温氏股份上市周年投资者交流会在此举行,《每日经济新闻》记者(以下简称每经记者)与媒体、机构投资者共同走进这家A股养殖龙头总部。交流会上,温氏股份管理层作出上述表态,言语间的笃定,与当下行业的凛冽处境形成鲜明对照。
把视线拉远,10月下旬以来,A股猪企密集披露三季报,一幅大面积亏损图景随之呈现。今年前三季度,牧原股份归母净利润亏损93.19亿元,温氏股份亏损49.61亿元,新希望亏损25.68亿元,三家合计亏损接近170亿元。若将天邦食品、正邦科技、新五丰等多家A股上市猪企纳入统计,16家样本企业前三季度归母净利润合计亏损超过280亿元。
数字背后,行业已经历长时间煎熬。自繁自养模式下头均亏损约359元,行业连续37周处于亏损状态,磨底时长刷新历史纪录。截至三季度末,全国能繁母猪存栏量降至3602万头,同比下滑10.7%,首次低于3750万头的正常保有量调控目标。
行业寒冬之下,各大养殖企业一边在养殖成本等硬指标上寻求突破,一边也在传统养殖主业之外,积极开辟新的发展路径。
 图片来源:每经媒资库
根据财报,温氏股份前三季度实现营业收入721.97亿元,同比下降4.74%;归母净利润亏损49.61亿元,上年同期盈利52.56亿元。
拉长周期来看,公司亏损明显收窄。今年前三个季度,公司分别亏损10.70亿元、32.96亿元、5.96亿元;三季度单季环比减亏约27亿元,毛利率也转正至约2.36%。
每经记者注意到,这一改善并非来自猪价大幅回升。销售简报显示,温氏股份三季度毛猪销售均价在10.8元/公斤附近,虽较二季度有所提升,但仍低于一季度水平。但肉鸡业务回暖则十分明显,前三季度公司肉鸡销量9.96亿只,同比增长约5%;毛鸡销售均价从7月的11.49元/公斤升至9月的14.20元/公斤。公司8月披露,当月毛鸡出栏完全成本约5.8元/斤至5.9元/斤。
券商测算显示,三季度肉鸡业务盈利约6亿元至7亿元,成为公司减亏的主要支撑。换言之,温氏股份三季度实现“减亏”,更多依靠鸡猪双主业对冲优势,并非猪周期已经反转。
在交流活动中,温氏股份董事、总裁黎少松表示,猪价已持续低迷较长时间,初步预计2027年春节前后猪价有望迎来盘整拐点;若2027年行业仍普遍未能实现盈利,或将出现大面积产能出清,后续猪价可能进入快速上涨阶段。
黎少松对企业长期发展保持信心:“周期终将会过去,能力才是永恒。”
需要指出的是,即便是行业成本控制最优的龙头企业,当前仍处于亏损状态。
处境同样不容乐观的还有牧原股份,其三季度报告显示,前三季度归母净利润亏损93.19亿元,第三季度单季亏损32.41亿元。新希望前三季度营收877亿元,同比增长8.94%,归母净利润亏损25.68亿元,同比由盈转亏,降幅437.90%,亏损主要源于生猪售价走低带来的猪产业亏损。
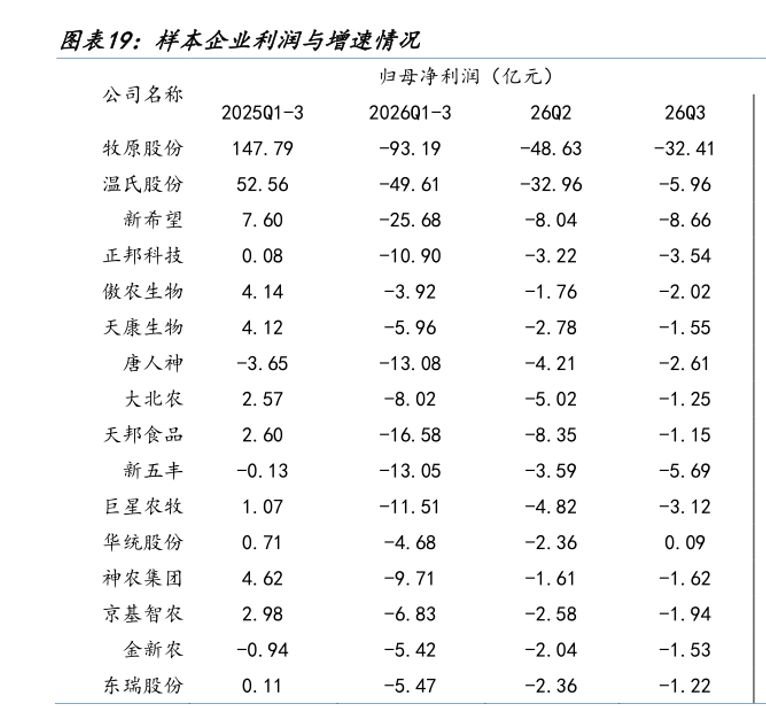 图片来源:国金证券研报
减亏之外,成本仍是穿越周期最硬的指标,头部企业的目标已指向更低区间。
牧原股份方面透露,9月销售商品猪均价仅10.36元/公斤,生猪养殖完全成本逐季下降,9月已降至略低于11.5元/公斤。温氏股份销售简报显示,公司第三季度毛猪价格在10.80元/公斤左右,而该公司生猪养殖综合成本在12元/公斤左右。每经记者按每头120公斤出栏体重简单测算,这些头部企业每卖一头猪约亏140元。因此,控制甚至降低成本,成为各家核心目标之一,不过,各企业降本路径各有侧重。
温氏股份方面,黎少松在分享时明确,公司已制定较低的肉猪养殖综合成本目标,并围绕上述方向,将降本路径拆解为四笔账:种猪提升贡献成本下降0.2元/斤,上市率提升与料肉比及药费下降贡献0.4元/斤,模式迭代与数字化贡献0.25元/斤,集采和精益管理等其他贡献0.15元/斤。“不是单一依靠某一方面,而是多方面发力的结果。”
从当前进度看,这一目标仍属中长期方向。每经记者了解到,温氏股份9月实际综合成本已降至5.8元/斤。公司年初设定的2026年全年责任目标为约5.9元/斤,上半年肉猪养殖账面综合成本为6.1元/斤,剔除肉猪跌价准备影响后约6元/斤。这也意味着,完成年初目标或不是难事,但5元/斤的中长期目标仍需要持续努力。
“五块钱的成本不是梦。”黎少松说,“我们最优秀的一体化公司安徽肥西猪业公司已经做到了5.15元/斤。”此外,仓山智慧养猪工厂肉猪直接成本(猪苗成本+饲料成本+药物成本+养户饲养费+制造费用)4.97元/斤,黎少松称已经跑通,接下来就是复制推广。
眼下,牧原股份的成本位置相对领先。其在交流中表示,9月生猪养殖完全成本已降至略低于11.5元/公斤,现金成本约10元/公斤,凭借成本优势实现了正向的经营性现金流。
牧原股份表示,下一步将在种猪育种、营养研发、数智化应用、组织管理与人员培养等方面持续投入,全方位深挖降本空间。“当下公司在生产与管理上的投入,未来将逐步体现在生产指标改善与成本下降中。”牧原股份方面在交流中如是表示。
每经记者注意到,牧原股份今年5月还介绍,剔除饲料原材料价格的影响,公司此前提出降本空间已完成一半以上,未来还有每公斤两元左右的成本挖潜空间。当时,该公司介绍,最优秀场线的成本在10.5元/公斤以下,但仍有部分场线在12元/公斤甚至13元/公斤以上,内部各场线成本仍存在较大的离散度。公司将继续做好健康管理、生产管理、种猪育种等工作,未来将向10元/公斤以下成本目标迈进。
新希望则介绍,在养猪业务上,公司主要还是集中在健康管理、生产管理、育种改良这三个方面发力。其中,生产管理方面,母猪环节进一步提高窝均断奶数、后备猪入群率,肥猪环节提高周转效率,降低增重成本。
新希望还介绍,在饲料原料价格波动且出栏量减少的情况下,上半年运营场线的肥猪完全成本仍然保持了下降的趋势,上半年平均成本降到了12.09元/公斤,同比下降超过1元/公斤,下半年争取同比去年下半年降1元/公斤。
在行业低谷期,各家企业都在寻找穿越周期的路径。除养殖端降本外,向下游食材食品端延伸,成为多家企业共同的战略选择,但打法各异。
温氏股份2025年底提出了“再造一个新温氏”的目标。黎少松在会上介绍,公司的成长逻辑不是靠周期反转赌明天,而是靠多轮增长曲线主动创造明天,其中包括养猪业务提升种猪性能、拓展仔猪销售业务、布局黑猪高端品种,以及养鸡业务加速推进食材食品转型升级、加大白羽肉鸡战略投入等。
肉食业务可以看做“再造一个新温氏”的核心抓手。每经记者了解到,2025年该板块业务产值约占集团9%,定位是从传统养殖的周期属性转向业绩更稳的食材食品属性;2026年4月,温氏股份把黄羽鸡屠宰、熟食板块整合为肉食事业部并定址广州。
最亮眼的单品是品牌“亚麻籽鸡”。公司组织育种、营养、品牌专家一起立项,四个月销售700万元,单份利润达8元、一只鸡可赚16元,是传统肉鸡利润的许多倍。“这比只做养殖或只做屠宰空间大得多。”温氏股份董事、肉食事业部总裁温蛟龙说,“市场需要我们做什么,我们就做什么”。
温蛟龙介绍,温氏肉食业务将秉承“邻家农场、我家厨房”的品牌理念,依托温氏覆盖九成消费市场的生产基地布局,实现“今天下单明天到手”的快速反应机制。
牧原股份的肉食延伸,更多沿着屠宰分割和高附加值客户展开。该公司人士在交流中介绍,2026年前三季度屠宰生猪2583万头,同比增长35%,产能利用率超过100%。屠宰肉食业务前三季度整体盈利2亿多,头均盈利在10元左右,各季度盈利水平受下游需求、产品结构、费用影响存在一定波动。牧原表示,后续将在现有产能基础上继续提高屠宰量,同时不断优化产品结构,提高分割品占比,重点开拓商超、新零售、餐饮及食品加工等高附加值客户,围绕客户需求开展定制化服务与产品研发。
“当然除了降成本外,还会考虑适当地调结构、提升品质、提升盈利能力,这里主要指生猪屠宰和黑猪养殖方面的发力。”新希望方面介绍,公司今年在生鲜屠宰端,已经实现了持续发展,上半年考核利润已经突破1500万元。黑猪业务也在稳步发展,2026年出栏量希望不低于4.5万头,中期希望实现每年50万头黑猪的产能。
可见,向肉食和C端走已不是单一企业的选择,而是行业在周期底部寻找第二增长曲线的共同动作。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
封面图片来源:每经媒资库

1本文为《每日经济新闻》原创作品。
2 未经《每日经济新闻》授权,不得以任何方式加以使用,包括但不限于转载、摘编、复制或建立镜像等,违者必究。








 每日经济新闻客户端