
每经记者|杨煜 每经编辑|杨军
走出实验室,量子计算的叙事正在换挡。
今年以来,量子科技投融资持续升温,资金涌向工程落地与量产验证,产业界陆续测试和部署量子计算,一个价值数十亿美元的市场正在逼近商业转折点。
然而,在高昂的整机成本与较长的验证周期之间,行业共识尚未完全凝聚。量子计算的“ChatGPT时刻”还有多远?
近日,相干(北京)科技有限公司(以下简称相干科技)创始人兼CEO(首席执行官)、北京量子信息科学研究院生态建设团队负责人金贻荣在接受《每日经济新闻》记者(以下简称NBD)专访时表示,衡量量子计算商业化临界点的指标,不在比特规模或其他实验室参数,而是可验证的量子优势。
公开信息显示,相干科技孵化于北京量子信息科学研究院超导量子计算团队,今年已连续完成三轮数亿元融资,目前正在推进量子芯片迭代与自主芯片产线建设,冲刺百比特规模量子计算机的整机商业化交付与云平台算力服务输出。
当科研团队走向产业,如何让量子计算离用户“更近”,成为摆在他们面前的新命题。
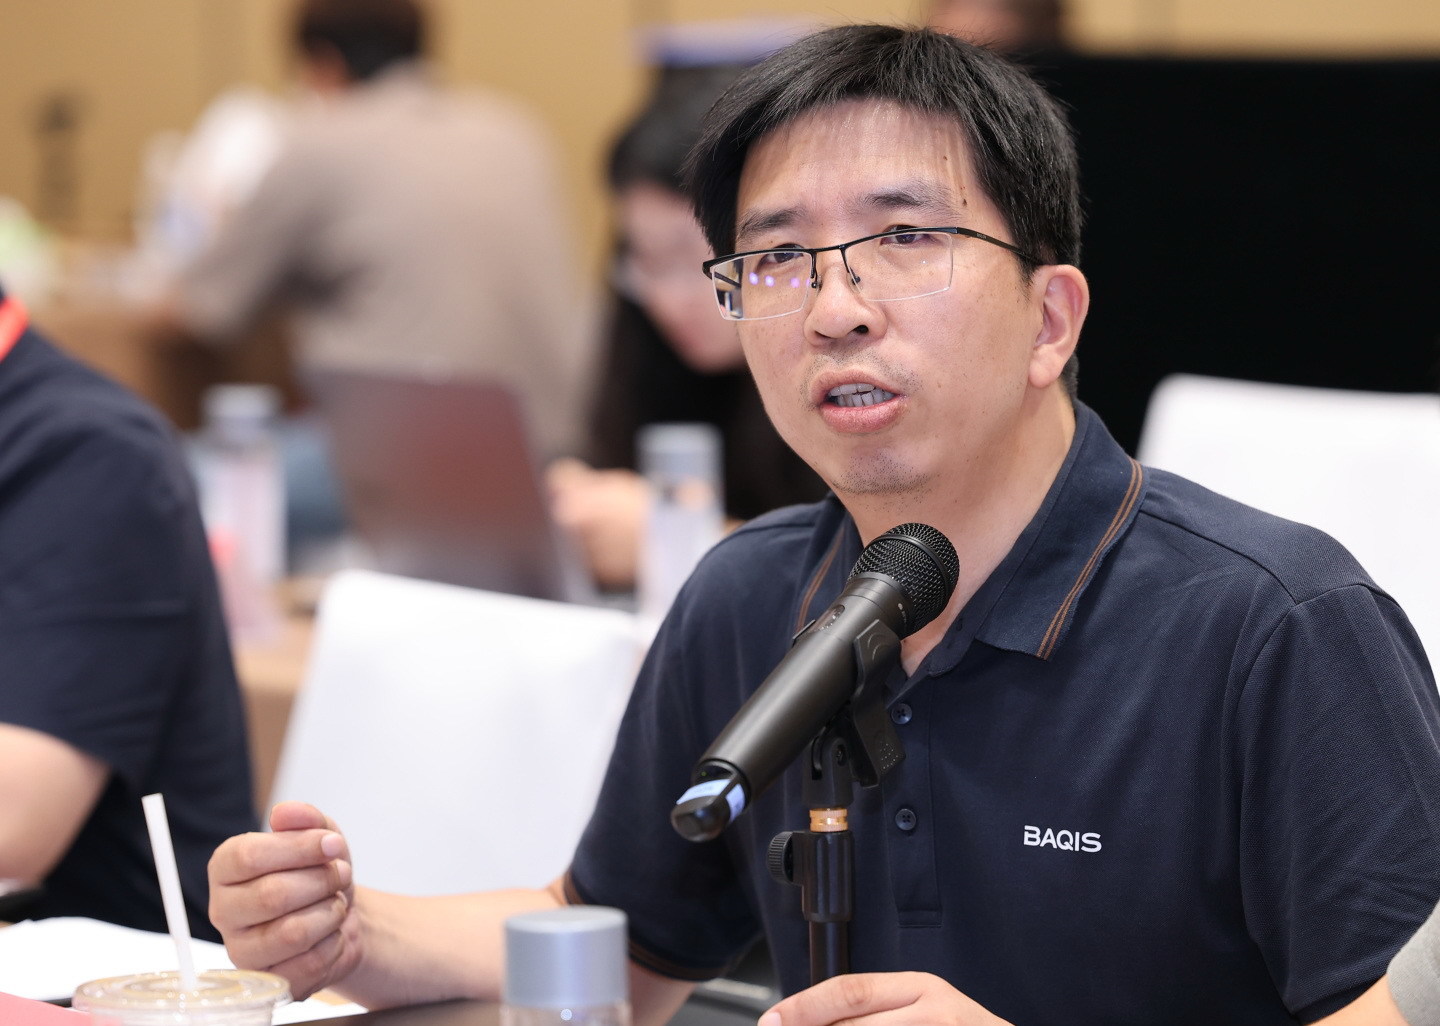
金贻荣 公司供图
长期以来,量子计算致力于突破量子比特规模。经典比特只能表示0或1,而一个量子比特可以同时处于0和1的叠加态。这种特性使得量子计算的能力随比特数量的增加而实现指数级增长。
不过,当量子计算从科研走向产业,如何同步降低噪声、提升纠错能力,已成为量子计算能否解决真实问题的另一道门槛。
NBD:我们看到,从量子芯片到量子计算机,业内多家头部企业均开始推动产品批量生产,这是为什么?
金贻荣:这是一个阶段的转变。过去我们以科研导向为主,现在则进入科研与产业并重的阶段。就产业化而言,需要快速、持续地迭代和优化工艺,而为了提升工艺优化的敏捷性和可控性,企业客观上需要拥有自己能够掌控的产线。
NBD:行业经常以量子比特数量衡量量子计算机的进展,比特数量增加是否必然意味着计算能力的同步提升?
金贻荣:显然不是。现阶段,限制量子计算能力的最关键因素是错误,也就是噪声。在量子操控和测量读取中,外界噪声可能导致错误;当复杂计算任务需要大量门操作时,错误会不断累积。由于量子比特之间存在纠缠,错误还可能在不同量子比特之间传播。
错误率如果比较高,就会限制最终能够执行的量子门数量和计算深度。这也是为什么大家不再激进地拓展量子比特数量,而是把研发重点转向百比特规模下的芯片质量提升和量子纠错。只有错误率足够低,才能逐步解决真正的工业级难题。
NBD:从实验室成功制备一颗芯片,到稳定制造一批芯片,中间最难跨越的技术或工程门槛是什么?
金贻荣:科研工作通常追求拓展性能边界,但工程化要建立的不是偶尔做出好芯片的能力,而是稳定产出性能达标芯片的能力,也就是芯片工艺的一致性、稳定性和产率以及良率等工程指标。我们这两年主要在两个环节上下功夫——钽材料的加工和约瑟夫森结,这两个环节均指向一致性。团队现在每个工艺步骤都不依赖单一制备平台,正在推进的自建产线,会把这套工艺沉淀下来,继续迭代。
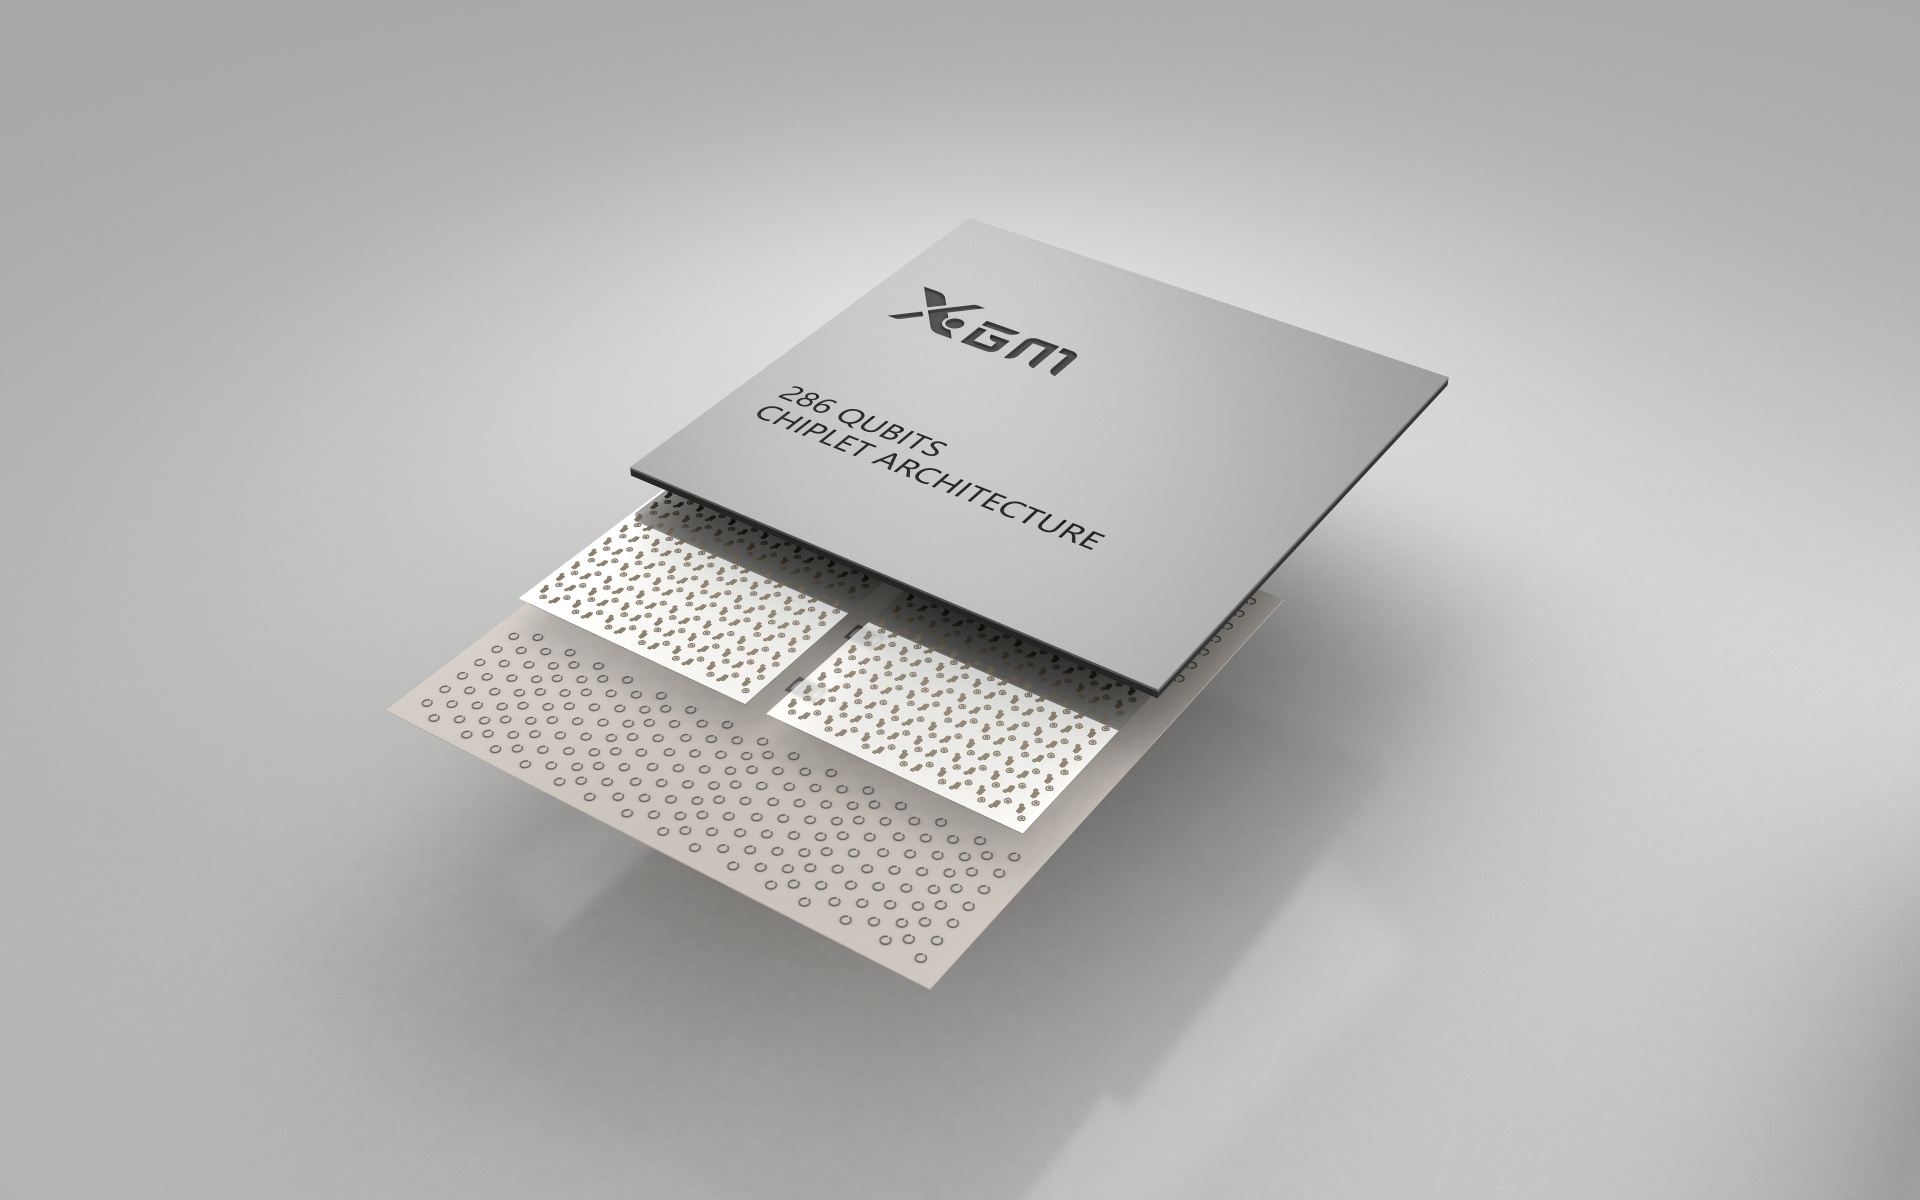
量子芯片 公司供图
市场对量子计算的商业价值已经形成一定预期。Gartner在2026年10月发布的预测中表示,全球量子计算收入预计在2026年达到8.699亿美元,并在2027年达到11亿美元。
收入增长预测并不意味着下游应用成熟。金贻荣认为,量子计算商业化的临界点并不是纸面参数的突破,行业需要建立更贴近应用的评价尺度。
NBD:目前量子计算的商业化已经走到哪一步?
金贻荣:量子计算已经有一定程度的商业化,尤其在上游市场。目前下游应用还有很大的挖掘空间,行业还处于原理验证和应用示范阶段。我们需要向下游提供更多实用证据,证明量子计算能够解决真实问题,才能推动市场真正快速增长。
Google、IBM等企业也提出要追求“可验证优势”,而不再是“量子优越性”。因为量子优越性只是证明量子计算的能力边界远超经典计算,“可验证优势”则是要能够解决真实问题,其次是答案可验证。
一旦拿出这些证据,行业信心就会逐步增强,并慢慢推动共识形成。类似于AI的发展,量子计算的发展可能也会经历一个积累过程。在没有达到临界点之前,大家觉得还可以再等等;一旦突破临界点,市场发展速度会明显加快,所以我们要做好准备。
NBD:这个“临界点”是否有一些参考指标,例如量子比特规模、保真度、芯片寿命等?
金贻荣:我觉得都不是,这仍然是用科研阶段形成的评价尺度来衡量产业阶段要做的事情,我们现在需要造出新的“尺子”,需要拿出证据,做出可验证的量子优势,这可能是引爆市场的时刻。
现在我们仍然不得不用科研阶段的“尺子”来说事,是因为目前确实缺乏更好的“尺子”,还需要产业化进一步发展。有些事物只有发展到那个阶段才会涌现出来。
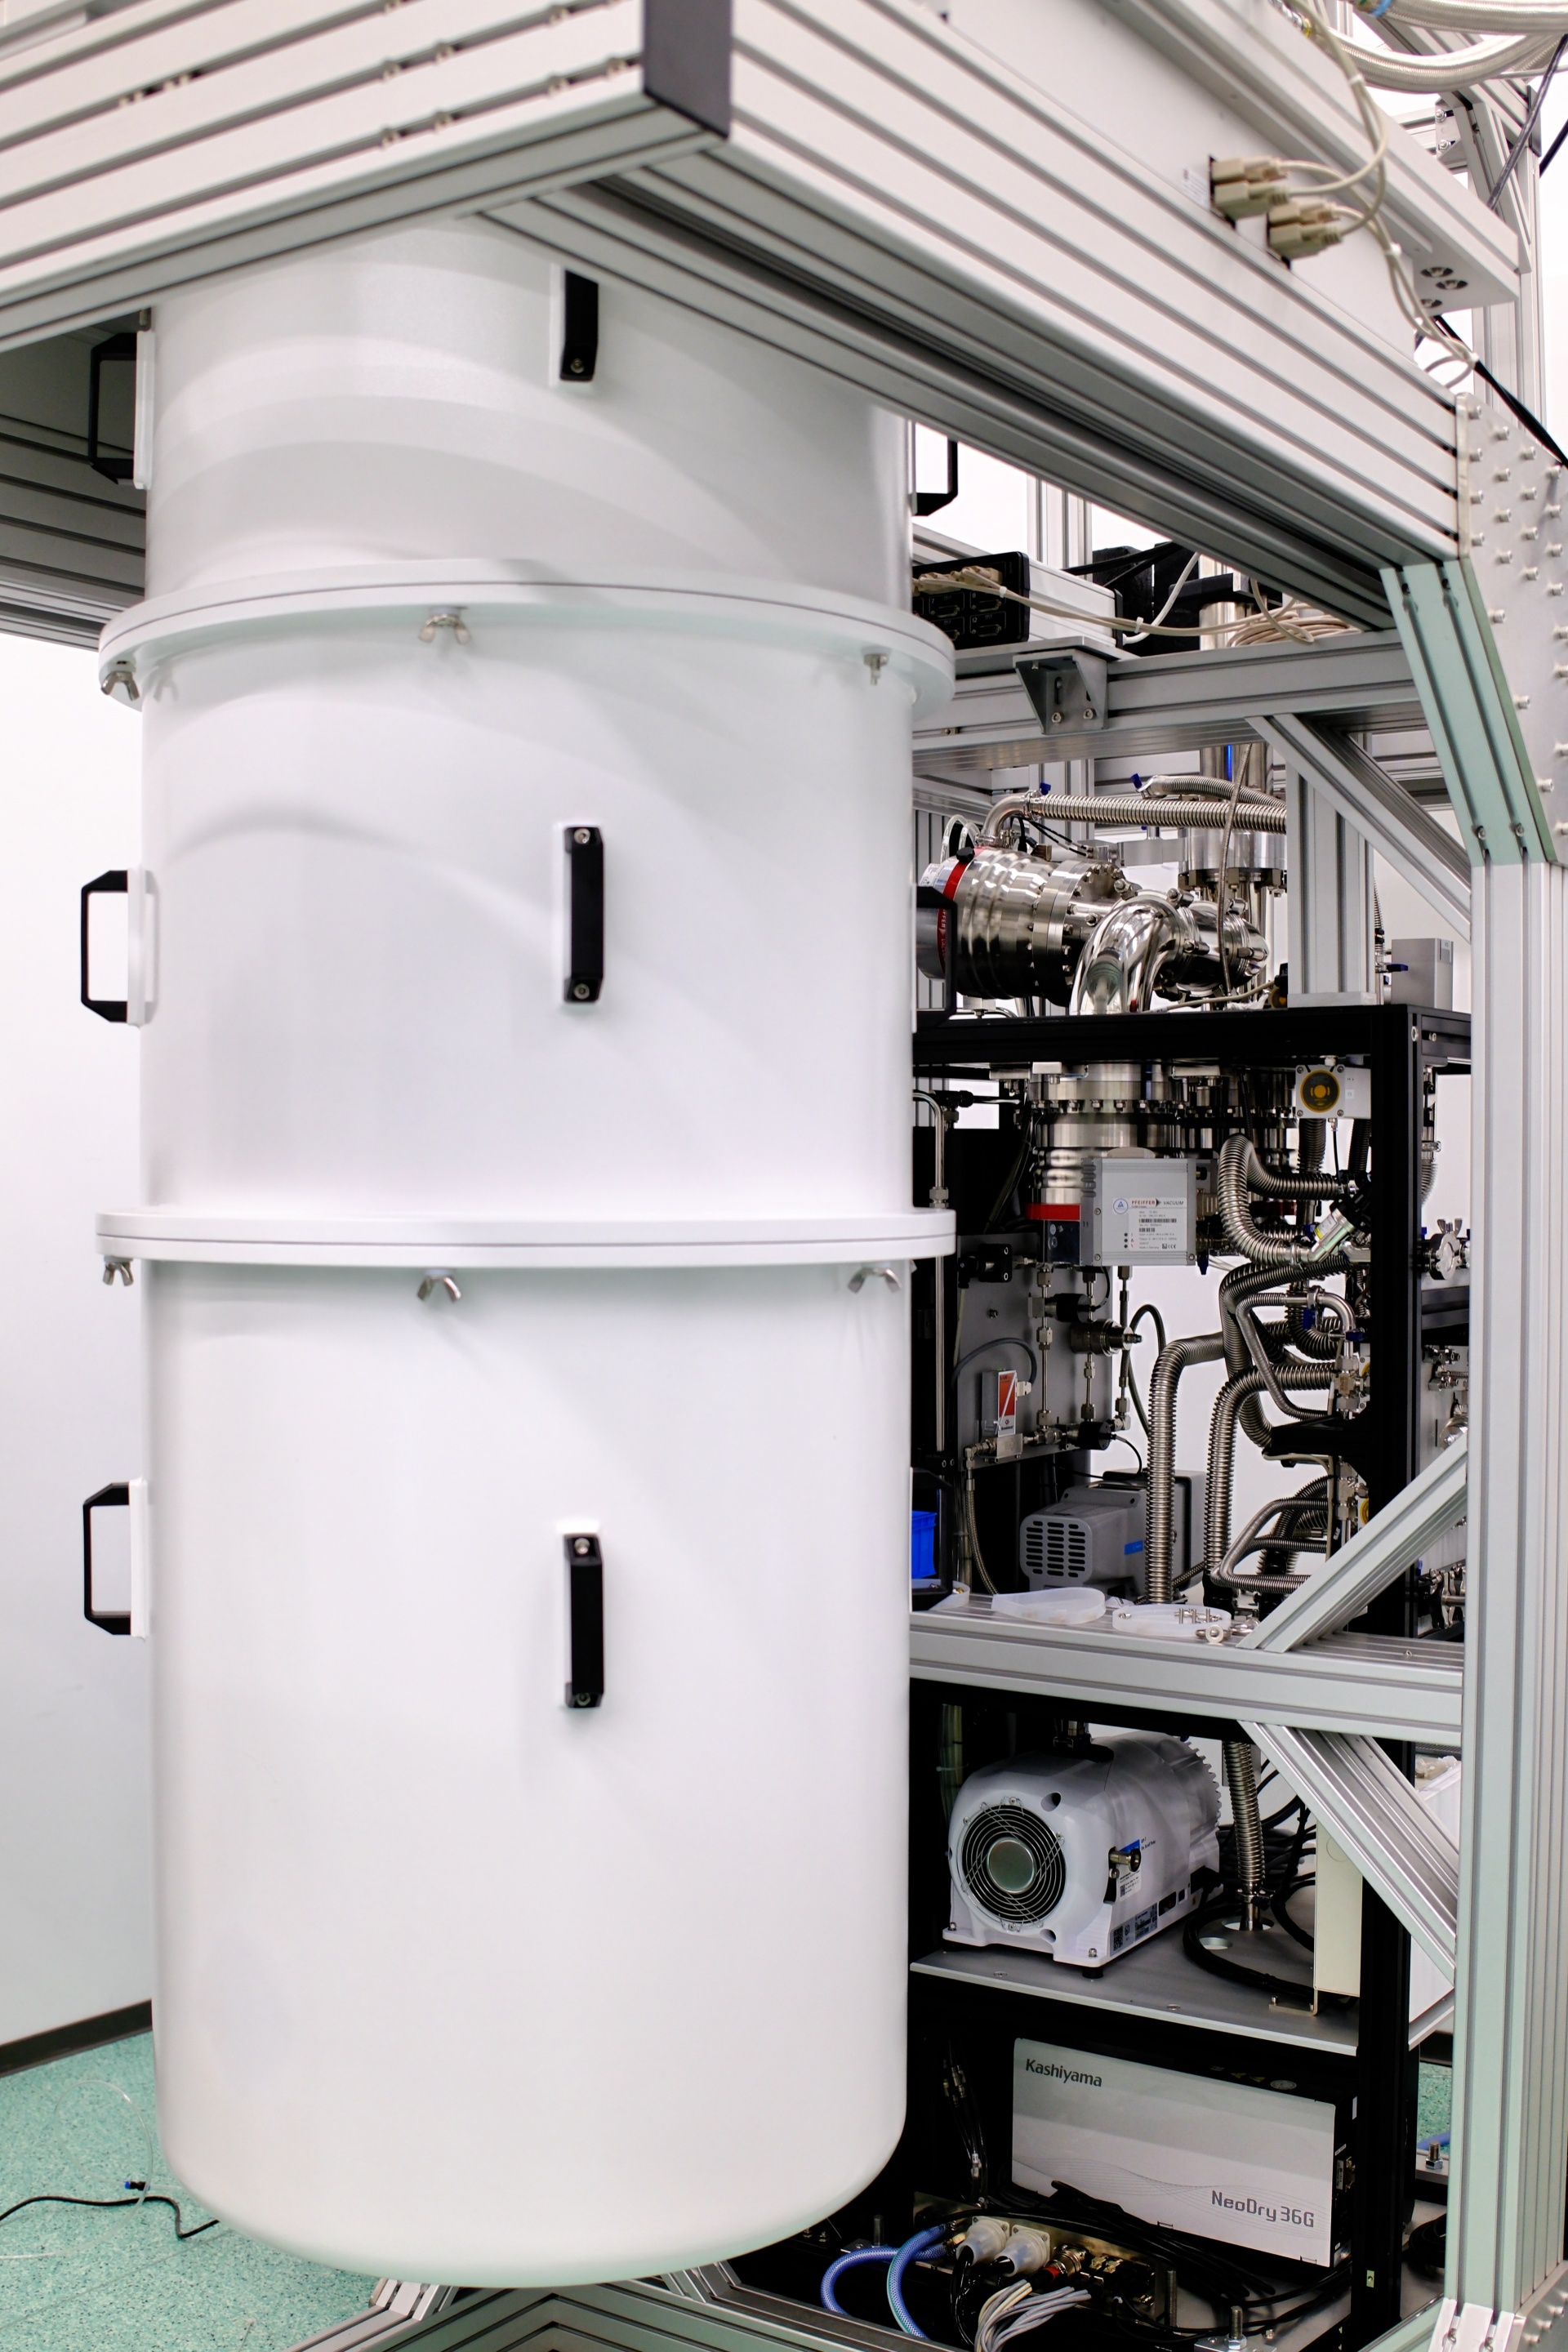
量子计算机 公司供图
量子计算的工程化竞争,也是产业生态之争。2026年7月,全球量子计算第一股IonQ完成对美国半导体代工企业SkyWater的收购,强化量子芯片制造、先进封装与供应链能力;中国“十五五”规划纲要将量子科技列为前瞻布局的未来产业,提出探索多元技术路线、典型应用场景和可行商业模式。
企业层面的整合与国家层面的生态培育,都指向同一个问题:如何将单点技术优势拓展为整体产业能力。
NBD:与国际量子计算企业相比,中国企业在量子计算工程化方面处于什么位置?还存在哪些需要长期投入的短板?
金贻荣:国内量子计算产业化最近几年在快速提升,不过要形成足够大的产业规模、持续产出优秀成果,还需要一些时间。一个产业不能只有个别突出的技术成果,还需要整体能力和产业厚度。我们希望形成的是一片“高原”,而不只是少数“尖峰”。
此外,量子计算产业链和供应链还在形成过程中,需要随着应用需求逐步明确、产业规模逐步扩大,一起成熟起来。
NBD:相干科技围绕量子芯片制造将采取多源流片体系,既有自建产线,也与国内公共微加工平台合作,其背后的考虑是什么?
金贻荣:我们的思路是两条腿走路,两者分工不同。经典半导体今天设计与制造分得很细,这是产业成熟之后的结果,早期两者其实也在一起。量子芯片目前处于工程化早期,需求量有限,工艺和设计的耦合又很紧,行业还没有形成可以稳定依赖的专业分工。所以现阶段,掌握芯片工艺本身是必要的。
自建产线承担的就是这部分。现在芯片的架构、工艺、材料都在快速迭代,自建产线可以对工艺做精细化的优化,并且自主可控,能把整套工艺沉淀在自己手里。
此外,与科研不同,我们对成本是敏感的。公共微加工平台有现成的设备和工艺条件,用好这些资源,可以把芯片制造的成本降下来,也让流片有多个渠道,不依赖单一平台。
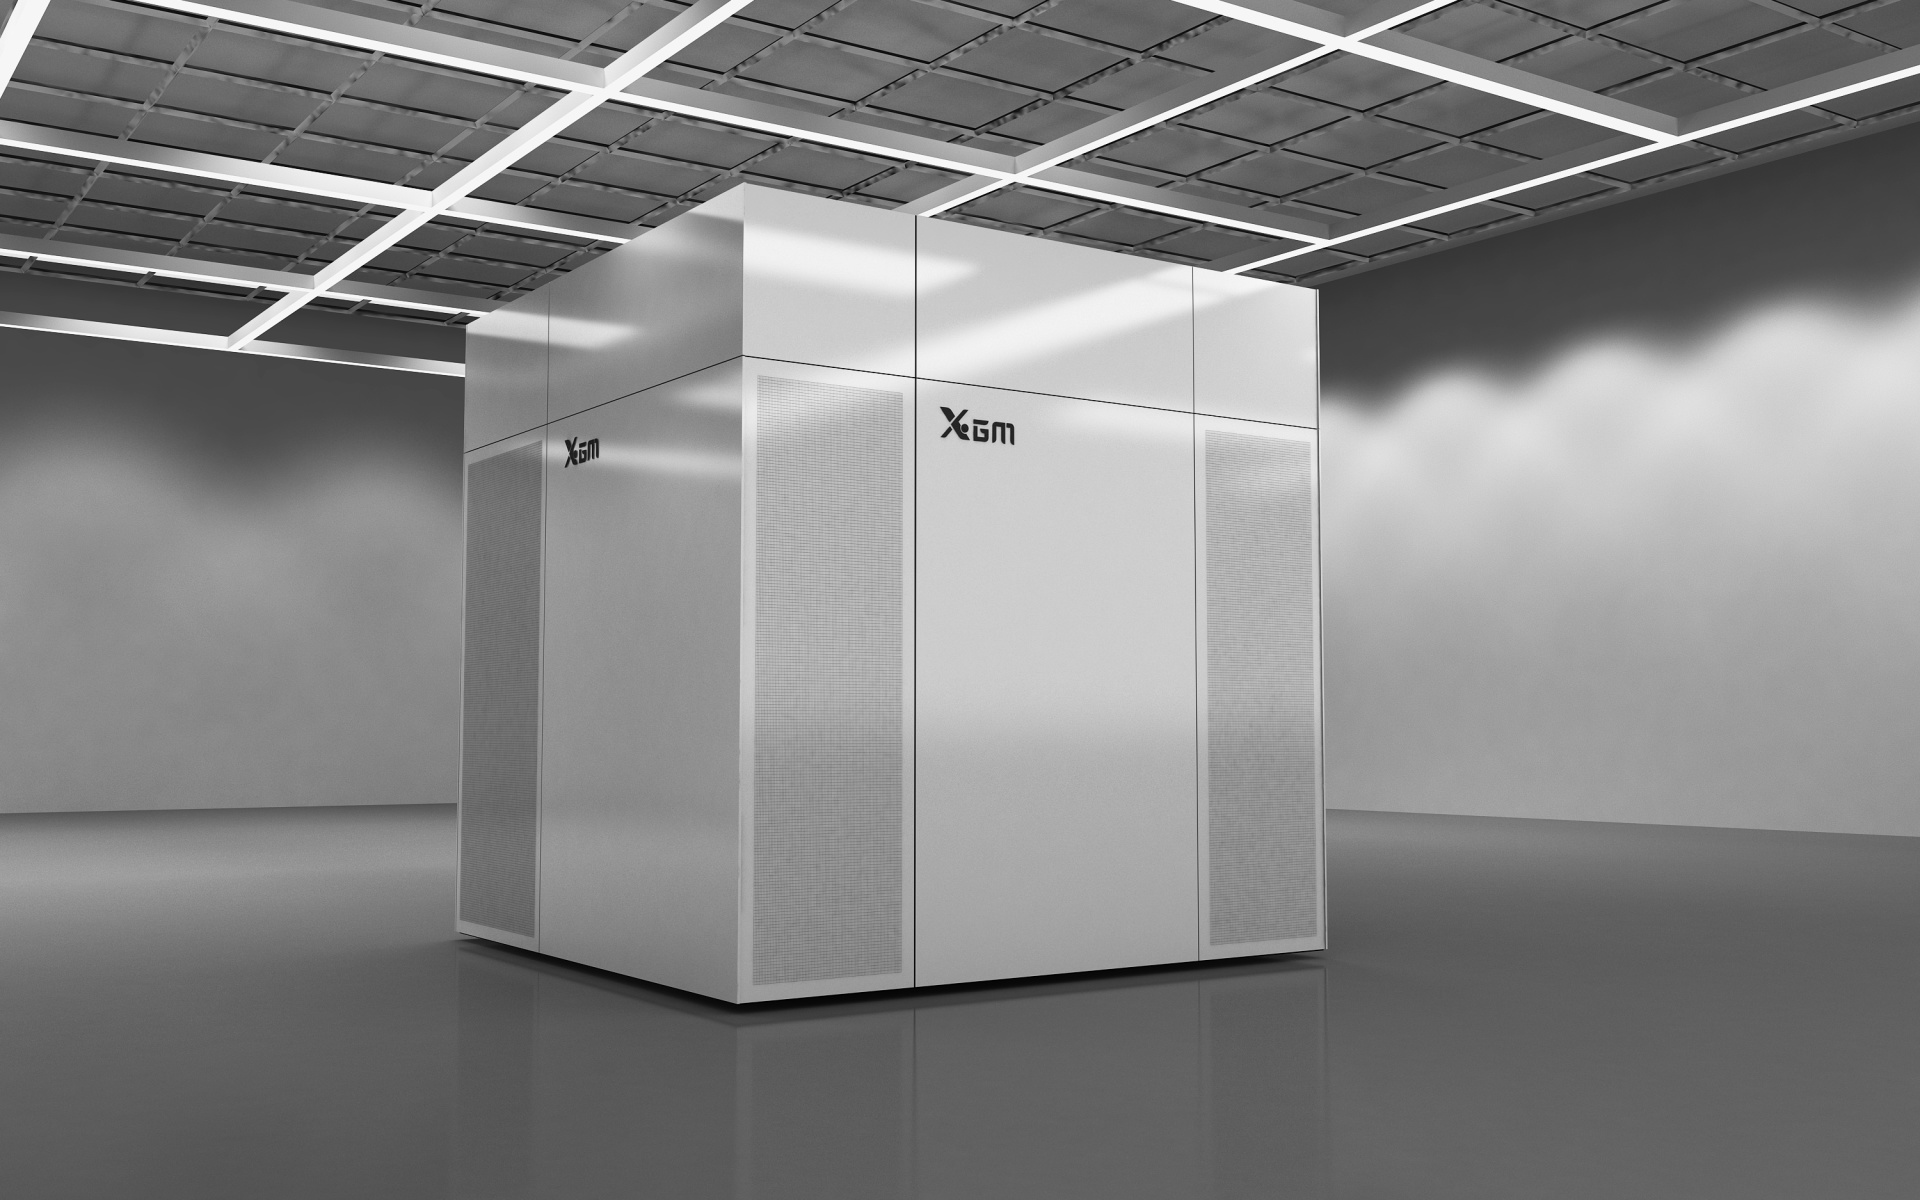
量子计算机 公司供图
应用落地是量子计算商业化必须回答的最终问题,而这一过程需要研发端与应用端双向推进。
麦肯锡报告显示,全球已有超过300家企业与量子计算企业合作探索业务问题。将量子技术与明确的经济假设、应用路线图结合,已成为行业的下一步行动。
NBD:超导、光量子、原子等不同技术路线均在拓展工程化应用,相干科技选择的超导路线相比其他路线有哪些特点?
金贻荣:我先谈几个核心优势。第一,超导量子比特属于人工原子,因此它是可设计的,并且是一种宏观量子态,参与粒子数多,与外界耦合相对容易。这使超导路线具有一个显著优势:操控和测量速度明显快于其他技术路线。其不足之处在于退相干时间相对偏短,例如通常在百微秒量级,而其他路线可达到毫秒至秒量级;但超导路线确实快。
从计算角度看,快是非常核心的优势。我们用量子计算解决经典难题,并非经典计算机完全无法解决,而是无法在有效时间内解决。计算问题要具备生产价值,必须要在可接受的时间成本内完成;如果说某个问题需要一万年才能算出来,那没有意义。因此,快是计算中的核心要素,超导在这方面具有明显优势。也正因如此,目前市面上的量子云服务,超导占据了绝大部分市场。
此外,在产业方面,超导芯片的整体加工工艺与半导体工艺高度兼容。同时,超导的测控大致在射频微波频段,与通信、雷达等产业高度重叠。我们可以借助这些成熟的产业来降低成本。
NBD:伴随行业产业化推进,目前量子计算有哪些应用方向值得关注?要真正进入产业场景,还面临哪些难点?
金贻荣:从目前的探索来看,材料计算、量子化学计算和金融领域的组合优化问题,都值得关注。量子计算与人工智能结合也是一个非常活跃的方向。
应用落地仍然面临一些难点。场景稀缺是一方面,量子算法的发展还不够充分,真实的量子硬件资源也非常稀缺。建设量子计算机的成本较高,短期内很难快速形成大量算力资源。
这也是我们接下来要加速推动低成本量子算力服务的一个动机,必须尽快让大家能够以比较便捷、低成本的方式获取量子计算资源,我们未来才能进一步推动产业应用示范。
另一方面,量子计算研发端和产业端的交流还需加强,双方对彼此的问题和能力了解得都不够细。因此,从姿态上来讲,第一我们是谦虚的,第二我们是主动的。例如,我们正在主动和银行、生物医药企业、超算中心等开展交流,了解他们面临的问题,探索量子计算能否嵌入现有工作流程。
应用端对量子计算的认识需要一个过程,研发端也要把能力讲得更清楚,并把使用门槛降下来。未来我们希望研发端和应用端之间多一些重叠。

1本文为《每日经济新闻》原创作品。
2 未经《每日经济新闻》授权,不得以任何方式加以使用,包括但不限于转载、摘编、复制或建立镜像等,违者必究。





 每日经济新闻客户端