每经记者|赵李南 蔡鼎 每经编辑|杜宇
10月23日,罗普斯金(SZ002333,股价4.86元,市值32.80亿元)董事会审议通过收购议案,拟以20655.00万元收购苏州盟萤电子科技有限公司(以下简称盟萤科技)51%的股权,将业务拓展至新型显示及半导体领域的自动物料搬运系统装备赛道。
《每日经济新闻》记者(以下简称每经记者)注意到,本次交易采用收益法评估,盟萤科技全部权益评估值约4亿元,增值率高达614.99%,且在董事会审批权限范围内,无需提交股东大会审议。
不过细究这笔跨界并购,两大核心细节浮出水面:其一,公告披露的标的经审计净资产,与评估报告所引用的所有者权益账面价值相差704.47万元,公告未就两者口径差异作出说明;其二,标的应收款项占总资产比重超三分之一,交易协议设置尾款支付的应收账款收回率考核时,采用了“计提减值后”的“应收账款净额”口径。
 图片来源:每经媒资库
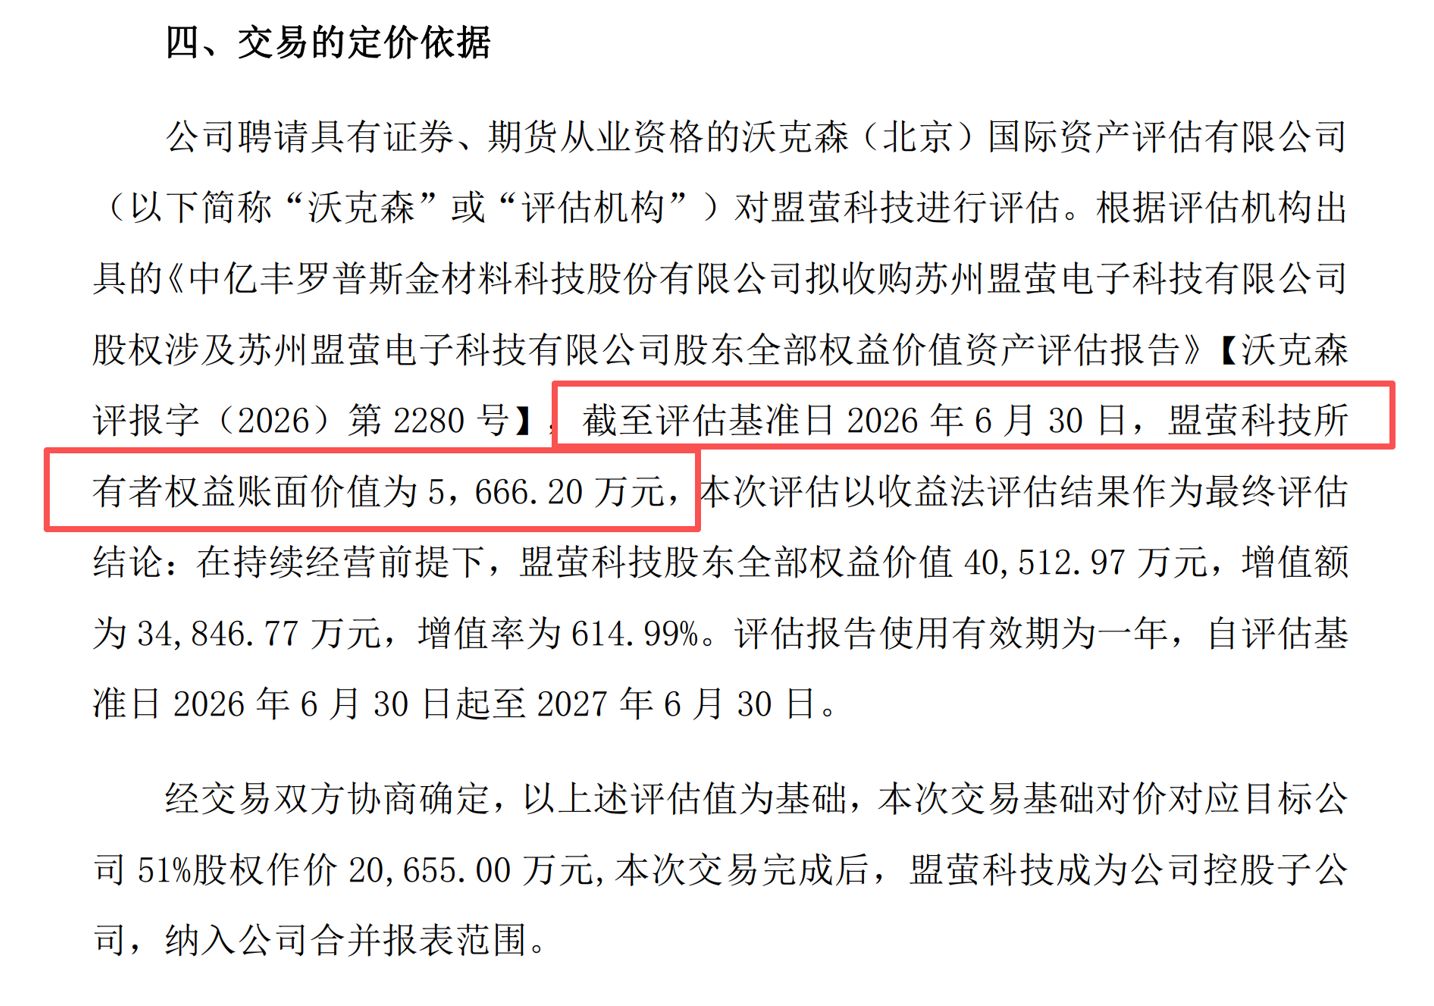
根据罗普斯金聘请的沃克森(北京)国际资产评估有限公司出具的资产评估报告,截至评估基准日2026年6月30日,盟萤科技股东全部权益价值评估值约4.05亿元。
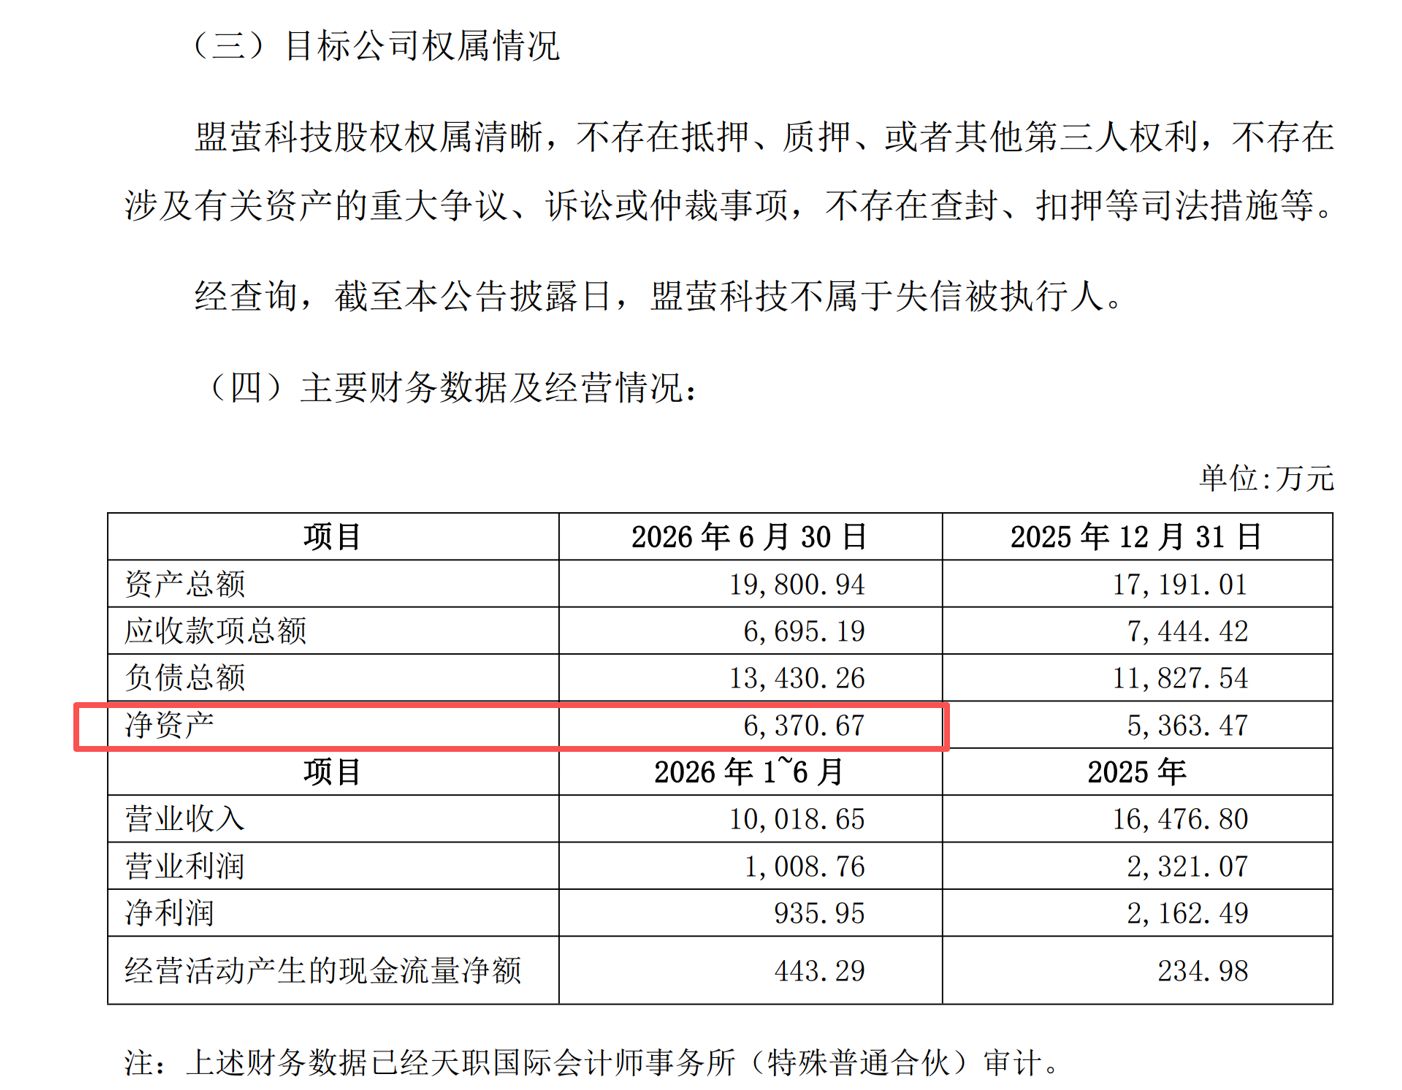
公告披露,经天职国际会计师事务所(特殊普通合伙)审计,截至2026年6月30日,盟萤科技净资产为6370.67万元。
 图片来源:罗普斯金公告截图
而在引述沃克森资产评估报告时,公告同时写明:截至同一基准日,盟萤科技所有者权益账面价值为5666.20万元。
 图片来源:罗普斯金公告截图
换言之,同样以2026年6月30日为基准日,天职国际审计得出的净资产为6370.67万元,沃克森评估报告采用的所有者权益账面价值为5666.20万元,值得注意的是,二者相差704.47万元。对于该差异,罗普斯金在收购公告中未作出说明。
10月26日,每经记者向罗普斯金发送采访函,询问上述差额的形成原因,截至发稿未收到回复;记者同时向盟萤科技发送相同问题的采访函,截至发稿同样未获回应。
除了上述净资产数据存在差额外,本次交易方案中关于尾款的风控考核指标设计,同样值得注意。
从财务数据看,盟萤科技呈现应收款项高企、经营性现金流偏弱的特征。
截至2025年12月31日,盟萤科技应收款项总额7444.42万元,占当期资产总额的43.30%,规模超过当期净资产;截至2026年6月30日,其应收款项总额仍达6695.19万元,占当期资产总额33.81%,同样高于当期审计净资产。
2025年全年,盟萤科技实现净利润2162.49万元,但经营活动产生的现金流量净额仅234.98万元,净现比仅10.87%;2026年上半年,公司实现净利润935.95万元,经营活动产生的现金流量净额为443.29万元。
本次交易总价20655.00万元,罗普斯金设置六期付款安排,应收账款回收相关风控约束落在第六期转让款,也就是尾款。然而,协议对于这笔尾款支付条件的约定,却采用了“应收账款净额”这一口径。
根据协议约定,第六期转让款支付条件之一为:对赌期限届满后,目标公司2028年12月31日经审计财务报表载明的应收账款净额(计提减值后)收回率达到80%。若届时该应收账款净额(计提减值后)回款率未达80%,上市公司可扣除未回收应收账款金额后支付尾款,或延长支付期限,直至前述应收账款净额回款率达标。
换言之,罗普斯金在协议中明确将收回率计算的分母锁定为“应收账款净额(计提减值后)”,即已经计提了坏账准备的那部分应收账款被从考核的分母中剔除了。
10月26日,每经记者向罗普斯金发送采访函,询问对方为何不以账面余额(原值)为分母,截至发稿未获得回应。
同日,记者向盟萤科技发出采访函,提出多项问题:公司主要客户信用账期时长;上述应收款项中是否存在逾期账款、坏账风险款项;经营现金流与净利润大幅背离的核心原因;交易双方为何约定以计提减值后的应收净额作为考核基数;若后续出现大额坏账、通过全额计提坏账缩小考核分母,是否会导致尾款考核条款失去坏账约束效力。截至发稿,盟萤科技同样未予以回复。
据公告,罗普斯金本次交易附带三年业绩对赌条款:业绩承诺方承诺,盟萤科技2026年、2027年、2028年实现净利润分别不低于2200万元、3500万元、4425万元,三年累计净利润不低于1.0125亿元(按归母净利润与扣非净利润孰低者认定)。
每经记者注意到,标的公司2026年全年承诺净利润不低于2200万元,上半年仅实现净利润935.95万元。针对下半年业绩保障问题,罗普斯金证券部工作人员表示,盟萤科技目前订单储备充足。该工作人员进一步说明:“上半年完成九百多万元,下半年业绩跟上,全年合计完成2200万元对赌利润,肯定可以达标。”当记者进一步求证公司是否有信心时,该工作人员明确回复:“肯定有信心。”
针对本次交易超6倍评估溢价的合理性,上述罗普斯金证券部人士解释:“本次定价全部依据评估结果,采用收益法评估未来收益,并非资产基础法。”该人士补充称:“市场上同类并购市盈率普遍达到12倍、13倍,本次估值基本按照承诺业绩的12倍测算。”
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
封面图片来源:每经媒资库

1本文为《每日经济新闻》原创作品。
2 未经《每日经济新闻》授权,不得以任何方式加以使用,包括但不限于转载、摘编、复制或建立镜像等,违者必究。





 每日经济新闻客户端