
每经记者|曾子建 每经编辑|袁东
今日(10月26日),港股市场窄幅震荡,恒生指数小幅反弹,恒生科技指数微跌。
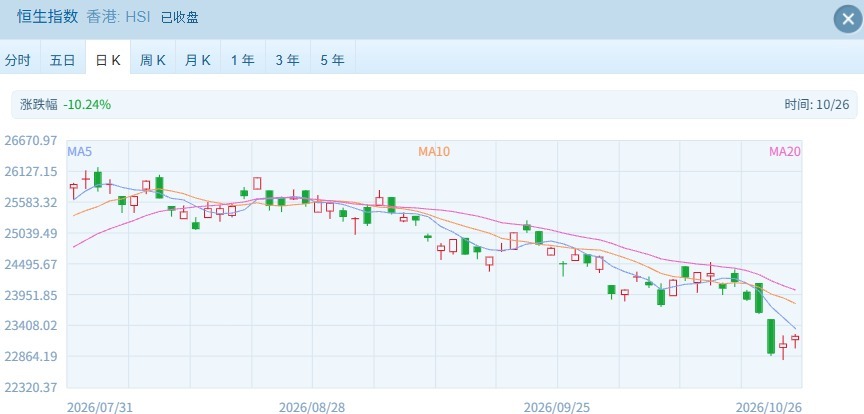
截至收盘,恒生指数报23211.81点,上涨118.44点,涨幅0.51%。港股今日交投清淡,全天仅成交1758亿港元。
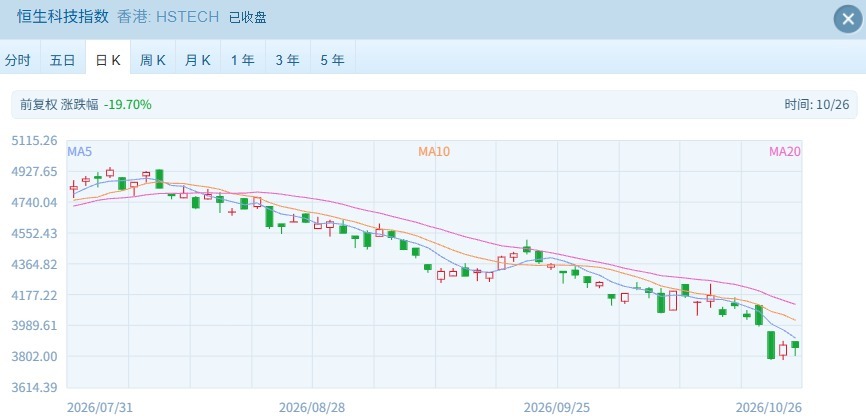
恒生科技指数震荡回落,最终收盘报3857.53点,下跌14.13点,跌幅0.36%。
热点板块方面,物理AI概念股表现强势。其中,欢创科技(HK06802)涨超15%,卧安机器人涨超14%,禾赛涨超8%,群核科技涨超2%。
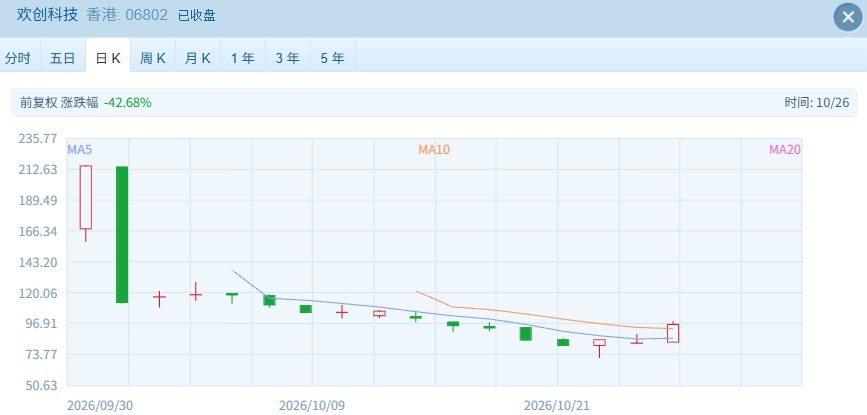
消息面,宇树科技创始人王兴兴近日表示,目前物理AI(人工智能)已经看到被击穿的苗头。与此同时英伟达GTC大会也展示物理AI工具链持续迭代,且值得关注的是GPT-6在真机评测表现超预期。中信证券表示,近期,NVIDIA、Stanford等研究机构陆续探索将GPT-6 Astra应用于机器人控制。展望2027年,通用模型进入具身任务领域将成为AI行业的下一个投入方向。
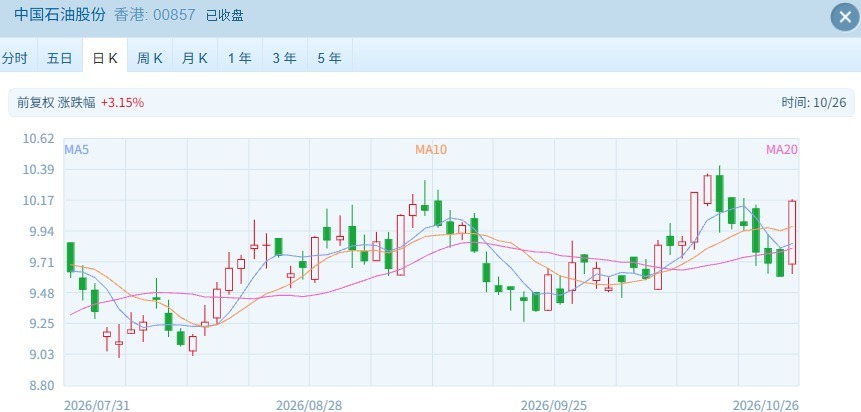
今日,石油股普涨,中国石油股份(HK00857)涨超5%,中国石油A股创近18年新高。
其他方面,盘面上,科网股涨跌不一,美团涨超3%,联想跌超3%。煤炭股活跃,南南资源涨超7%。光通信板块走弱,长飞光纤光缆跌超8%。
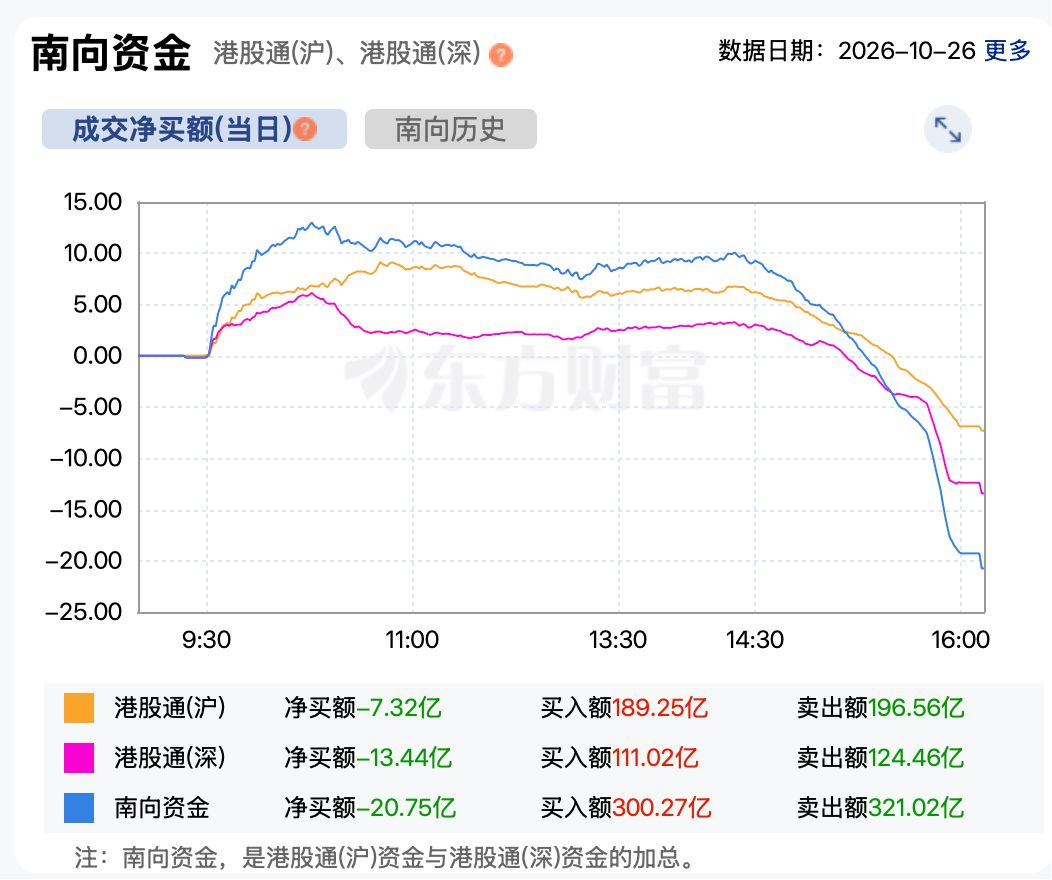
资金方面,截至收盘,南向资金净卖出港股超20亿港元。
后市展望:
华泰证券表示,上周美债延续回落,10年期美债收益率跌破5%,但由于对AI投入回报的疑虑再起、国内政策刺激预期降温、减持担忧、部分头部个股业绩不及预期等因素,恒生指数、恒生科技指数分别下跌4.5%、5.8%,其中恒生科技指数创2024年9月以来新低。
短期看,恐慌情绪上行但不极致,情绪指数回落至接近择时策略满仓阈值但并未触发信号,后续抄底机会或仍需等待情绪充分释放。配置上,油价及美债利率高位等中期约束未解,宜以结构应对而非追逐贝塔,红利继续做底仓,主配铁路公路、港口等运营性资产。创新药及CXO(医药外包服务行业)龙头中期盈利仍向上,但南向获利盘仍在兑现,选股持有,不急于逢低加仓。科技硬件盈利上修但南向持续减持,做多窗口仍需等待,互联网龙头继续等待业绩期验证。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
封面图片来源:每经媒资库

1本文为《每日经济新闻》原创作品。
2 未经《每日经济新闻》授权,不得以任何方式加以使用,包括但不限于转载、摘编、复制或建立镜像等,违者必究。





 每日经济新闻客户端