法国多地高中爆发抗议,折射出该国的深层财政困局。法国二季度公共债务达3.6万亿欧元,占GDP的119%,2027年利息支出预计达910亿欧元。叠加庞大养老金支出,微观公共服务空间被严重挤压。受此拖累,法国10年期国债收益率一度逼近5%。欧元区其他债券市场也随之出现波动。不过,多家机构认为,这并非欧债危机重演。
每经记者|罗雪琳 郑雨航 每经编辑|兰素英
9月中旬以来,法国多地高中因教师短缺、校舍老化和教学条件不足爆发抗议。据媒体10月12日报道,法国至少24所高中遭到严重破坏,超过210名学生和88名教育工作人员受伤。
这场抗议彻底暴露了欧洲第二大经济体的财政困局。一方面,养老金支出庞大,预计将在2027年达到4360亿欧元,相当于GDP的14%,由此挤占了公共服务投入;另一方面,法国公共债务持续高企,二季度公共债务已飙至3.6万亿欧元(占GDP的119%),2027年债务利息预计就将达到910亿欧元。
法国国内的不稳定给本国国债带来下行压力。10月,法国10年期国债收益率自9月以来上升近80个基点,一度升至接近5%的水平。欧元区其他债券市场也随之出现波动。这场风暴是否正演变为新一轮席卷欧元区的“主权债务危机2.0”?
 法国巴黎 图片来源:每经记者 郑雨航 摄
法国围绕教育资源不足的学生抗议自9月中旬以来持续升温。抗议的主要诉求包括教师短缺、校舍老化和教学条件不足。
媒体10月9日报道,2024—2025学年,法国公立中学近10%的教学课时未能正常进行,其中约四分之三与缺勤教师未能得到替补有关。法国地方发展机构“领土银行”(Banque des Territoires)与SCET于2025年发布的学校建筑翻新调查则显示,法国80%的小学建筑已超过50年,部分学校建筑存在较严重的老化或损坏问题。
面对抗议,法国政府已着手补充师资。法国教育部长爱德华·热夫雷近日表示,教育部门正紧急联系约3000名具备资质、尚未正式开始任教的教师,计划将其调配至师资需求最迫切的学校。截至报道当天,法国仍有141所学校受到封锁或停课影响。
 法国巴黎市政厅 图片来源:每经记者 郑雨航 摄
实际上,法国教育投入规模并不低。法国教育部下属的评估、预测与绩效司(DEPP)9月29日公布的数据显示,法国2025年教育总支出达到1992亿欧元,占GDP的6.7%,按现价计算同比增长1.2%,扣除价格因素后实际增幅为0.1%。这一统计涵盖不同教育阶段,并包括国家、地方政府、企业和家庭等多方投入。
中国欧洲学会副会长、复旦大学欧洲问题研究中心主任丁纯在接受《每日经济新闻》记者(以下简称每经记者)采访时表示,法国高中教育的平均投入并不低于许多经合组织(OECD)国家。相比单纯考察投入总量,教育资金如何分配、使用效率是否到位,以及资金安排能否与实际需求匹配,更值得关注。丁纯认为,资金使用机制、制度设计和民众需求等因素相互交织,共同影响公共服务的实际效果。
法国政府10月1日公布的2027年预算方案显示,教育部预算拟增加约12亿欧元,达到约640亿欧元,同时计划削减1588个正式教师岗位,其中公立教育系统削减1250个。法国政府将这一调整与学生人数的下降挂钩,政府预计2027年9月学生人数将减少约18万人。但教师工会则担忧,岗位削减难以回应部分学校仍存在的人员短缺。
在丁纯看来,法国此次教育抗议并非单纯的教育问题,还与公共财政约束有关。公共债务水平较高,会限制政府增加公共服务投入的空间;当政府试图压缩赤字、控制债务增长时,教育、医疗和养老金等涉及民众切身利益的公共服务支出都可能受到影响,进而引发社会反弹。
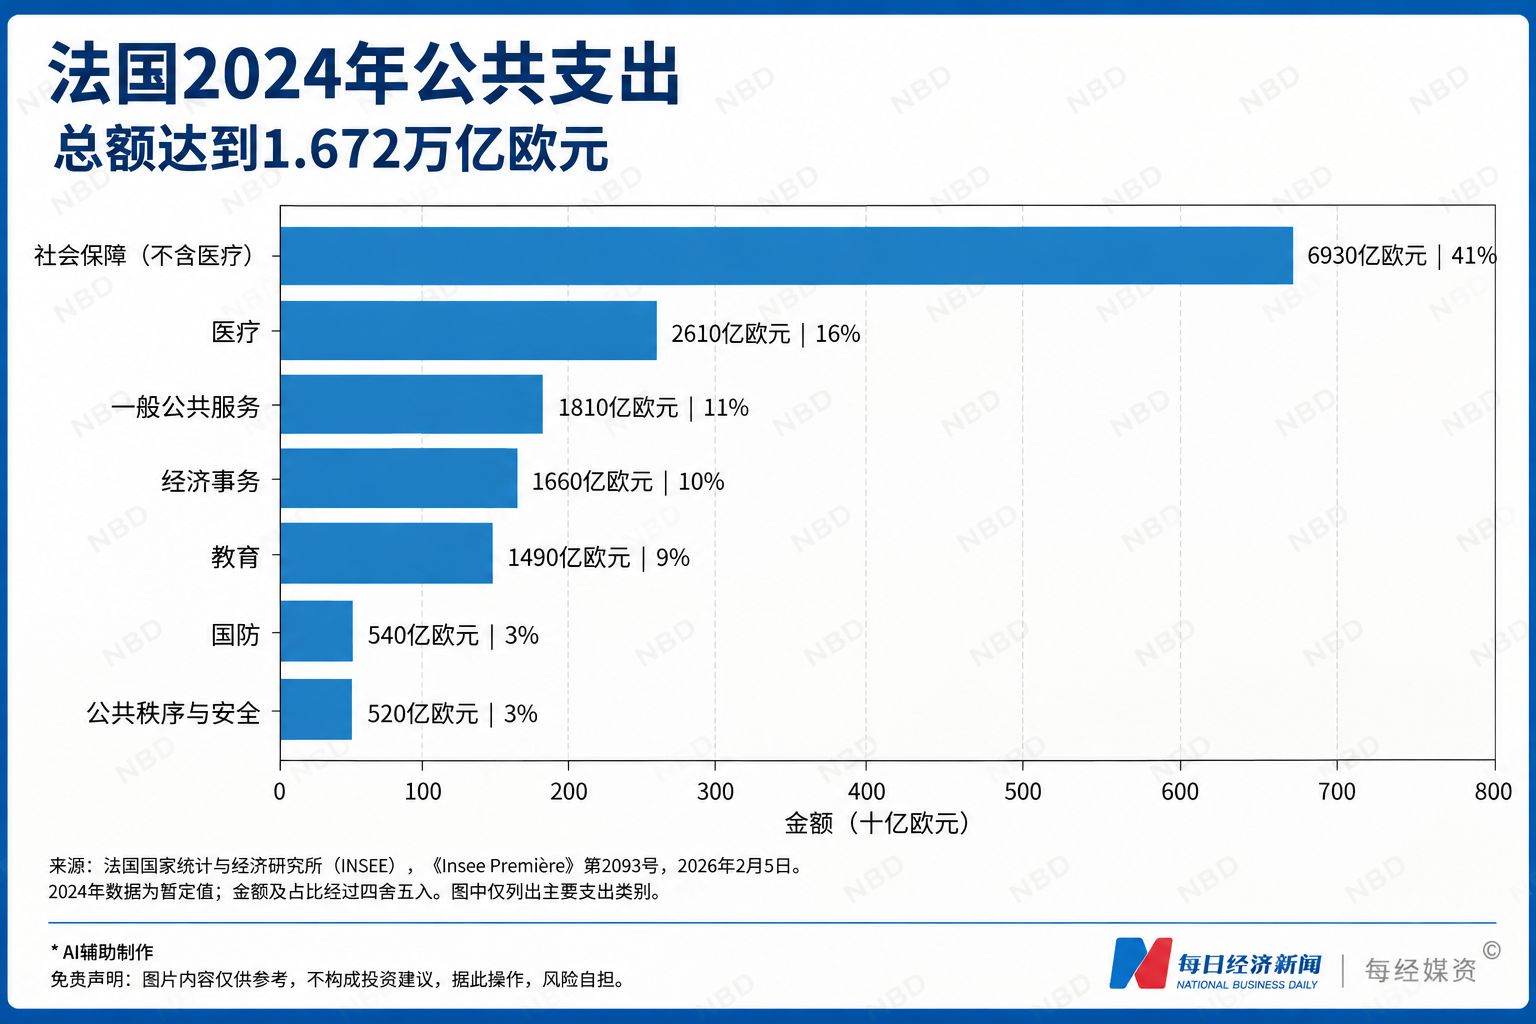
法国国家统计与经济研究所(INSEE)2026年2月5日公布的数据显示,法国2024年公共支出达到1.672万亿欧元,占GDP的57%。
如此庞大的公共开支,具体流向了哪里?
按公共支出职能分类,法国的公共支出主要分为以下几大类:不含医疗的社会保障支出、医疗支出、一般公共服务支出、教育支出、经济事务支出、国防支出和公共秩序与安全支出。
其中,不含医疗的社会保障支出在2024年达到6930亿欧元,占公共支出的41%;医疗支出为2610亿欧元,占16%;教育支出仅占9%,为1490亿欧元。
养老金则是社会保障支出中的重要组成部分。媒体10月7日报道,法国养老金总支出预计将在2027年达到4360亿欧元,相当于GDP的14%。
面对严峻的财政压力,法国也提出了多项针对养老金体系的调整措施。
媒体10月7日报道,法国议会财政委员会否决了一项将养老金相关税收减免上限从4439欧元下调至3000欧元的提案。法国政府还计划让大多数养老金的调整幅度低于通胀水平,预计相关措施可节省41亿欧元。不过,这些措施仍需经过预算审议,最终能否实施以及实际节省多少资金,仍存在不确定性。
法国公共债务持续增长,并非近几年才出现的问题。
据报道,2000年前后,法国与德国的公共债务占GDP比重均在60%左右;2008年全球金融危机后,两国债务走势开始明显分化:法国债务率持续攀升,德国债务率则在欧债危机后逐步回落;2020年新冠疫情期间,两国债务率均出现上升,但此后德国债务率回落至60%左右,法国债务率仍维持在较高水平。
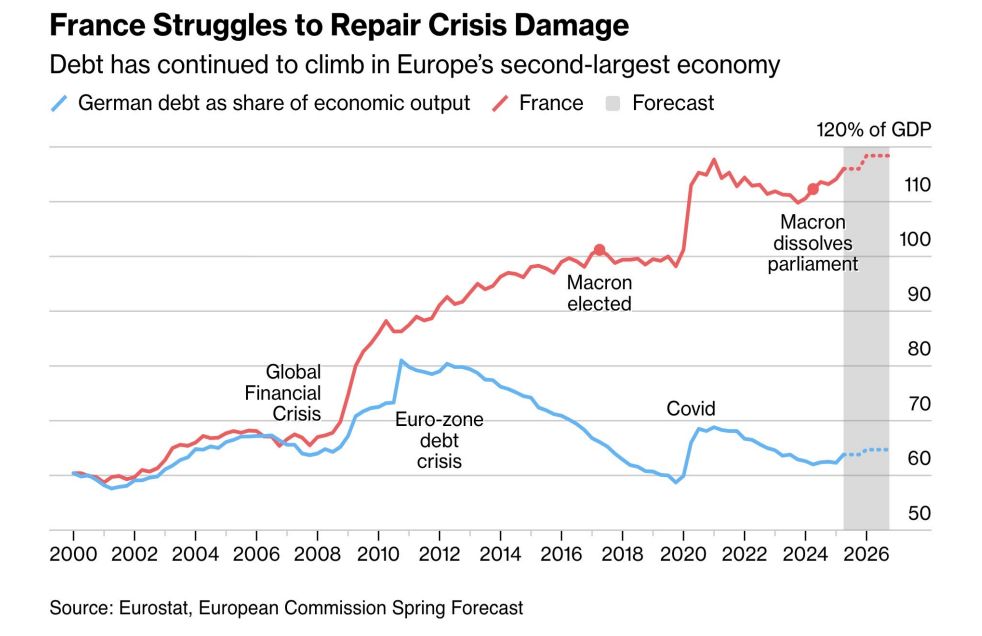
2000年至2026年法德债务走势,法国(红线)债务占GDP比重持续上涨,和德国(蓝线)债务走势形成明显差距。图表中2025年至2026年的部分数据为预测值。
INSEE 9月29日公布的数据显示,截至2026年第二季度末,法国公共债务达到约3.6万亿欧元,较第一季度增加596亿欧元;公共债务占GDP的比例升至119%,高于第一季度的117.5%。
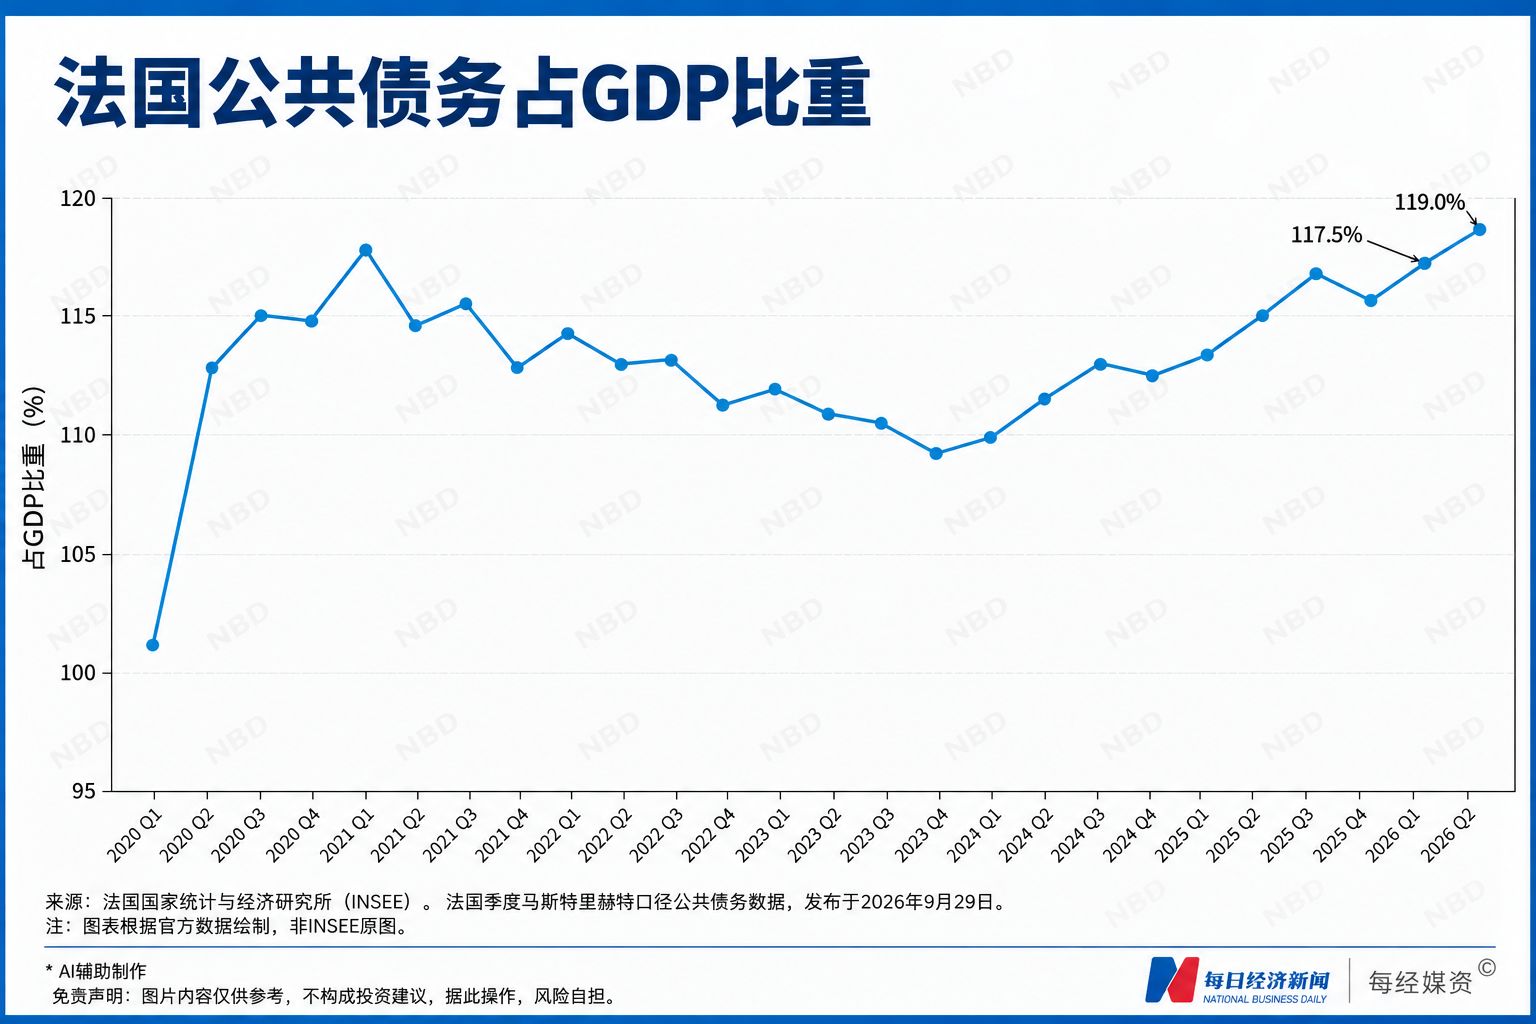
法国公共财政高级委员会(HCFP)9月25日发布的2027年预算评估意见显示,法国2026年公共债务利息支出预计为792亿欧元,比2026年初预算中的预期高出45亿欧元;2027年利息支出预计将达到910亿欧元,相当于GDP的2.9%。
除利息支出外,法国还需要为到期债务再融资。法国国库署公布的2027年融资计划显示,法国政府当年融资需求预计为3397亿欧元,比2026年调整后的融资需求增加280亿欧元;中长期国债净发行规模预计达到3400亿欧元。融资需求增加的原因之一,是此前发行的中长期债券陆续到期,2027年相关到期偿还规模将增加194亿欧元。
丁纯对每经记者表示,法国、意大利、希腊等国的公共债务率长期高于德国、荷兰等财政相对审慎的国家,并非突然出现的问题。法国当前的债务压力,需要放在其长期经济和财政运行背景下理解。
法国长期存在的财政赤字增加了债务管理难度。根据相关财政分析,法国自1974年以来从未实现预算平衡,即便剔除利息支出,自2002年以来也一直处于赤字状态。法国政府计划将公共财政赤字占GDP的比例从2026年预计的5.4%降至2027年的5%,并提出约430亿欧元的财政调整措施。但预算能否获得议会支持仍是关键问题。
与此同时,法国税收收入占GDP的比例达到44%,高于OECD国家34%的平均水平。若要继续依靠增税应对债务利息成本上升,可能也面临经济和社会层面的阻力。
丁纯进一步指出,经济增长、财政收入和政府运行效率都会影响偿债能力。如果经济表现偏弱,财政收入增长受限,政府就可能需要更多借款来填补资金缺口;债务负担上升后,融资成本也可能随之增加,进一步加重利息支出。这种相互强化的过程,可能形成债务压力的“马太效应”:经济越弱,融资成本越高;利息负担越重,政府用于公共服务和促进增长的财政空间就越有限。
债券市场已经对法国的财政和政治不确定性作出反应。据媒体10月8日报道,法国10年期国债收益率自9月以来上升近80个基点,一度升至接近5%的水平,达到2002年以来的高位。
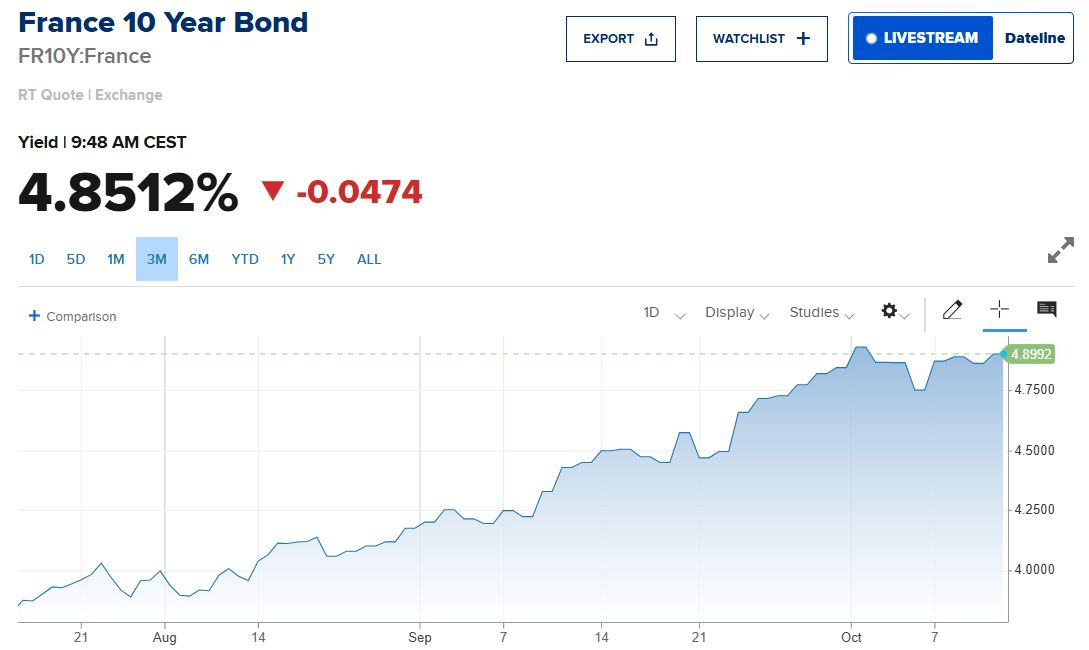
法国10年期国债收益率近三个月走势
法国国债遭到抛售后,欧元区其他债券市场也出现波动。 媒体10月8日报道,法德10年期国债利差扩大至约140个基点,意大利与德国的10年期国债利差也升至约110个基点。
欧洲投资级企业债相对政府债的利差同样扩大。根据ICE BofA指数,该利差从9月初的约80个基点升至100个基点,随后回落至约96个基点。
法国兴业银行首席外汇策略师Kit Juckes近日表示,当市场抛售波及被认为更脆弱的资产时,欧元抛售也会随之加速。美国银行外汇策略师估计,法德利差每进一步扩大10个基点,欧元兑美元可能下跌约0.4%。
资产管理公司Man Group首席市场策略师Kristina Hooper表示,债券投资者正在惩罚他们认为财政纪律不足的国家,过去一周欧洲各国国债收益率的变化体现了这一趋势。
对于法国债务市场风险是否会进一步向欧洲其他市场扩散,部分机构则保持谨慎态度。
TCW Group全球利率与外汇策略师Nick Verdi表示,该机构此前一周增持了法国国债,认为当前市场定价与法国经济基本面之间存在偏离。
富兰克林邓普顿欧洲固定收益主管David Zahn也直言:“法国有问题,而不是欧洲有问题。”
大型资产管理公司Aberdeen Investments基金经理Alex Everett更是表示:“这并不是2010年代初(欧元区主权债务危机)的重演。”他认为,当前欧洲政府债券市场拥有更强的制度支持和市场信心。
法国预算能否获得议会支持,是未来影响债券市场的重要变量。相关报道援引Nick Verdi的判断称,如果预算顺利通过,法德10年期国债利差可能降至100个基点以下。
信用评级机构的后续评估也是市场关注的因素。据报道,穆迪对法国Aa3主权信用评级维持负面展望,标普的评级则低一档,为A+。两家机构当时分别计划在10月和11月进行后续评估。
欧洲央行是否介入,是市场关注的另一焦点。媒体10月1日刊发的分析指出,欧洲央行的传导保护工具(TPI)可在符合条件时应对成员国融资条件出现“不合理、无序”的收紧,但法国是否符合启用条件存在争议。该工具自2022年设立以来尚未启用。
法国已经处于欧盟过度赤字程序之下,当前债券市场波动又与其财政状况和政治不确定性有关,因此难以简单认定融资成本上升完全属于不合理的市场波动。
荷兰国际集团经济学家Carsten Brzeski表示,如果利差扩大显示风险正在向多个欧元区国家蔓延,那么启动TPI的理由会更有说服力。他同时指出,即使如此,欧洲央行也不一定首先启用该工具,还可以考虑停止缩减资产负债表、再投资到期债券等措施。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
封面图片来源:每经记者 郑雨航 摄

1本文为《每日经济新闻》原创作品。
2 未经《每日经济新闻》授权,不得以任何方式加以使用,包括但不限于转载、摘编、复制或建立镜像等,违者必究。





 每日经济新闻客户端