9月23日,一列由华安基金冠名的高铁列车从深圳北站驶出,开创了基金公司登上高铁的先河。
这次,基金公司并没有把活动的重点放在给产品打广告上。
发车仪式直播中,华安基金总经理助理许之彦指出,创业板50指数是科技成长方向的旗舰指数,可以成为投资组合中的重要资产,但单一产品很难穿越所有市场周期,即便是再好的指数,也不意味着投资者应该重仓押注。
许之彦将自己的投资组合形象地比喻为“汉堡”——其中,创业板50扮演“蛋白质”角色,代表成长进攻性;沪深300作为“碳水”,构成组合基础盘;红利资产如同“蔬菜”,提供价值底仓;黄金则似“奶酪”,用于分散风险。
“只有多元组合,才能跨越多轮市场周期”,许之彦说。
当基金公司的营销活动开始从推荐一个产品,转向讨论一套配置方案,这也是在近年各方投资者要求、监管导向下,公募基金给出的新答案。
变化中的基金营销
过去基金行业营销的核心,是告诉投资者“现在应该买什么基金?”
围绕这个问题,基金公司形成了一套“短期行情—单品推荐—流量转化”的成熟打法。单只产品是营销的主角,营销人员主要关注赛道本身景气度是否提升、是否足够有话题。
但问题在于,单只基金的投资逻辑,与投资者最终的财富管理目标,并不是完全相同的概念。
一支基金可以很好的捕捉科技行情,或是追上黄金白银的凌厉攻势,但当周期的潮水退去,他们却很难单独承担投资者跨越完整经济周期的全部任务。
2021年医药消费行情的退潮依然历历在目,如何才让投资者能够跨越波折的经济周期?
这是华安基金这次活动想要回答的问题。
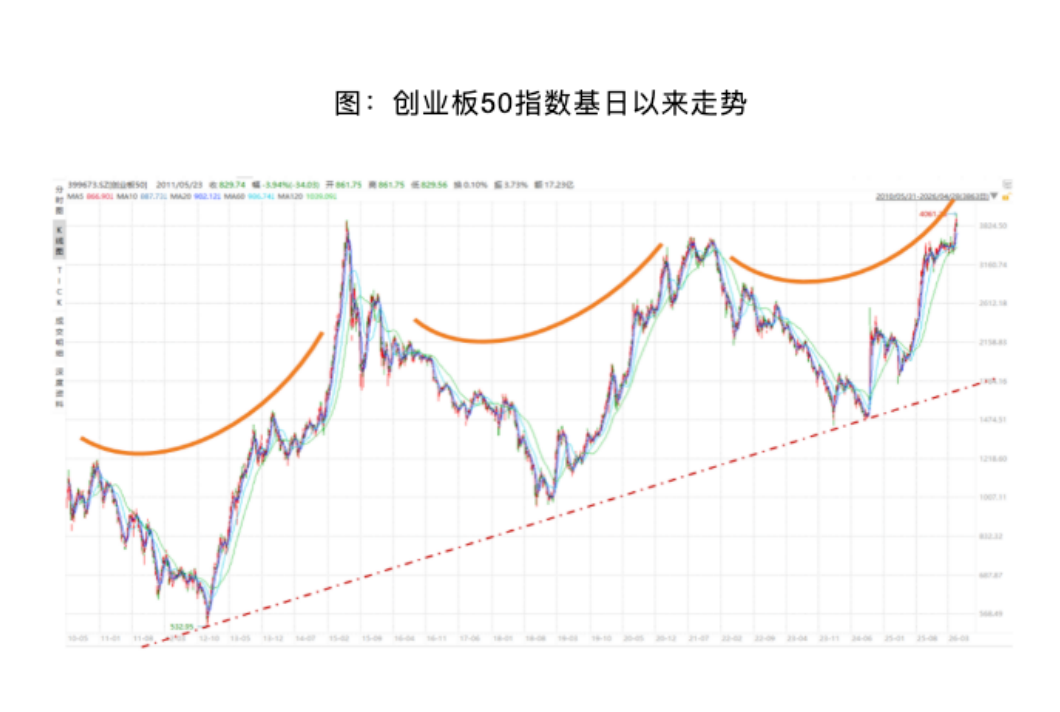
创业板50作为科技成长方向的代表性指数,过去十年伴随中国科技创新和产业升级不断发展。
一方面,不同于其他宽基指数,创业板50指数每一次大跌之后,都伴随着新一轮产业主线崛起,最终推动指数重新逼近甚至突破前高,是一支真正适合长期持有、穿越周期的产品。
另一方面,强调科技资产长期价值的同时,活动中的资产配置讨论并没有进一步导向“集中配置创业板50”,而是强调单一资产的周期局限性。
这种看似反营销的表达,对应的正是基金行业投资者服务逻辑的底层切换。
基金公司不再只回答 “这个产品为什么值得买”,而是解释“这个产品在你的组合里该扮演什么角色,才能帮助你跨越经济周期”。
新规落地,基金公司要怎么做?
这种转向并非基金公司的单方面选择。
近年来,监管对于公募基金行业的定位越来越强调“投资者利益优先”、长期投资和资产配置。
进入 2026 年,各项约束进一步细化。2026年9月30日起正式实施的《金融产品网络营销管理办法》被各家视为重中之重,该办法进一步强调,营销内容应当真实、准确、通俗易懂,并明确禁止通过短期、非常态业绩或者过往业绩高低进行简单排序、预测未来业绩等方式误导投资者。
监管环境的变化,本质上是在压缩“短期业绩—单品推荐—流量转化”这条传统营销链条的空间。
与此同时,2026年以来,A股市场结构分化、板块轮动加快的运行特征,也让单一产品 “躺赢” 的时代成为过去。
市场波动中,投资者追涨单一赛道、重仓个别产品的行为往往导致持有体验不佳。
对此,华安基金的做法,是建立起一套足够丰富的底层工具,便于投资者完成自己的资产组合。
仅ETF层面,华安产品线已覆盖A股、债券、黄金、海外等各大类资产。
尤其在跨境配置方向上,纳斯达克100ETF、日经225ETF、德国ETF、法国ETF等产品为投资者一键配置全球主要市场提供了便利。
这一多元化、特色化的产品矩阵,使投资者能够在ETF的产品线内完成大类资产级别的配置。
一个值得注意的数据是,2026 年公募基金中期报告正式新增“盈利投资者数量占比” 披露项目,将基民的真实投资结果纳入公开信息维度。
据已披露的中报数据,华安基金旗下基金盈利投资者数量占比达到 92.13%,位列全行业第一。
业内人士认为,这一表现与华安基金长期坚持资产配置导向的建设思路密不可分。通过引导均衡配置、平滑组合波动,投资者更易拿得住、拿得久,最终实现更好的实际收益体验。
这趟列车所传递的,不仅是一只指数、一只产品,更是一种理念——资产配置从来不是一道有标准答案的题,它更像是一场关于“均衡”的长期实践:了解每一类资产的特性,理解自己真正的风险承受能力,然后让时间发挥作用。(风险提示:基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金产品收益存在波动风险,投资需谨慎,详情请认真阅读本基金的基金合同、招募说明书等基金法律文件。关于ETF产品申购、赎回费率,投资者在办理申购或赎回时,销售机构可按照不超过0.5%的标准收取一定的费用/佣金,其中包含交易所、登记结算机构等收取的相关费用。)





 每日经济新闻客户端