
今年前8个月,国内新能源汽车累计销量1065万辆,同比增长10.7%,占汽车新车总销量的52.4%。随着新能源汽车销量的快速增长,动力电池产业也进入新的竞争阶段:一些车企一边引入更多供应商,一边开始布局电池自研。
这背后的原因并不复杂。动力电池占新能源车物料成本30%以上,是整车成本中最重要的单项零部件之一,也是车企降本最直接的抓手。当整车端毛利被压薄,能降BOM、增强议价的抓手,车企自然都会积极争取。
从产业发展的角度看,多元化采购并不是一个需要被否定的方向。增加供应商,可以分散单一供应来源带来的风险;推进自研,则有助于车企掌握更多核心技术。
但一个容易被忽略的问题是,多元化解决的是“供应从哪里来”,但未必能解决“产品能否长期稳定”。动力电池的安全、寿命、快充性能以及长期一致性,最终都要经受真实市场和时间周期的检验。因此,动力电池竞争走到今天,真正值得关注的已经不是“谁的价格更低”,而是谁能够提供更稳定、更长期、更大规模的产品确定性,把产品交付给车企和消费者。
采购降本为何没有直接变成利润?
车企启动多供应商策略或布局电池自研,核心驱动力之一是降本。但今年上半年的行业数据揭示了一个更为复杂的现实,整车企业的利润并未改善,反而进一步恶化。
今年上半年,15家国内主流车企归母净利润合计210.48亿元,较去年同期的351.31亿元减少了140亿。
分析认为,在终端市场竞争持续加剧的情况下,供应链降本形成的部分空间,可能通过价格优惠、配置升级等方式传导给消费者。因此,对于车企而言,采购降本,并不意味着利润能够同步增加。
如果供应链降本最终只是转化为终端价格下降,那么“低价采购”本身也很难成为企业利润改善的充分条件。
同时,利润压力也在向产业链上游传导。8家上市动力电池企业2026年上半年平均毛利率为13.6%,但有7家毛利率出现下滑。其中,从宁德时代披露的2026年中报来看,毛利率有所下降,接近历史最低点。按财报披露测算,宁德时代电池单价约0.56元/Wh,与去年基本持平。
分析认为,宁德时代并未将全部成本压力转移给下游主机厂,而是选择承受了部分压力。
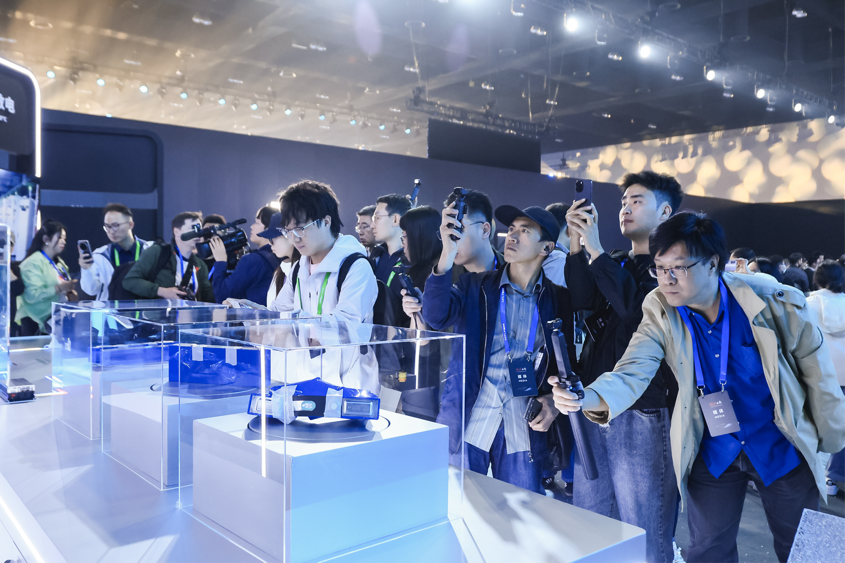
但从整车到电池,整个汽车产业链都在经历一场没有赢家的利润收缩。
如果产业链各环节持续陷入低价竞争,短期看似降低了采购成本,长期却可能压缩研发和质量投入空间,最终影响产品竞争力。光伏行业的现状提供了一个值得观察的参照。今年上半年,光伏板块收入3712亿元,归母净利润为-198亿元,连续11个季度盈利承压。锂电行业正在经历类似的产能扩张周期,政策信号也在提示行业需要从“规模扩张”转向“质量效益”。
对车企而言,供应商越多、价格越低,短期采购成本确实在下降;但如果供应链各环节因持续亏损而丧失研发投入能力,技术迭代速度放慢,最终受损的仍然是整车产品的竞争力。
归根到底,车市价格竞争的根源在产能过剩和同质化竞争,电池采购价格只是其中一个变量。把利润困境归因于单一环节,既不符合产业链利润分配的实际逻辑,也无助于解决车企自身面临的核心问题。
确定性成为动力电池竞争的新变量
当新能源汽车市场进入规模化竞争阶段之后,消费者对产品的要求也正在发生变化。随着市场成熟度提升,消费者越来越关注的是“好不好”:续航是否稳定、快充是否稳定、安全性能是否稳定,以及车辆使用多年之后,产品表现是否依然符合预期。这意味着,动力电池的竞争已经不只是单项技术参数的竞争,而是产品长期稳定性的竞争。
真正的产品确定性,并不是某一颗电芯在实验室环境下表现优秀,而是数十万、数百万颗电芯进入不同车型、不同地区和不同使用场景之后,依然能够在更长时间周期内保持相对稳定的性能。这种能力,需要材料研发、制造工艺、质量控制、规模化生产以及长期市场验证共同形成。
在这一变化下,宁德时代的市场表现提供了一个值得观察的样本。从全球配套情况看,截至今年7月,全球新能源乘用车在售品牌共136家,宁德时代已配套其中99家,品牌覆盖率约73%;全球在售新能源乘用车型共991款,宁德时代配套442款,车型覆盖率约45%。
从全球市场的99个品牌到442款车型,覆盖面的广度至少说明,在动力电池这个选项众多的市场里,宁德时代已经获得了大量品牌、不同整车平台的长期验证和商业选择。
而在消费端,动力电池也成为连接汽车品牌和用户的信用底座。近日,尼尔森IQ发布的《2026年全球新能源车消费者研究报告》也显示,宁德时代在中国市场的品牌信任度达到81%,其中39%的消费者表示“非常信任”。
更值得关注的是消费者的选择意愿,37.1%的中国消费者表示,如果心仪的车型没有搭载宁德时代电池,便会放弃购买这款车。
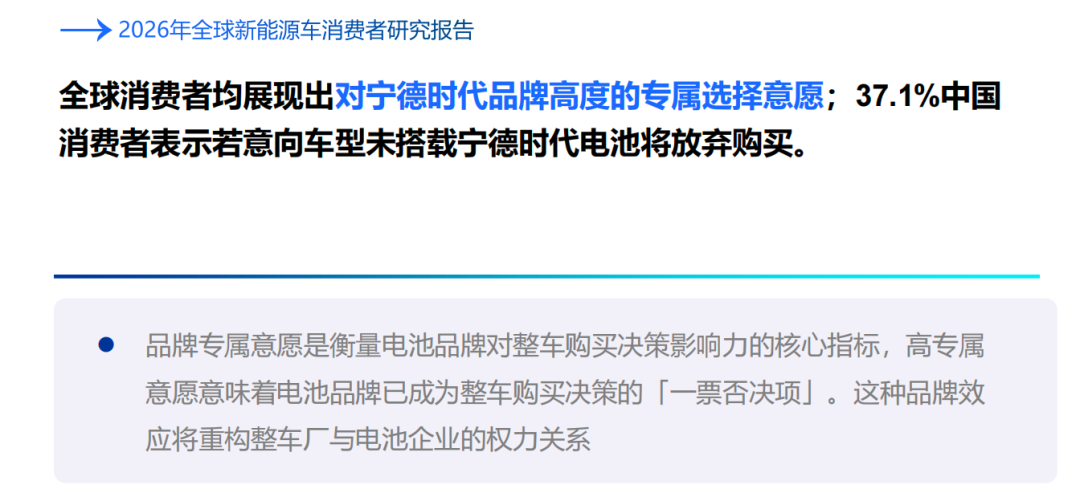
图片来源:尼尔森IQ《2026年全球新能源车消费者研究报告》
这组数据意味着,在新能源汽车市场,电池品牌已经开始影响消费者对安全、续航和品质的判断。
对于车企而言,电池已经不只是成本占比较高的核心零部件,更成为决定产品安全和品牌信用的重要底座。谁能把安全、品质和长期稳定性做到足够确定,谁就能在产品与品牌之间筑起一道“防火墙”。
今年9月,德国国际汽车及智慧出行博览会期间,蔚来创始人李斌与宁德时代董事长曾毓群会面,双方宣布将进一步扩大合作,持续提升对品质的标准与要求。早在今年1月,双方已签署为期5年的全面深化战略合作协议,重点围绕长寿命电池和换电网络展开协同。
蔚来在电池上的选择一向以严苛著称,而这次合作升级释放的信号很明确,在长寿命和换电这两个对品质确定性要求极高的方向上,宁德时代仍是重要的合作伙伴。
多元化是手段确定性才是市场竞争的答案
新能源车市场增长越强劲,竞争越激烈,市场对于产品安全的容错空间就越小。一辆车的电池安全事故,足以给一个品牌在舆论场中产生信任的裂痕。其中,电池作为整车最核心的部件,筑起了消费者信任的坚固防线。
过去五年,行业里从来不缺供应商切换的尝试。此前,某头部车企将某动力电池厂商扶正为第一大供应商,某造车新势力也在同期完成了类似替代。
但供应商切换本身,并不意味着产品竞争力能够得到市场的验证。当供应商多元化的同时,真正走量的车型依然会倾向于选择经过长期验证的电池产品。某头部自主品牌旗下爆款车型全系搭载宁德时代电芯,已连续16个月位居全品类月度销量冠军。该品牌虽同时在推进自研电池和多元采购,但真正走量的爆款车型,装配的仍是宁德时代。
这背后体现的并不是“多元化”与“单一供应商”的简单对立,而是车企在成本、供应链安全、技术掌控和产品确定性之间寻找平衡。
这也是为什么一些车企采取的产品差异化策略高度一致:部分中端走量车型引入其他供应商,高端旗舰车型仍然选择宁德时代这类经过长期验证的电池产品。
如“中国工信新闻”近日文章中的观点:车企调整供应链、增加供应商、布局自研本是正常市场行为,不应被解读为汽车产业链上下游的博弈对抗,同时也提出反对把降本变成单纯压低采购价、以牺牲品质换低价。
动力电池的下半场,竞争维度正在从单一的价格,扩展到品质一致性、全生命周期管理和全球交付能力的综合比拼。对车企而言,多元化供应是手段,不是目的。确定性,才是车企需要交付给市场的真正价值。
编辑|蒙锦涛








 每日经济新闻客户端