


每经记者|李宇彤 每经编辑|余婷婷
“我认为在当今时代背景下,具备本体批量规模化制造与低成本制造项目能力的公司,将在data scaling(数据规模化)方面拥有难以比拟的优势。”9月16日,松延动力创始人兼董事长姜哲源在接受包括《每日经济新闻》记者在内的媒体记者群访时表示。
就在一天前(9月15日),松延动力发布了HERON-Context Reinforcement Action Model(CRA,情境强化行动模型)。这是继9月8日发布HERON架构下首个世界模型HERON-World Model后,该公司推出的第二个模型。8日当天,松延动力还推出了通用具身智能子品牌Scalabot,并明确将专注于构建面向真实世界的具身“大脑”。
模型密集发布展现出了松延动力补齐短板的决心,而在此之前,市场对松延动力的印象更多停留在运动能力层面。2025年,该公司在北京亦庄人形机器人半程马拉松中获得亚军,正式进入市场视野。2026年,松延动力的人形机器人又站上了春晚舞台。
值得注意的是,松延动力入局具身“大脑”之际,行业正密集“补脑”。近两个月以来,多家具身公司都在具身“大脑”上有所更新和布局。在松延动力发布世界模型同期,智元机器人和宇树科技也先后更新了具身基模。行业正处于从拼硬件转向拼智能的关键关口,而此时入局的松延动力,能否在“脑力角逐”中站稳脚跟?
“大家的愿景其实是一致的,无非是路径不同。”面对外界对松延动力“入局偏晚”的质疑,姜哲源在接受采访时给出了回应。他将具身智能的发展比作不断补短板的过程,木桶能装多少水取决于最短的那块板。
2023年创业时,本体运控是行业最短的短板。在资源有限的情况下,松延动力选择先补硬件和运控这一课。
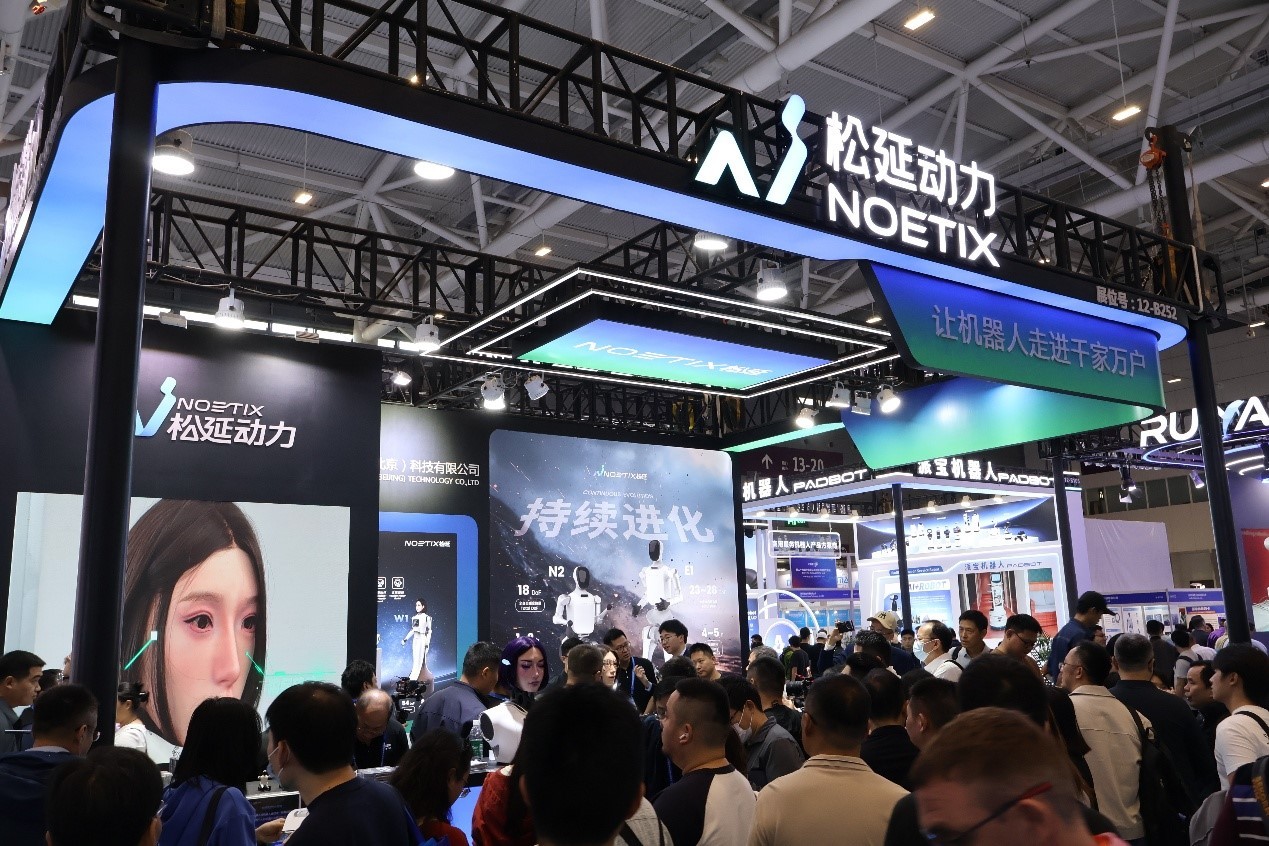 图片来源:松延动力官网
如今,姜哲源认为本体已经“ready”(就位、准备好了),“这个时候我们觉得需要补下一块板,也就是大脑部分了”。对于什么是本体的“ready”,姜哲源给出了三条标准:第一,本体不应是耗材,至少要能用一两年;第二,要具备操作能力,自由度、力矩等都要达标;第三,底层运控要能支撑操作任务,比如Sonic BFM等算法。在他看来,达成以上三点本体就算是拿到了及格分。
但及格之后,松延动力真正的壁垒在哪里?
姜哲源用一道“小学数学题”来拆解:一个机器人本体的单位时间使用成本,等于制造成本除以可摊销周期。这个公式指向两个核心能力——低成本制造出可用的硬件以及高可靠性的制造能力。
在姜哲源看来,做“大脑”与低成本制造这两件事是相辅相成的。“一定要先把成本降下来,不把成本降下来,后面的规模没得谈。成本才能带来规模,规模才能换来多样化的数据,多样化的数据才能真正带来智能。”
姜哲源预计,具身智能下一个能力拐点到来,至少需要百万级小时量级的数据。为此,他进行了一个简单的测算:每台本体满负荷运转,一年大约能产生1000小时数据;如果要达到百万小时的数据拐点,大概需要1000台本体的持续运转。这也意味着,低成本、高可靠的本体量产能力,直接决定了数据采集的规模上限。
此外,对于入局“大脑”需要避开的坑,松延动力团队已经梳理清楚了四条红线:第一,过度依赖真机数据;第二,技术绑定单一本体设备,模型兼容性差,更换机器人设备后无法正常工作;第三,仅依托仿真环境训练模型,忽略虚实场景差距,无法适配真实物理世界;第四,重演示效果、轻基建搭建,只做场景演示,不搭建数据基建,缺乏模型迭代的底层支撑。该团队称,数据底座和模型迭代优化将并行推进,以规避行业普遍问题。
事实上,松延动力并非唯一转向“造脑”的具身智能公司。随着行业技术路线逐步收敛,补上“大脑”这一课正成为全行业的集体动作。
2026年9月,具身智能赛道迎来一波密集的模型发布潮。9月9日,智元机器人发布AGILE 2.0感控一体模型和GE-Act 2.0原生世界—动作模型。9月10日,宇树科技全面开源新一代通用人形机器人基础模型UnifoLM-WLA-1.0,并同步开放代码、模型权重与数据集。
面对这一集体转向,姜哲源对行业终局有着更为长远的判断。他认为,具身智能赛道长期将走向赢家通吃,核心驱动力是数据飞轮效应——本体销售规模越大,采集的数据越多,模型能力越强,进而拉动销售增长。但他同时强调,行业在终局到来之前仍将长期存在多元生态位,只做本体硬件的企业也有独立生存空间。
同时,姜哲源也对具身智能能力等级有一套自己的划分标准。他将行业划分为L0至L3四个等级:L0级仅具备基础导航和跳舞能力,无实际作业功能;L1级进入新场景需现场采集数据、调优算法后才可落地,对应重交付的工业场景;L2级可在任意家庭场景开箱即用,无需单独训练即可完成绝大多数日常家务;L3级则是仅需输入SOP(标准作业程序)即可落地任意场景的完全通用人工智能。
在松延动力现阶段的表述中,其更多的资源投入到了L0级娱乐场景和L2级家庭通用场景中,并关注构建未来家庭场景中的通用能力。在姜哲源看来,部分场景对交付、部署和场景适配要求更高,不同行业之间存在较大的差异性,因此需要结合具体需求逐步推进。
姜哲源表示,当机器人服务的便捷性和性价比达到阈值,用户会自然放弃手动做家务。但他也坦言,当前消费级机器人必须找到刚需功能与场景,才能跨越早期用户与主流大众之间的增长鸿沟。
“我个人判断L2级家庭通用泛化能力大概率可在2029年左右实现。”姜哲源随后又补充道,“但这只是我的一个暴论。”
在大举投入“大脑”的同时,松延动力的本体业务承担着“造血”角色。姜哲源在采访中告诉每经记者,目前本体并非成本中心,而是一门可盈利的生意。若单独核算,本体业务线明年有望实现盈利。松延动力CMO(首席市场官)张淼也透露,从收入结构来看,公司2026年收入主要来自教育场景等B端(企业端)项目,商业服务、文旅等多元场景也会有解决方案合作伙伴进行二次开发。而C端(用户端)方面,人形机器人“小布米”则在销量量级上贡献更多。
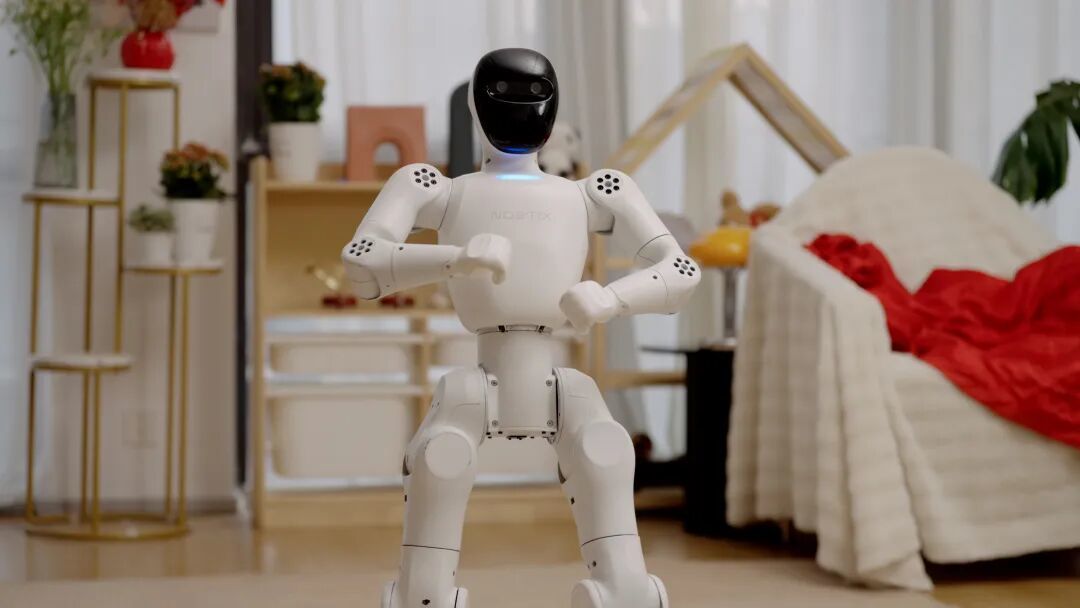 人形机器人“小布米” 图片来源:松延动力官网
今年3月,松延动力在中国家电及消费电子博览会(AWE 2026)上宣布旗下万元级人形机器人“小布米”将进入家庭场景,优先切入陪伴与教育需求。姜哲源也立下了2026年实现“小布米”万台规模交付的目标。
姜哲源表示,虽然“小布米”的利润并不高,但是C端心智的建立需要持续种草、持续交付、持续激发用户产出UGC(用户生产内容),才能让用户逐步形成认知。因此即便“小布米”毛利低,叠加研发费用后整体仍是成本项,公司也必须持续投入。
松延动力的转型折射出具身智能行业竞争重心的迁移。当硬件短板逐步补齐,数据与智能成为决定终局的关键变量。在行业仍处早期、技术路线尚未完全定型的当下,这场“脑力角逐”的发令枪才刚刚打响。

1本文为《每日经济新闻》原创作品。
2 未经《每日经济新闻》授权,不得以任何方式加以使用,包括但不限于转载、摘编、复制或建立镜像等,违者必究。








 每日经济新闻客户端