每经记者|岳楚鹏 兰素英 每经编辑|段炼
记者|岳楚鹏 兰素英
编辑|段炼 王嘉琦 杜恒峰 校对|梁露月
北京时间9月17日凌晨,美联储联邦公开市场委员会以12比0的投票结果决定将关键利率上调25个基点,将联邦基金利率的目标区间调整至3.75%—4%。
委员会在会后简短的声明中表示:“通胀依然高企。今天的政策行动将有助于更快地回到委员会2%的目标区间。委员会将致力于实现价格稳定。”
美联储主席凯文·沃什 图片来源:视觉中国(资料图)
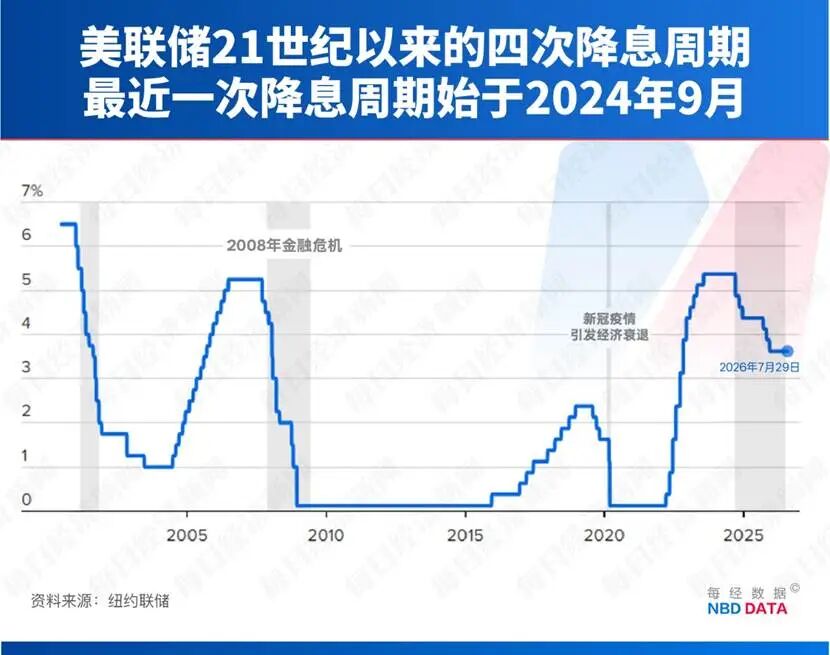
本次加息不仅是美联储时隔约3年零2个月首次加息,也意味着自2024年9月开始的降息周期结束。
2024年9月,美联储以一次50个基点的大幅降息开启了降息周期。此后,美联储在2024年11月、12月以及2025年9月、10月和12月继续降息,将联邦基金利率目标区间降至3.50%—3.75%。
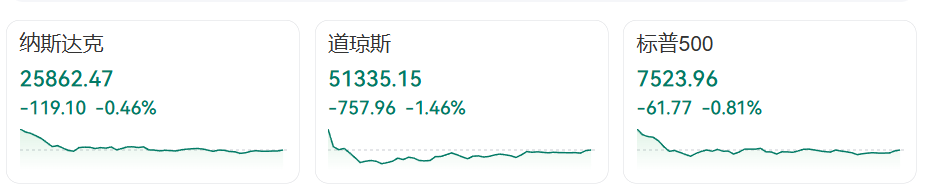
美联储发布会结束后,美国股市集体下跌。截至发稿,标普500指数下跌0.81%,纳斯达克指数下跌0.46%。道琼斯工业平均指数下跌1.46%。
10年期美国国债收益率上涨1.2个基点,至5.008%。
黄金现货价格下挫0.56%,现报4270.16美元/盎司。美元指数上涨0.57%,现报100.21。
 16名官员预计年内再加息
美联储预计通胀目标要到2029年才能实现
反映官员个人利率预期的“点阵图”显示,在18名参与预测的官员中,有16人预计今年还将再次加息,其中4人认为甚至可能再加息两次。另有两名官员预计,本轮行动将在此次加息后停止。
值得一提的是,沃什本人未提交预测,他自上任以来未提交任何点阵图。
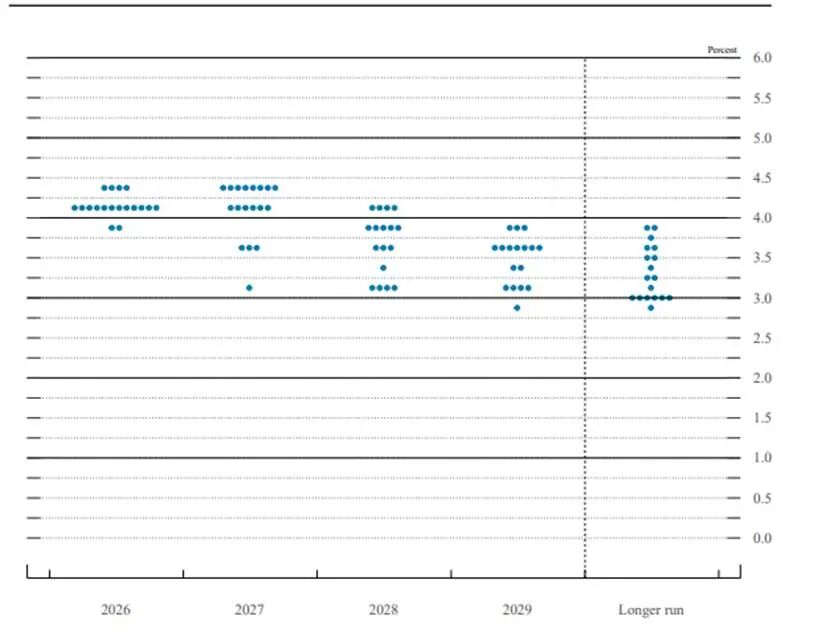
美联储点阵图预测 图片来源:美联储
对于2027年的利率走势分歧较大,八位官员认为利率会再次加息,六位官员预计维持利率不变,而四位官员则设想降息。
此外,大部分官员预计2028年将降息一次,2029年至少降息一次。
与此同时,美联储官员还小幅上调了今年的通胀预期。
美联储目前预计,今年整体个人消费支出(PCE)价格指数将达到3.7%,剔除食品和能源的核心PCE通胀率为3.4%,两项数据均较6月时的预测上调0.1个百分点。
美联储预计,通胀要到2029年才能回到2%的目标水平。不过,官员预计通胀将在2027年明显回落,届时整体PCE通胀率预计降至2.3%,核心PCE通胀率预计降至2.5%。
历史上,美联储很少只调整一次利率就停止行动。通常情况下,当决策者认为通胀过高、需要维持较高利率时,或者经济增长过慢、需要通过降息刺激需求时,美联储往往会采取连续性的政策行动,而非仅仅进行一次小幅调整。
虽然此次加息本身符合市场预期,但美联储作出加息决定背后的逻辑却并不寻常。
通常情况下,美联储会选择“看穿”当前这类通胀,即由伊朗战争推高燃料价格,以及关税影响持续传导所带来的价格上涨。
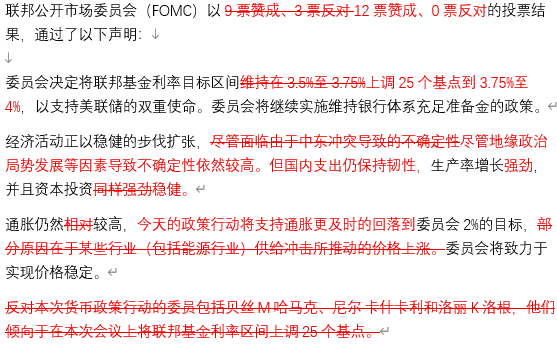
本次联邦公开市场委员会(FOMC)声明与7 月会议后声明对比。
但最近几天,美联储官员开始重新权衡继续忽视这些价格上涨的成本,尤其是在劳动力市场逐渐企稳的背景下。
美联储此次将失业率预测下调至4.1%,较6月预测降低0.2个百分点。
目前政策制定者担心,如果能源价格长期维持高位,可能会推升通胀预期,并进一步向整个经济体系扩散。一些经济学家还认为,人工智能领域不断扩大的投资也可能成为新的通胀因素。
金融市场已经开始全面计入更高利率的预期。
美国国债收益率持续大幅上升。自沃什8月28日在怀俄明州杰克逊霍尔全球央行年会发表讲话以来,10年期美国国债收益率已经上升约25个基点。
与今年2月低点相比,10年期美债收益率累计已经上升约1个百分点。对利率预期最为敏感的2年期美国国债收益率涨幅更加明显。与此同时,实体经济中的借贷成本也在上升。根据Mortgage News Daily的数据,美国30年期固定抵押贷款利率已经飙升至7.19%,较杰克逊霍尔讲话前上升约38个基点,较一年前则高出超过1个百分点。
高盛:2027年9月和12月
分别降息25个基点
部分华尔街机构认为,美联储此次加息25个基点,更可能是一次孤立的政策调整,而非新一轮连续加息周期的起点。
高盛是这一阵营中最明确的代表。其在8月CPI公布后才将9月加息25个基点纳入预测,但高盛强调,这并不是因为通胀前景发生了根本变化。相反,高盛直言,目前“看不到强有力的经济理由支持加息”。当前通胀高于2%的部分,很大程度上可以由关税、能源价格等一次性因素解释;6月至8月核心PCE折年增速已经降至约2.5%,美国经济也没有出现典型的需求过热迹象。
高盛认为,此次加息的一个重要背景,是会前市场对9月加息的定价已经达到90%。在这种情况下,如果美联储选择按兵不动,反而可能引发较大的市场波动。因此,美联储更可能选择“加息一次”,但同时尽量避免释放连续加息的信号。
按照高盛的基准预测,美联储在此次加息后,今年剩余时间将维持利率不变,而且到2027年9月和12月还会分别降息25个基点。
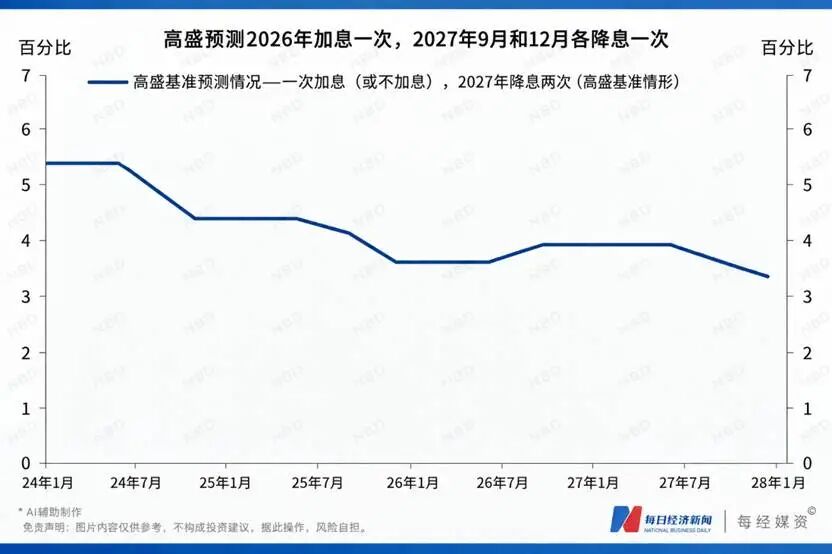
荷兰国际集团(ING)的判断与高盛接近。其认为,此次25个基点的加息更像是一次“政策重新校准”,而不是一轮新的紧缩周期。
ING将当前局面类比于上世纪90年代美联储的一次“风险管理式加息”:1997年3月,美联储在经历一段暂停期后只加息一次,随后又长时间维持利率不变。
ING预计,未来随着工资增速偏弱、关税退款以及住房市场停滞压低住房通胀,美国通胀将在明年重新向2%靠拢。因此,其预计美联储2026年底和2027年底的政策利率都可能维持在4%左右,随后再逐渐回到约3.1%的长期中性水平。
穆迪分析公司首席经济学家马克·赞迪也认为本次加息是一个严重的错误。赞迪表示:“通胀确实过高,超过了3%,但这很大程度上是能源价格和关税上涨带来的后果,是加息无法解决的供应冲击。”
牛津经济研究院指出,不应将美联储本次加息理解为一轮大型紧缩周期的开端,而更可能是一项风险管理措施。在这种情况下,未来几个月仍可能再加息一至两次、每次25个基点,但随着通胀逐渐回落、劳动力市场保持脆弱,这些紧缩措施最终可能在未来几年被逆转。
货币紧缩开始?
德银:今年12月和明年3月再各加25个基点
华尔街的另一派则认为,此次加息并不是终点,而可能是新一轮货币紧缩的开始。
瑞银预计,美联储将在12月再次加息25个基点,将联邦基金目标区间进一步提高至4.00%~4.25%。沃什更加鹰派的政策立场得到了近期经济数据的支持:8月核心CPI环比上涨0.3%,超过市场预期的0.2%;与此同时,就业市场仍然强劲,8月非农新增就业16.2万人,也大幅超过市场预期。
德意志银行的预测更为鹰派。德银认为,美国劳动力市场已经有所反弹,PCE通胀却没有显示出足够明确的回落趋势;与此同时,油价上涨和供应链扰动意味着未来通胀压力仍可能持续。因此,目前甚至不能确定美联储的政策已经“足够限制性”。
基于这一判断,德银预计,美联储今年12月还将再加息25个基点,2027年3月再加25个基点,也就是说,这轮紧缩累计达到75个基点。若未来几个月通胀数据继续偏热,德银甚至认为10月提前再次加息也存在可能。
学者预警:加息或“压垮”就业市场
美国经济或将迎来艰难一年
谈及美联储此次的加息,纽约州立大学布法罗分校政治学系助理教授科林·安德森(Collin Anderson)在接受《每日经济新闻》记者采访时表示,“当前能源价格上涨的冲击正向整个市场传导。在美国本土通胀本就处于上行通道的背景下,若美联储9月选择按兵不动,短期外部冲击或将固化为长期通胀隐患,属于风险极高的政策博弈。”
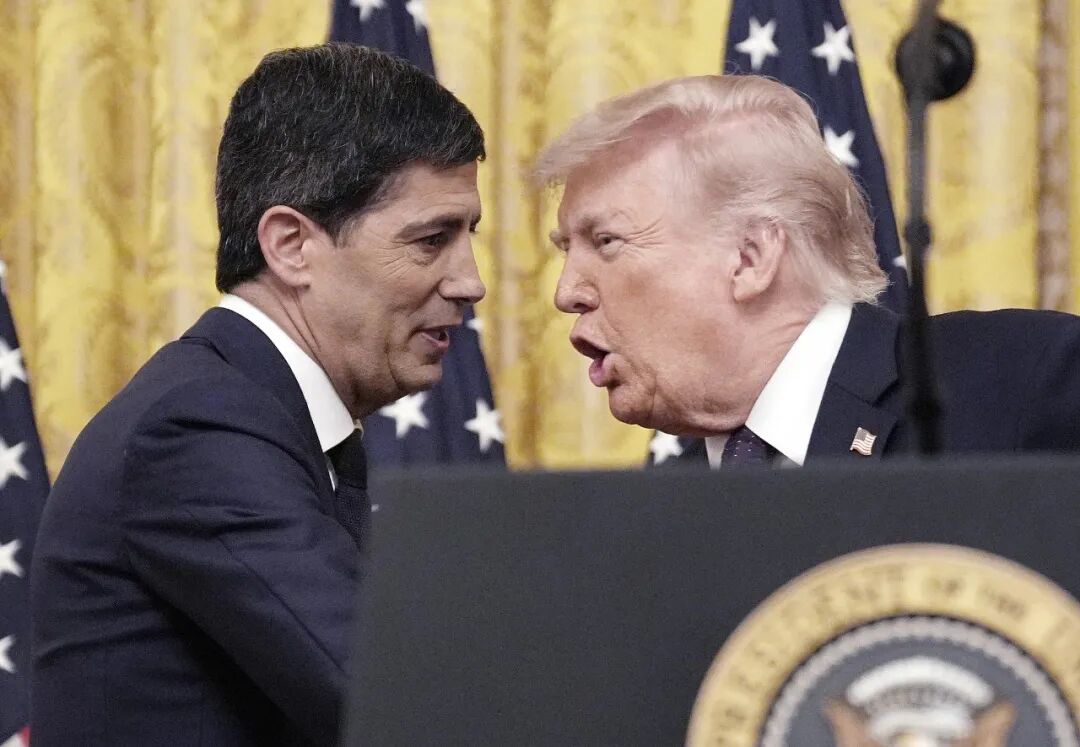
图片来源:视觉中国(资料图)
然而,在本次议息会议之前,穆迪分析首席经济学家马克·赞迪(Mark Zandi)等多位知名经济学家发出警告,9月加息很可能是一场政策失误。在他们看来,美国经济抵御增长大幅放缓的能力,远不及市场普遍预期。他们担忧,加息会造成经济活动快速收缩,迫使企业裁员,最终诱发经济衰退。
对此,科林·安德森称,这样的顾虑并非杞人忧天。当前,美国劳动力市场已经岌岌可危,加息或将成为压垮就业市场的“最后一根稻草”,引发远超当前市场感知的经济困境。
在“一次性加息”还是“开启新一轮紧缩周期”的关键问题上,他指出,“最终政策走向很大程度上将取决于通胀能否得到遏制。若通胀压力仅局限于能源领域,那么加息可能只是一次性操作。但结合当前走势,我认为通胀已显现向外扩散的态势,美联储将被迫采取更为强硬的措施来对抗通胀,这也意味着接下来可能会迎来一轮连续加息。”
他进一步说道:“美国经济或将迎来艰难的一年。目前,美国国内经济状况未见改善,外部压力如伊朗冲突、胡塞武装军事行动等也没有缓和迹象。而且,中期选举大概率又会导致动荡局势。到今年年底,美国失业率或将逼近4.5%(注:美国8月失业率为4.1%)。”
与此同时,持续走高的美债收益率也在压缩美联储未来的政策缓冲空间。9月15日,10年期和30年期美债收益率均创下2007年来高位。科林·安德森认为,若长端利率持续高位或是进一步上行,美联储未来想要转向宽松的操作难度将大幅提升。
在高利率环境下,信贷市场将是最先暴露经济压力的领域。“信贷体系与居民消费、地产关联最紧密,一旦出现集中贷款违约、房屋止赎等现象,负面冲击将快速传导至实体经济。”安德森说。(免责声明:文章内容和数据仅供参考,不构成投资建议。投资者据此操作,风险自担。)
|每日经济新闻 nbdnews 原创文章|
未经许可禁止转载、摘编、复制及镜像等使用

1本文为《每日经济新闻》原创作品。
2 未经《每日经济新闻》授权,不得以任何方式加以使用,包括但不限于转载、摘编、复制或建立镜像等,违者必究。









 每日经济新闻客户端