每经AI快讯,中金公司在研报中表示,整体化工周期处于底部有利位置,国内需求继续修复的同时海内外化工品有望进入补库周期。2024年下半年化工产能投放有望趋于尾声,节能降碳政策有望在中长期缓解产能压力,提升部分行业集中度。建议超配化工,重点关注如下方向:一是成长性较好的低估值龙头企业;二是有望进入景气周期的子行业;三是新材料,重点关注电子氟化液、先进封装材料、半导体材料等;四是受益于中高油价的上游企业和油田服务企业。
上一篇
中金:碳化硅2024年有望迎接大规模放量
下一篇
新股提示:国际复材今日申购
每日经济新闻客户端
National Business Daily Mobile Version
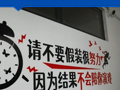
柬埔寨“8号电诈园区”内部曝光:墙上挂中文标语“请不要假装很努力,结果不会陪你演戏”,办公住宿餐饮俱全,可容纳2万人
机器人商业订单被指虚假繁荣 业内人士怎么看?
两部门整治机动车排放检验乱象;大众汽车下调营业利润率预期 | 汽车早参










 每日经济新闻客户端