内容无需标注
1本文为《每日经济新闻》原创作品。
2 未经《每日经济新闻》授权,不得以任何方式加以使用,包括但不限于转载、摘编、复制或建立镜像等,违者必究。
上一篇
国海证券给予外服控股增持评级,2022年年报及2023年一季报点评:2023Q1营收延续高增,外包业务持续发力
下一篇
安信证券给予斯瑞新材买入评级,经营性利润维持高增速,CT球管及火箭喷管业务逐步放量,目标价格为21元
每日经济新闻客户端
National Business Daily Mobile Version
“两连板”三柏硕急澄清:主业未直接涉及体育赛事业务,AI子公司尚处早期
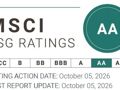
科伦药业连续两年荣获MSCI ESG AA级评级 可持续发展能力再获国际认可
全国最忙高铁站,不甘只做“宇宙第一”










 每日经济新闻客户端