
10 月 30 日,长安汽车披露2026年三季报。报告期内,长安实现营业收入362.49亿元,较二季度提升10.1%,经营底盘保持稳健;由于研发投入加大、汇兑损益波动、原材料涨价、主动调整产品结构以及海外战略资源投入大幅增加等多重因素交织,长安三季度归母净利润为-7.58亿元,扣非后归母净利润为-9.52亿元,单季利润短期承压。
在行业需求切换、竞争加剧的大背景下,长安汽车这份三季报的价值不在于单期利润数字,而在于营收环比回升背后透出的结构性韧性。
海外、新能源双向突破
产品价值持续上移
跳出短期业绩波动,长安汽车三季报呈现出清晰的变化脉络,海外放量、新能源结构优化、盈利结构改善同步推进,构成增长的基本盘。
今年1~9月,长安汽车海外销量达到72.7万辆,同比增长56%,全年销量有望突破百万辆,海外营收增幅同样亮眼。随着全球化“海纳百川”计划持续推进,长安汽车的市场版图已延伸至149个国家和地区,在售多动力车型62款,并布局22个整车制造基地和15个KD工厂。出海路径也从产品出海逐步走向品牌出海,乃至产业出海,海外市场的增量贡献还在持续放大。
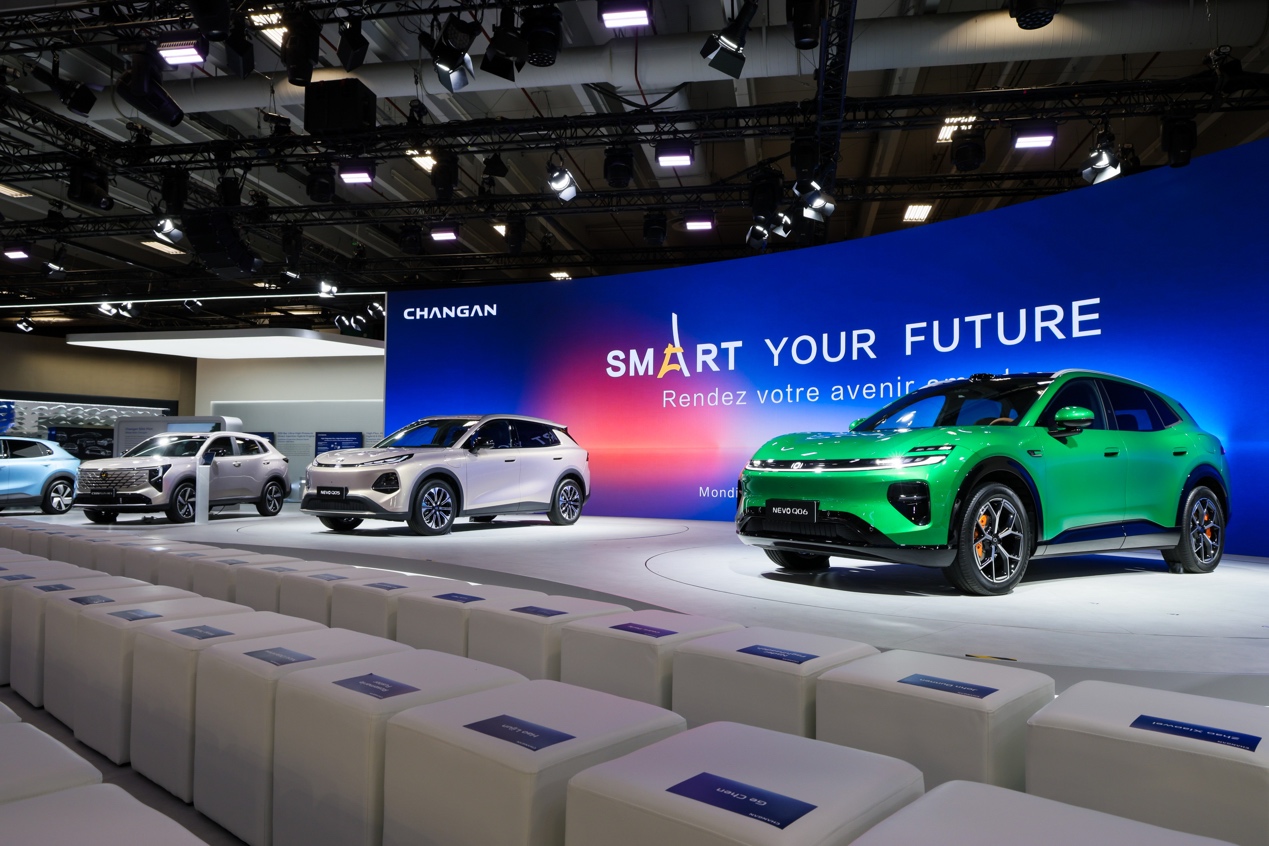
按照长安汽车的海外销量倍增计划,自主品牌预计在2026全年实现同比增长60%。今年,长安汽车已将全球产品适配进行了重新调整,其中全球以B级车、C级车市场为主,而中国市场则主要是C、D级车。对这一部分调整产品结构后,长安汽车预计在未来三年将构建起销量规模在百万级的B级、C级品牌。
海外市场之外,长安在新能源市场的节奏也没有掉队。1~9月,长安汽车新能源零售达到77.2万辆,同比增长11.3%,9月新能源销量占比进一步提升至55.6%。
结构的变化比销量数字本身更值得看。前三季度,长安汽车单车净收入同比提升1.3万元/辆,其中三季度长安启源单车均价同比提升1.26万元,阿维塔单车均价同比提升0.21万元。随着长安高价值产品在整体销量中的占比稳步提升,其业绩增长不再单纯依靠走量车型拉动,品牌向上、产品高端化的策略已经开始转化为经营成果。长安启源Q06上市仅一天订单突破3.5万台、首月交付量突破万辆,就是“大单品策略”带动产品结构向高价值迁移的一个直观证明。
短期利润仍受战略投入高峰期的阶段性支出压制,但结构性改善正在为长安汽车积累长期势能。尤其是海外与新能源两条线同时出现的变化,让长安销量、价格和盈利开始同向改善,共同构成长安抵御行业周期波动的缓冲垫。
天枢领航落地兑现技术能力
开放协同与资本配套支撑长期布局
长安汽车当下显现出的结构性变化背后,技术兑现和生态协同是两条支撑线。今年9月,长安汽车推出首个央企自研的一段式端到端智能驾驶辅助解决方案——长安天枢领航,,并率先搭载于长安启源Q06量产落地,主打安全、丝滑、好用的体验。
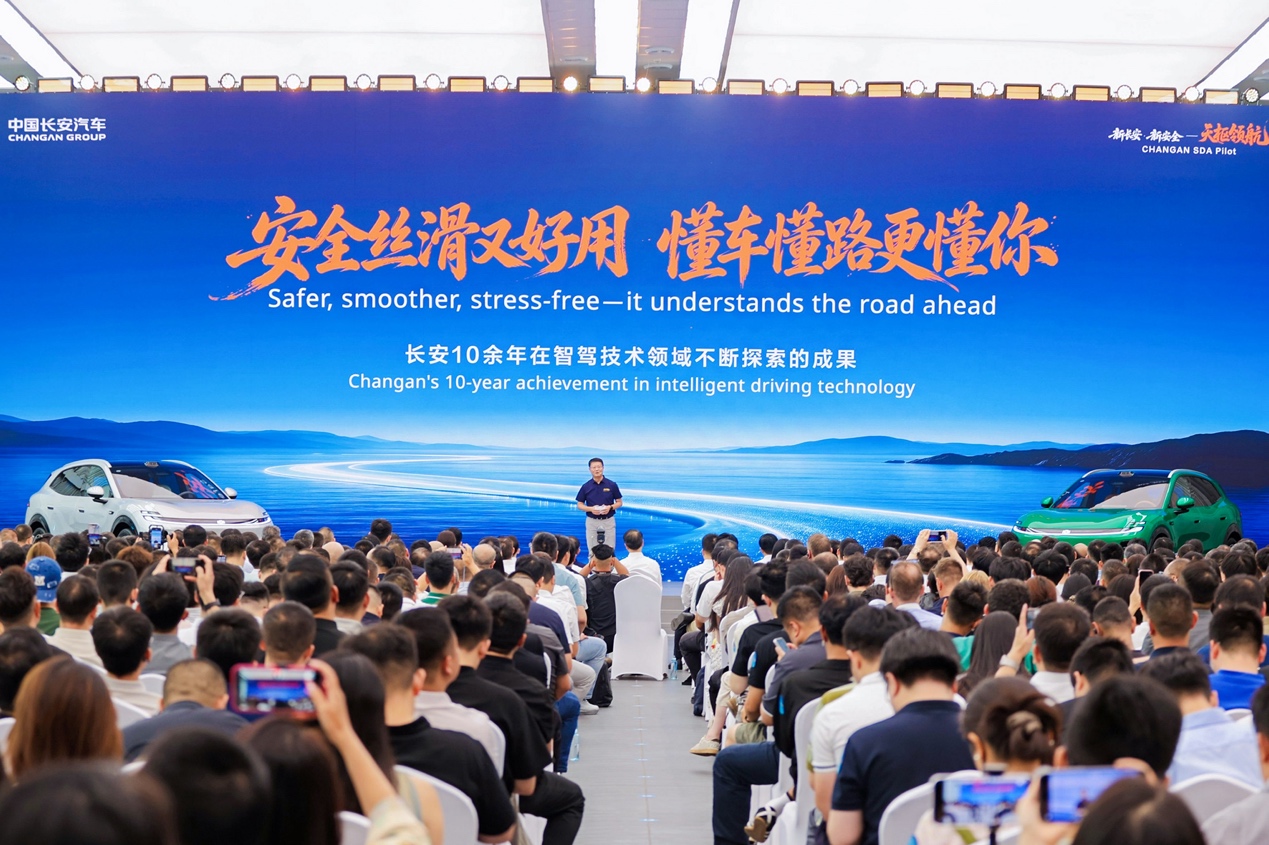
接下来,长安智能化能力将依托天枢智能体系实现梯度下放,形成L3级智能、带城区领航能力的L2、高速领航三层方案,重点打造出两个百万级B级平台、面向60万~80万元区间的C级平台以及D级平台,产线布局也能同步统筹落地。
当智能化投入进入更密集的落地阶段,长安在资本层面的配套动作也随之出现。10月30日晚,长安汽车公告称,全资子公司重庆长安科技有限责任公司拟通过公开挂牌方式增资扩股、引入战略投资者。这则公告被外界视为天枢领航落地表现与未来预期获得市场认可的一个信号,也意味着公司“北斗天枢”智能化战略正在加速兑现。按照规划,天枢领航后续还会向PHEV、增程等多元动力车型扩展,高阶智驾的覆盖面向外走。
技术动作背后,是长安长期坚持的开放协同创新体系。长安持续深化政产学研联动,合作对象覆盖央企科研平台、地方政府、头部科技企业和金融机构。这类合作不围绕单一产品或短期项目展开,而是落到技术研发、产业配套、资源保障、资本协同等具体环节,多元增长动能由此逐步积累。
外部协同最终要落到产品和技术上。长安以全球化“海纳百川”、新能源“香格里拉”、智能化“北斗天枢”三大计划为战略支点,阿维塔、深蓝汽车、长安启源三大数智新能源品牌矩阵协同推进;重磅技术落地、重点品牌与产品有序放量,再叠加行业重磅展会的对外窗口,技术储备和产品规划的信息得以持续释放。
回到长安汽车三季报本身,海外出口的增长节奏、新能源各品牌的放量质量、智能化战略落地加速推进等等,这些都比单季利润增速更值得跟踪。不追短期热度,长安汽车既定转型路线没有因为单季利润波动而摇摆,海外和新能源两条主线继续往深里做,靠产品结构升级和创新生态一步步释放增长潜力。
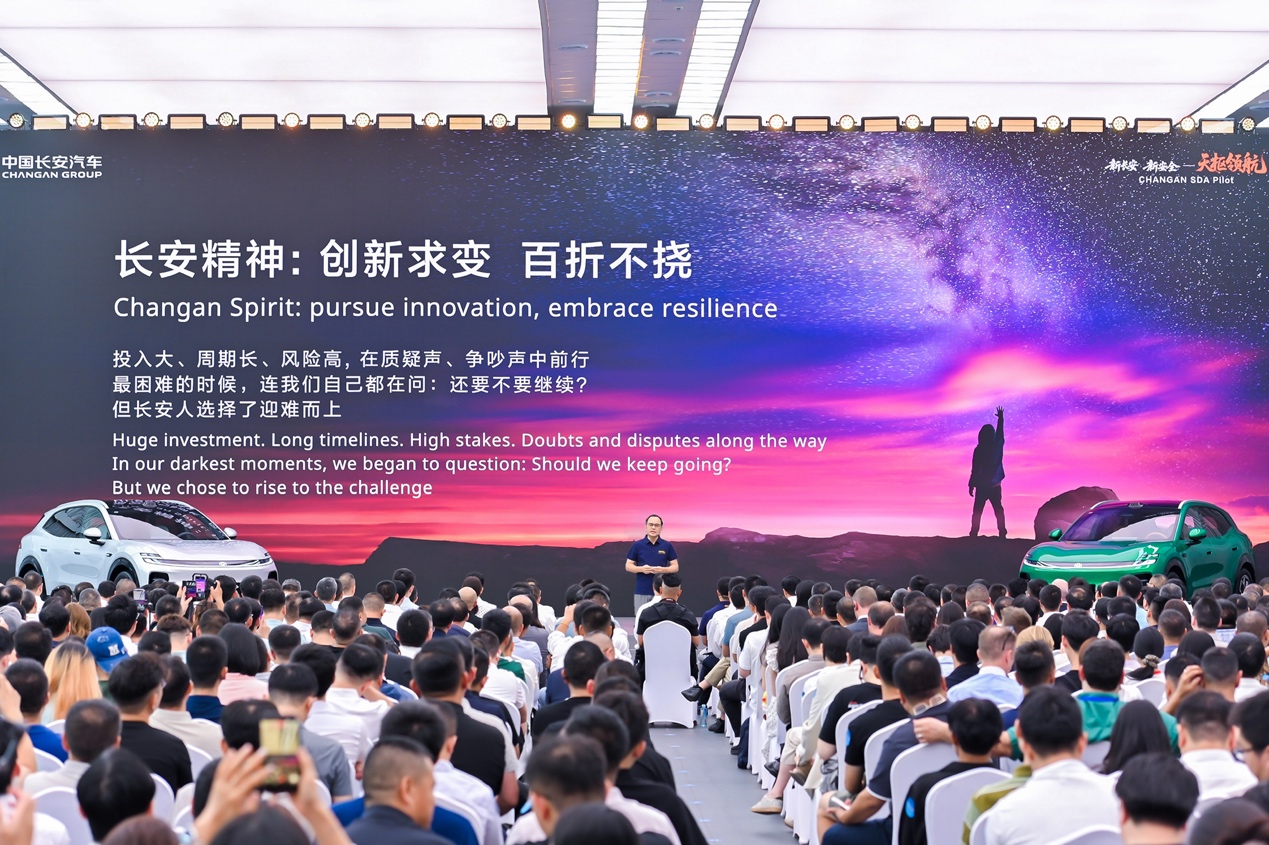
对资本市场而言,长安汽车已释放出清晰的长期主义信号。随着海外收益窗口打开、智能化技术落地变现、多方协同生态不断完善,长安的多元增长动能持续夯实,穿越行业周期后的增长潜力仍在释放。
(免责声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)








 每日经济新闻客户端